フィンテック(金融テクノロジー)は、消費者や企業による金融サービスの利用方法を変革してきた。
ベンチャーキャピタル(VC)はフィンテックのイノベーションを可能にする上で重要な役割を果たしているが、多くの企業がその資金にアクセスするのに苦労している。
世界経済フォーラムとマッキンゼー・アンド・カンパニーによる新たな報告書は、『Fuelling Innovation: Closing Fintech Funding Gaps(イノベーションの促進:フィンテック資金調達のギャップの解消)』において、フィンテックのVC資金調達における世界的な格差を分析し、これらのギャップに対処してイノベーションを促進するための戦略を提案している。
過去10年間で、フィンテックは消費者や企業による金融サービスの利用方法を変革してきた。ベンチャーキャピタル(VC)はフィンテックのイノベーションを可能にする上で重要な役割を果たしており、業界の発展における重要な推進力となってきた。
しかしながら、多くのフィンテック企業にとって、地域を問わずVC資金の調達は依然として課題である。VC投資の向け先と最も資金が必要とされている場所との間には格差が存在しており、これがフィンテックのイノベーションの進展を妨げていることは間違いない。
この喫緊の課題に対処するため、世界経済フォーラムとマッキンゼー・アンド・カンパニー(マッキンゼー)は共同で、次の名称の取り組みを立ち上げた:『Fuelling Innovation: Closing Fintech Funding Gaps(イノベーションの促進:フィンテック資金調達のギャップの解消)』。これは、同名の白書の基盤となっており、一次調査、定量分析、ステークホルダーへのインタビュー、そして本取り組みの運営委員会およびワーキンググループの メンバーとのテーマ別ワークショップに基づいている。
フィンテックのVC資金調達の成長と減速
ベンチャーキャピタルは、技術革新の波に資金を供給する上で長年にわたり極めて重要な役割を果たしてきた。過去9年間、フィンテックはVC投資の観点で主要セクターの一つとして一貫して上位に位置づけられており、平均して全VC資金の12%のシェアを獲得している。
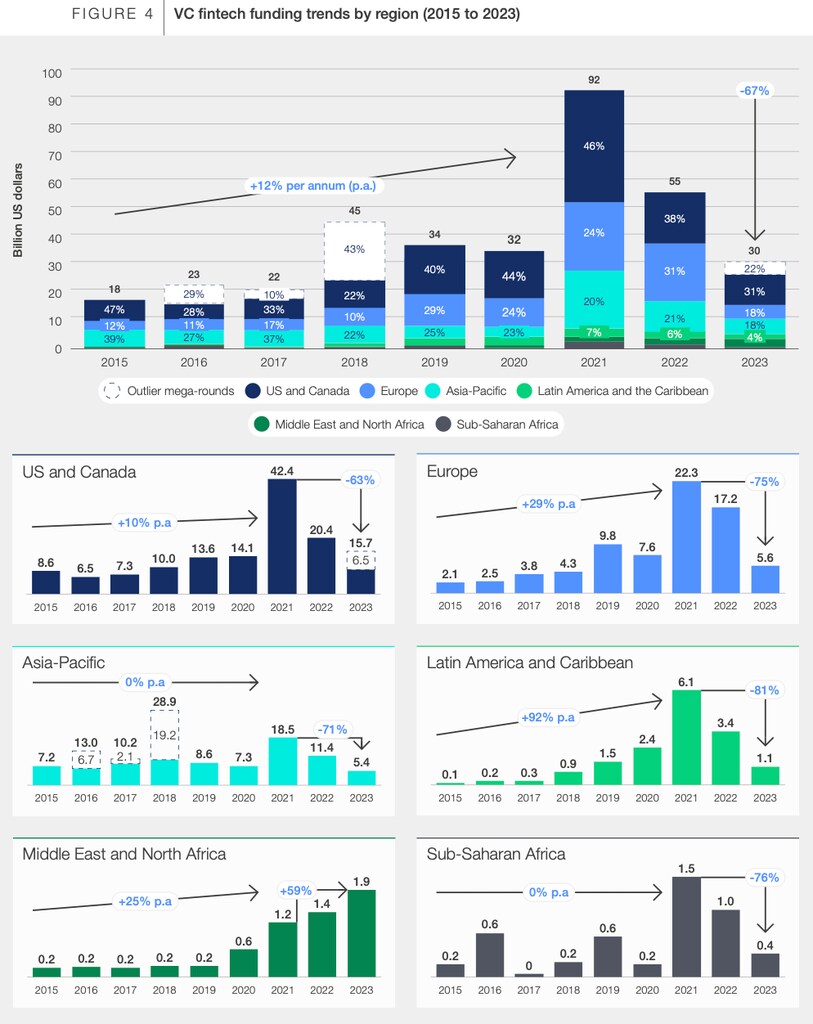
フィンテック向けの世界のVC資金は、2015年の180億ドルから2021年の920億ドルへと着実に増加した。これは低金利環境と、パンデミックによって加速したデジタル化によるものである。
しかしながら、この急成長は、地政学的な不安定化と金利上昇により評価額が下落したことで急速に反転し、2023年には300億ドルに減少した。これは2021年のピークから67%の減少に当たる。
一部の地域における目覚ましいフィンテックの成長は、世界のVCフィンテック資金の減少に逆行しており、これらの市場が投資を引き付け、活気あるフィンテック・エコシステムを育成する可能性を示している。
ラテンアメリカ・カリブ地域(LAC)は、2015年から2023年にかけて年平均37%という、最も高い年平均複利資金成長率を記録しており、2021年のピークからは81%の減少となっているにもかかわらず、特に注目に値する成長を示している。
中東・北アフリカ(MENA)は、2015年から2023年にかけてフィンテックVC資金の成長率が2番目に高く、年平均成長率は33%であった。同地域の資金額は2020年から2023年にかけて3倍に増加し、MENAは2021年から2023年にかけて資金の成長が見られた唯一の地域であった。
この低迷にもかかわらず、フィンテックの普及を支える根本的な要因は依然として強固であり、業界の成長率は、2022年から2028年にかけて小売銀行業務の成長率を上回ると予想されている。
フィンテック業界は、ユニコーン企業の創出において、企業向けソフトウェアに僅差で次ぐ、第2位の実績を上げている。ユニコーン企業とは、10億ドルを超える評価額を持つスタートアップ企業を指す。2023年時点で、世界中で約362社のフィンテック企業がユニコーン企業の評価額に到達しており、約150社のフィンテック・ユニコーン企業がイグジットを実現している。
世界経済が回復し、投資家の信頼が戻るにつれ、フィンテック業界は再び関心を集める好位置にあり、次のイノベーションと成長の波を後押しすることになるだろう。
フィンテック資金調達における地域格差
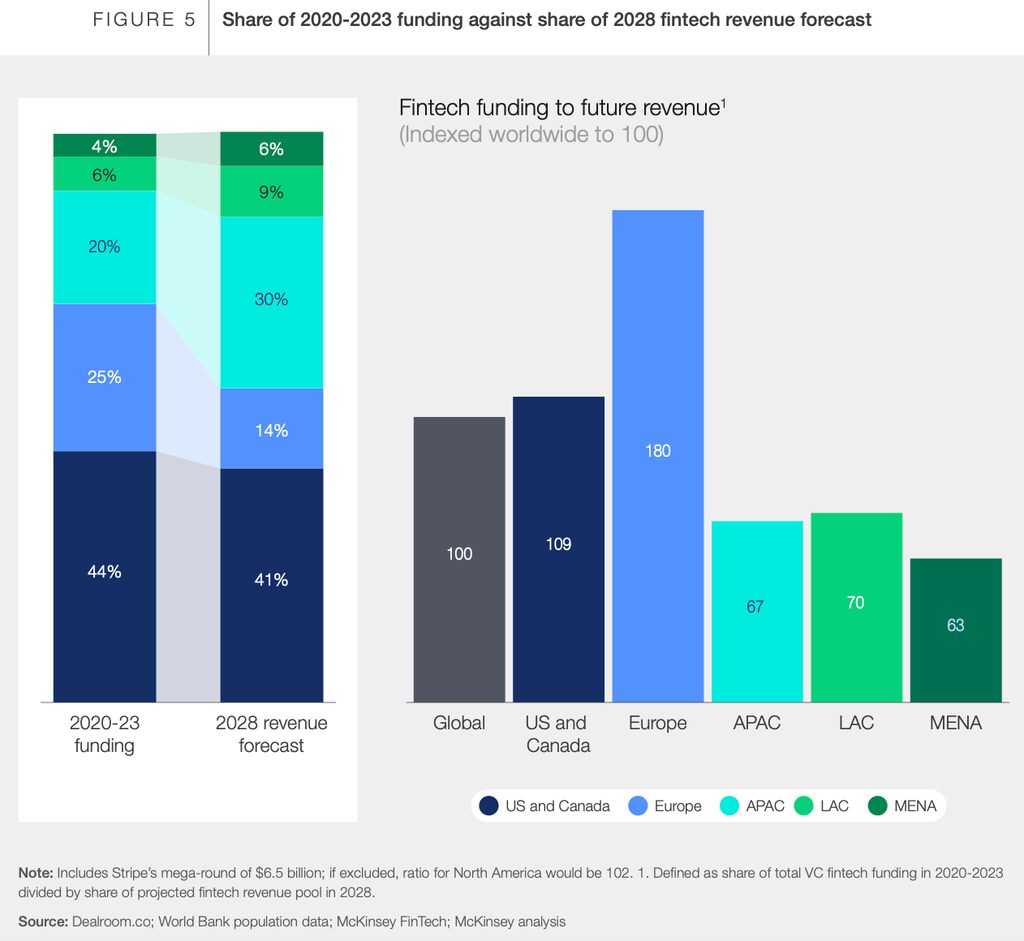
フィンテックの資金調達の状況は、顕著な地域格差によって特徴づけられている。サハラ以南のアフリカ(SSA)、LAC、MENAは、2020年から2023年にかけて合計で世界のフィンテック資金のわずか10%しか受け取っていないが、2028年までに世界のフィンテック収益の15%を生み出すと予測されている。
特にLACとMENAなど一部の地域における目覚ましいフィンテックの成長は、世界的な傾向に逆行しており、これらの市場が投資を引き付け、活気あるフィンテック・エコシステムを育成する可能性を示している。
現地投資と海外投資のバランスは、世界の地域によって大きく異なっており、世界のフィンテック資金調達の多様な姿を描き出している。
現地と海外のいずれのVC投資家も、フィンテック・エコシステムの育成やフィンテック企業の事業拡大において重要な役割を果たしている。現地の投資家は国内市場に関する深い知見をもたらすことができ、特定の現地ニーズや課題に対応する国産のフィンテック・スタートアップを支援することを可能にする。
一方で、海外の投資家は、グローバルな視点、広範なネットワーク、そして多くの場合より大規模な資本プールへのアクセスを提供することで貢献できる。結局のところ、現地と海外の投資家の協力が不可欠である。
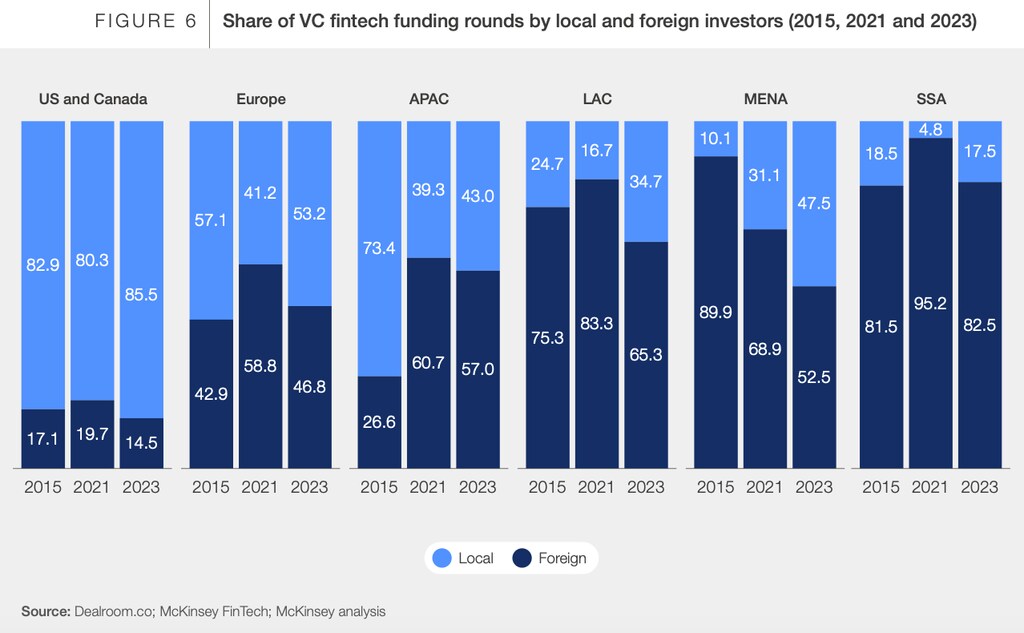
米国とカナダのフィンテック資金調達では、2023年時点で現地投資家の集中度が85%を超えて最も高く、次いで欧州が現地投資家53.2%となっている。アジア太平洋(APAC)、LAC、MENA、SSAでは投資環境が大きく異なり、投資の平均36%が現地投資家によって、64%が海外投資家によって行われている。
しかしながら、現地投資家のシェアは2015年以降著しく増加している。最も顕著な成長はMENAに見られ、現地投資家のシェアは2015年の10%から2023年には47.5%に増加した。同様に、LACでは現地投資家の割合が2015年の24.7%から2023年には34.7%に増加している。
フィンテックの資金調達のギャップを埋める道筋
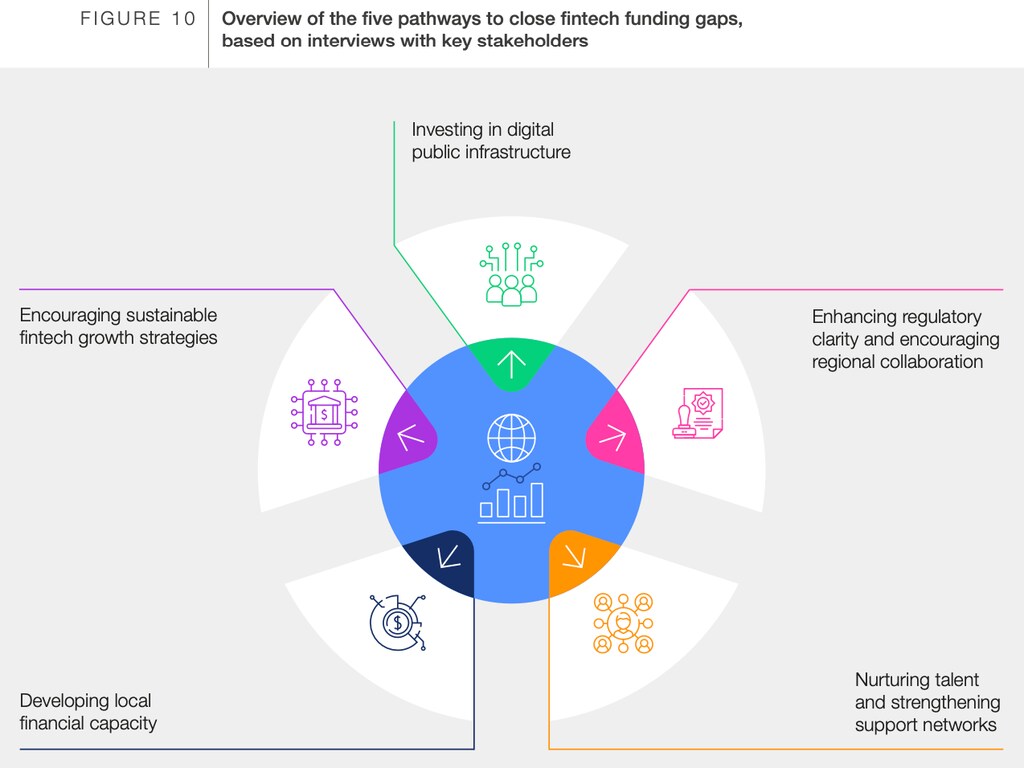
フィンテックの資金調達のギャップを埋め、より強固なフィンテック・エコシステムを育成するため、本報告書は5つの戦略的な道筋を特定している。これらの提言は、フィンテックの創業者やベンチャーキャピタル投資家を含む、主要な業界のステークホルダーとの協議から生まれたものである。
これらには、デジタル公共インフラへの投資、規制の明確化と地域協力の促進、人材の育成と支援ネットワークの強化、現地の資金調達能力の開発、持続可能なフィンテック成長戦略の推進が含まれる。
総じて、これらの道筋は、支援的なフィンテック環境を構築し、魅力的なフィンテック投資機会を創出するための包括的なアプローチを提供するものと考えている。
過去10年間のフィンテック業界の拡大は、金融サービス分野および経済全体におけるイノベーション、包摂、成長の強力な触媒となってきた。
今後を見据えると、ステークホルダー間の協力を強化し、ベンチャーキャピタルのフィンテック資金を最も必要とされる分野に引き付ける環境を整備することで、この軌道を継続することができる。
健全な資金調達の機会を通じて、フィンテックの力を活用し、企業と個人の双方に価値を創出するとともに、よりアクセスしやすく、革新的で、強靭な世界の金融エコシステムに貢献することができる。
本白書は、マッキンゼー・アンド・カンパニーとの協力により発行されたものであり、世界経済フォーラムの「ベンチャーキャピタルの未来」イニシアチブの一部である。「グローバル・ベンチャーキャピタルの未来」イニシアチブは、業界リーダーを集め、世界のベンチャーキャピタル・エコシステムを強化するための協働の機会を特定している。




