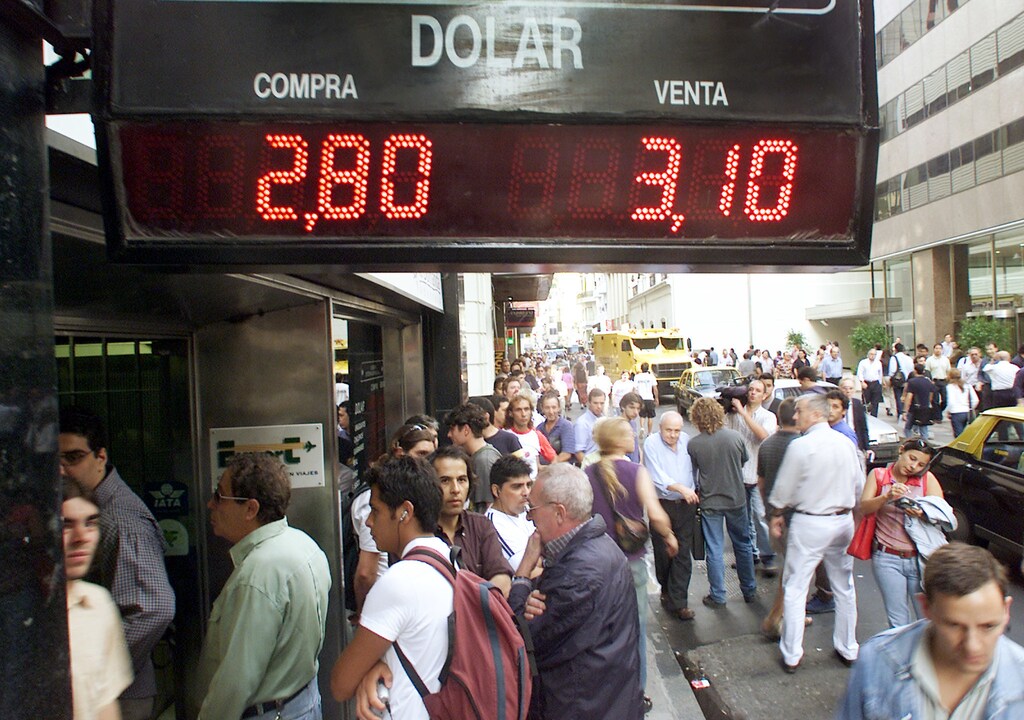
8月にトルコが信認危機に見舞われ、その月に通貨が約25%下落して以来、南アフリカからインドネシアまで、世界各地の新興国市場でも通貨が急落し、海外投資資金が流出している。
年初の危機後に安定していたアルゼンチンは、再び緊急事態に陥り、金利を60%に引き上げた。通貨ペソは2018年に45%、8月だけで24%下落した。
大陸も経済状況も指導者も異なるこれらの国々が、なぜ同じ症状に苦しんでいるのだろうか。
端的に言えば、米国の経済運営がもたらす世界経済の先行き不透明感である。
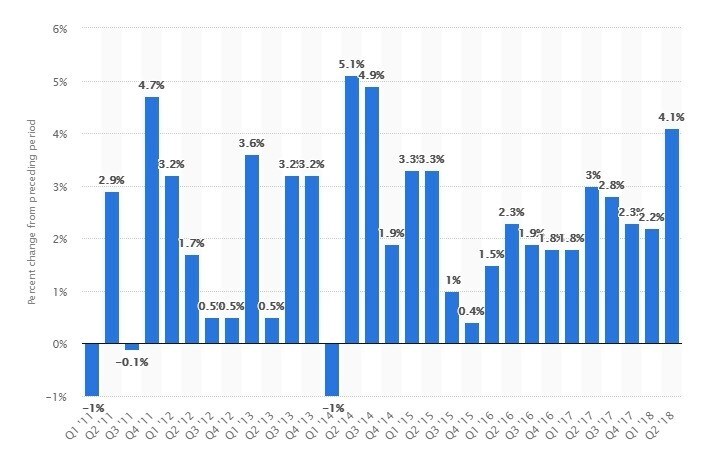
第一に、現在、米国経済は非常に速いペースで成長している。前年に議会で可決された減税に加え、ドナルド・トランプ大統領が環境関連などの「煩雑な規制」を緩和したことで、米国株式市場は最高値を更新し、世界最大の経済は極めて力強いペースである4%超の成長を遂げている。同時に、米連邦準備制度理事会(FRB)は、金利を可能な限り低く抑えてきた10年を経て、利上げを始めている。
2011年から2018年までの米国の実質GDP四半期成長率
米国市場の力強さと金利上昇が相まって投資家を引きつけている。投資家はこれまで、より高い成長が見込まれる新興国市場に資金を投じてきた。こうした投資資金の米国への流入は、ひいては米ドルの価値を押し上げ、米国を投資家にとって一段と魅力的な投資先にしている。
さらに、貿易戦争をめぐる不透明感も加わる。米国は外国製品に関税を課しており、最近の報道では、中国からの輸入品だけで最大2,000億ドルに上る可能性が示されている。これは、他国からの鉄鋼、アルミニウムなどの製品に対する関税を含まない。貿易戦争がどのような結末を迎えるにせよ、小規模な市場は米国より大きな打撃を受ける可能性が高い。これもまた、投資家に資金のより安全な投資先、つまり米国を探すよう促している。
海外資金への依存
一方、それぞれの新興国市場では、個別の経済事情は異なる形で展開しているものの、投資家の信頼喪失、資金流出、通貨価値の下落という同じ結果を招いている。アルゼンチン、トルコ、南アフリカ、インドネシアで通貨が急落したきっかけはそれぞれ異なるが、貿易赤字や財政赤字を賄うために海外資金へ過度に依存している点は共通している。
アルゼンチンでは年初、過去50年で最悪の干ばつがトウモロコシと大豆の生産を直撃した。いずれも重要な輸出作物である。ここ数年に実施された自由化政策がもたらした経済の弱さに干ばつが重なり、国を危機に陥れるには十分だった。IMFに支援を要請し、6月には当面の資金繰りを支えるため、500億ドルの融資が約束された。
続いて9月、米国との政治的対立がトルコを襲った。米国人牧師の拘束をめぐる対立は、トルコ製品への関税やトルコ指導者の一部に対する制裁へと発展し、投資家がトルコへの投資戦略を見直すきっかけとなった。
ASEAN諸国としてはほぼ例外的に、インドネシアは大幅な経常赤字を抱えている(7月には200億ドルを超え、過去5年間で最大となった)。また、対GDP比35%と、アジアで最も高い対外債務を抱える。こうした要因が同国を脆弱にしており、通貨は10年以上前の金融危機以来の安値をつけ、中央銀行は利上げを余儀なくされている。
今後の展開は?
最も大きな課題に直面しているのは、債務水準が最も高い国々だ。新興国市場全体の借入総額は、2007年の21兆ドルから2017年には63兆ドルへと急増し、GDPの200%を超えた。アナリストのサティアジット・ダスによると、債務がGDPの20~50%に達する国には、中国、インド、インドネシア、マレーシア、南アフリカ、メキシコ、チリ、ブラジル、一部の東欧諸国が含まれる。これらの国々が債務を返済できるかどうかは大きな懸念であり、投資家もその点を問いかけている。
とはいえ、これらの国々にはそれぞれ固有の経済事情がある。投資家が「新興国市場」を一つの大きな資産クラスと見なしていた時代は終わったという見方もある。今後数カ月で、この見方の妥当性が試されるだろう。




