国境を越えた買収は、海外直接投資の圧倒的多数を占めている。こうした買収では、技術、企業秘密、資本、流通網を含む、国内企業が保有する価値ある資産の所有権が外国企業へ移転する。多くの政策立案者は、自国産業内で発生する国境を越えた買収を非難しており、そのような動きによって国内の経済的な実力が外国の手に渡るという懸念を挙げている。
Dinc と Erel(2013) は、15のEU加盟国を対象とした幅広い証拠を示しており、EU条約のルールでは国籍を理由に合併・買収(M&A)に反対する権限が政府に与えられていないにもかかわらず、各国政府は国内企業の外国による買収に抵抗する可能性がはるかに高いことを明らかにしている。
外国による買収活動を阻止する法的権限(de jure)がないとしても、政府は実質的な権限(de facto)を大きく持っているように見える。政府による国境を越えたM&Aへの抵抗が、外国企業による買収を実際に抑制していることが示されているためだ。近週において、法的権限と実質的権限の境界は曖昧になっている。フランスは最近、経済大臣アルノー・モントブル氏に、「戦略的」産業内における外国企業のM&A試みを阻止する権限を付与した。また、オーストラリアは米国企業ADMによる買収入札を阻止する権限を行使したが、これは同国の伝統的な対内外国投資に対する「ビジネスに開かれた」姿勢に反するとして強い批判を受けた。このことは、政府が買収活動に関して今後より民族主義的になる可能性を、他国にも懸念させるものとなっている。
国内企業の外国による買収に関するこうした懸念はすべて、外国企業が、最も価値ある資産を持つ最高のパフォーマーである国内企業を標的にするという前提に基づいている。この前提が実際に当てはまるのかどうかは、長く問題となってきた。
良いものを選ぶのか、悪いものを選ぶのか?
長年にわたり、外国による買収の対象に関する証拠は一貫していなかった。一部の理論やデータは、比較的業績の弱い国内企業である「レモン」が、外国による買収の最も可能性の高い対象であることを示唆している。しかし、より最近の実証研究では、外国企業による買収の最も可能性の高い対象は「チェリー」であることが指摘されている。外国企業が国内企業のどのタイプ(チェリーかレモンか)を追求しているのかについての見解の相違により、どの資産、経済ネットワーク、生産能力が突然外国の所有下に入ったのかという政策立案者の問いに答えることが困難になっていた。
どのタイプの企業が買収されているのかについての疑念は、国際M&A市場の効率性への懸念も生じさせる。理想的には、市場取引は資源を最も効率的な用途へ移転させるべきである。同じことはM&A市場にも当てはまり、業績の劣る企業の資産を、それをより有効に活用できる企業へ移転させるべきである。
国内企業が高業績のチェリーである場合、その資源の所有権を外国企業へ移転することが最適であるとは明らかではない。チェリーであることは、その国内企業がすでに資源を効果的に活用していることを意味するからだ。業績の悪いレモンは、この条件に当てはまるように思えるかもしれない。しかし、国内企業(現地の消費者、規制、流通網により精通している)でさえ採算を取れなかった資源を、外国企業がなぜ市場に参入して使用しようとするのかについては、依然として未解決の問題である。
すべては時期次第
論文 Blonigen、Fontagne、Sly、Toubal(2014)では、国内のチェリーかレモンのどちらが買収の対象となるかという難問は、外国の買収者が求める資産の種類だけでなく、買収の時期も考慮することで解決できることを示している。実際、外国企業は過去に高い業績を上げていた国内企業を標的にしている。さらに、過去10年間にフランスの製造業部門で行われた外国による買収を見ると、最も生産性の低い国内企業でさえ、買収前の数年間は同業種の典型的な企業を上回る業績を示していたことがわかる。
以下の図1は、フランスの詳細な行政データを活用し、国内企業から多国籍企業へと移行する際の企業特性の体系的な変化を示したものである。1999年から2006年の間に外国の所有者によって買収されたすべての製造業企業について、業種・年平均との相対値で全要素生産性(TFP)をプロットしている。その際、買収の3年前から買収後4年までを対象としている。中央の線は、外国の所有者に買収された平均的なフランス企業の相対的な非トレンド化TFPを示し、上と下の線はそれぞれ95パーセンタイルと5パーセンタイルの相対的な非トレンド化TFPを示している。買収前の数年間においては、外国による買収の国内対象は「チェリー」であるように見える。いずれも、業種・年平均を上回るTFPを有している。
図1。
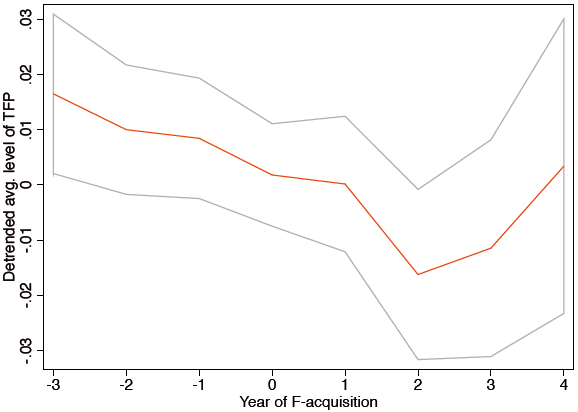
しかし、買収の数年前に観察された対象企業の高い業績にもかかわらず、図1は、買収前に対象企業が同業他社と比べて大幅な生産性の低下を経験していることを示している。生産性の低下は非常に深刻で、買収される時点では、外国による買収の対象はもはやチェリーには見えず、平均的には同業種の典型的な企業と区別がつかない。言い換えれば、買収に至る数年間、国内の対象企業は同業界の他社と比べて業績が劣っている。これらの年において、対象企業は「レモン」のように見える。
外国による買収の対象が、市場において単純にトップパフォーマーまたはアンダーパフォーマーとして特徴づけられるのではなく、外国企業は、かつて業界の花形であったが、最近一連の悪影響を受けた国内企業を求めている。したがって、外国による買収の対象は「売りに出されたチェリー」である。
この国境を越えた買収活動の時期は非常に直感的である。外国企業は、最も優れた価値ある資産を持つ対象を求めている。そして当然ながら、そのような資産の開発に最も多く投資するインセンティブを持っていたのは、最も生産性の高い対象企業であった。しかし、外国企業が実行可能な買収の申し出を行えるのは、国内企業の運命が逆転し、その価値ある資産を十分に活用できていなくなった後に限られる。この場合、国内企業にとっては、資産をより有効に活用できる外国の買収者に売却することが望ましい。
結論
この買収活動の時期は、政策立案者が国内企業の国内所有権を手放すことに対する懸念は少なくてよいことを示唆している。なぜなら、「売りに出されたチェリー」は、もはやその経済部門内で最も優れた、最も価値ある経済主体ではないからだ。また、観察された買収活動の時期は、国境を越えたM&A市場の効率性も示唆している。国境を越えた買収は、生産的な資産、技術、流通網を、これらの価値ある資源をよりよく活用できる企業へと移転させているように見える。
協力: Vox
著者:Bruce Blonigen(オレゴン大学経済学部 Knight Professor of Social Science)、Lionel Fontagné(パリ経済学院 / Université Paris I Panthéon Sorbonne 経済学教授)、Nicholas Sly(オレゴン大学経済学部 助教授)、Farid Toubal(Ecole Normale Supérieure of Cachan 経済学教授;パリ経済学院 准教授;CEPII 科学顧問)
画像:ヨーロッパの色のプラスチック製サイコロを写した拡大写真。REUTERS/Christian Charisius




