シリコンバレー銀行の破綻がもたらした世界的な影響は、現行の金融セーフガードに疑問を投げかけている。
金利の上昇とソーシャルメディアの広範な利用を背景に、業界の監督はますます困難になっている。
米国の当該銀行の規制と監督について、見直しが進行中である。
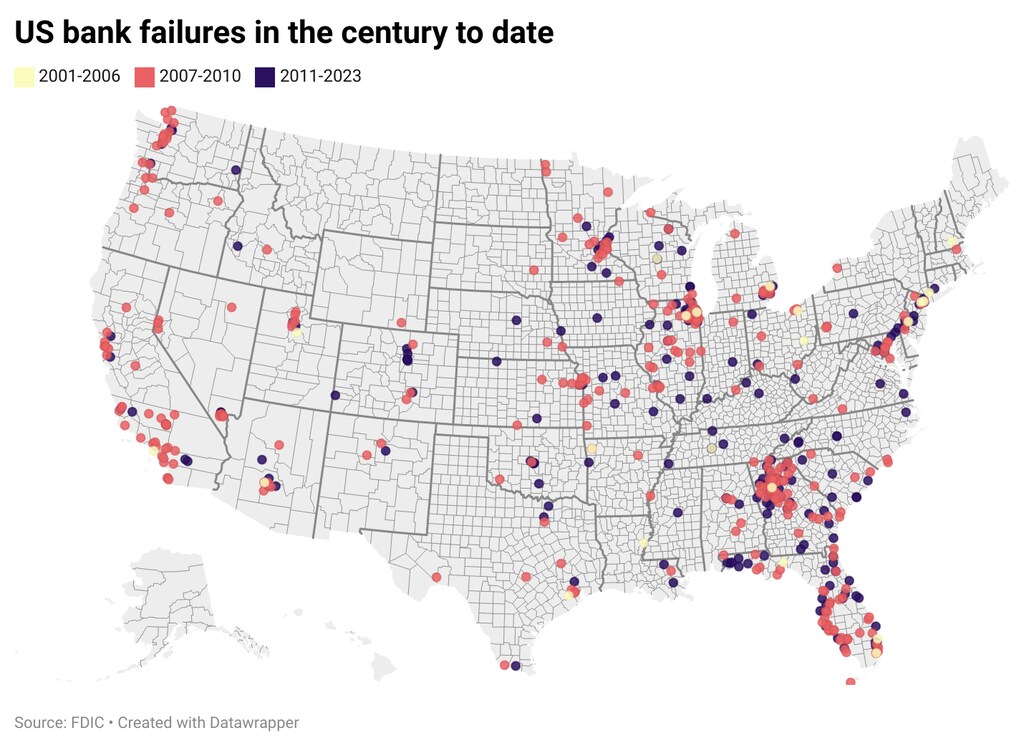
2008年に記者として働いていた頃、私は破綻を取材する機会に恵まれた。その対象は私が口座を持っていた銀行。
私の口座は無傷だったものの、今も米国史上最大の破綻であることに変わりはない。2番目に大きな破綻は今月初めに起きた。
シリコンバレー銀行の崩壊は、金融危機を受けて多くの新たなセーフガードが導入されてからそれほど経たないうちに、聞いたこともなかった貸し手の破綻が、また新たな世界的な連鎖反応、あるいは資本主義の再編という、我々の知る姿そのものを揺るがす憶測を呼ぶ可能性がある。
今回の混乱が示すのは、リスクに依拠する業界から人々を守ることの本質的な難しさである。その任務は、さらに困難になりつつあり、その背景には、避けがたい不確実性を招いた急激な金利上昇がある。
多くの疑問が渦巻いている。現行の防御策は、驚くほど脆弱で、完全に世界的な体制から生じる急速に広がる危険を排除するのに十分かどうか問われている。シリコンバレー銀行は、米国で16番目に大きい貸し手に過ぎなかったかもしれないが、その破綻は中国の新興企業からイスラエルの株式市場までに及んだ。
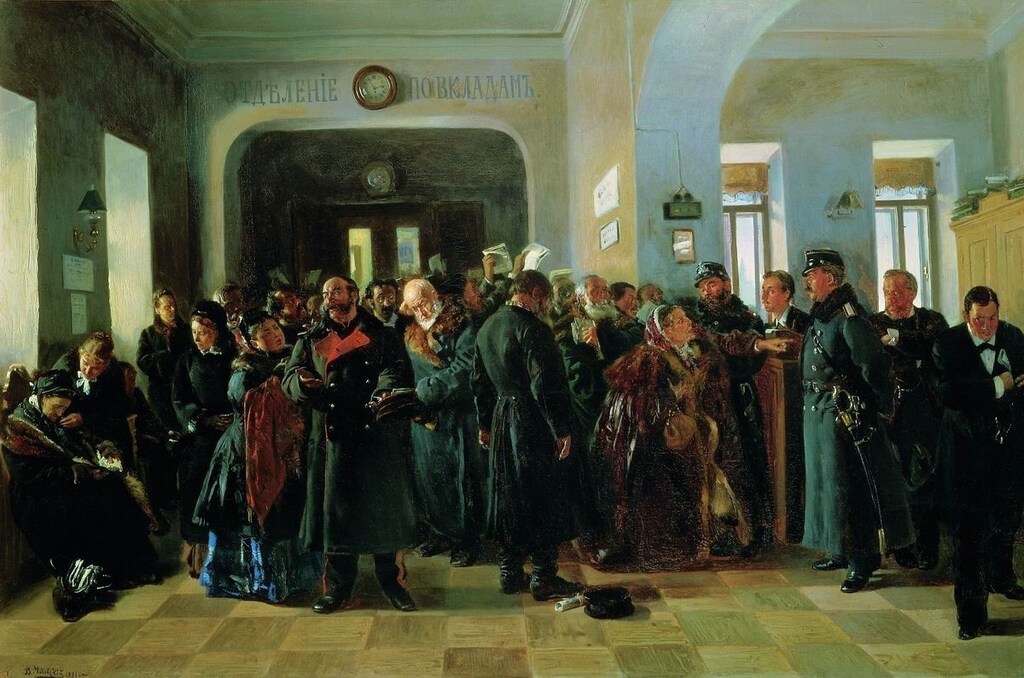
また、銀行の健全性に関する有害な噂が、ツイートと同じ速さで広がりうる時代に起きたことも特徴的だ。パニックに陥った取り付け騒ぎはシリコンバレー銀行から必要な預金を枯渇させるほどで、おそらく最も速い部類のものだった。
その後起きた別の銀行の、米国史上3番目に大きい破綻で、業界への監視はさらに強まった。サンフランシスコを拠点とする貸し手は、300億ドルの救済を受け、米国銀行株のベンチマーク指数は大きく下落した。同様の指数も欧州でも下落し、クレディ・スイスは、同地域最大手の銀行の一つだったが、政府主導の買収を受け入れた。アジアのベンチマークは揺らぎ、回復し、その後再び下落した。
シリコンバレー銀行が特に脆弱であったのは、密接に結びついていたためだ(テック業界の企業顧客との取引に加え、同行は特に不運な投資、すなわち金利上昇の世界で価値を失う運命にあった債券への投資も行っていた)。大手銀行の役割が疑問視されているのは確かで、高度に専門化された銀行にも特に厳しい目が向けられるべきだろうか?
規制当局には、もともと検討すべき課題が十分になかったわけではない。
15年半前の世界金融危機を受けて、これらの規制当局は共同で対応を図った。米国は拡大した金融規則をドッド・フランク法に基づき、2010年に、大手銀行に対して重大な損失を吸収する能力についての定期的な「ストレステスト」の実施を義務付けた(一部の要素は後に撤廃された)。
英国は法律を可決し、銀行に対し、個人向け銀行業務をよりリスクの高い投資銀行業務から「リング・フェンス」で隔離することを求めた。欧州連合は、大手銀行を分割し、個人向け部門を投資銀行業務から切り離す案を提案したが、この案は最終的に棚上げされた。
より世界的なレベルでは、「バーゼルIII」改革が、潜在的にリスクの高い投資に対して手元に保有すべき保護的資本の基準を設定した。
銀行を取り締まり、波を静める
危機の間に表面化した問題の規模と範囲は新しかったかもしれないが、銀行業務は長年ほぼ同じ方法で営まれてきた――信用デフォルト・スワップが一つあるか、ブロックチェーンが一つあるかといった違いはあるものの。たとえば、取り付けが約2000年前のローマ帝国の銀行に対して起きた後には、おなじみの規制対応が続いた:救済措置。
1825年、英国でのパニックにより、多くの小規模貸し手が閉鎖された。これらはある意味でシリコンバレー銀行の前身であり、また資本へのアクセスが比較的限定的で、資金源も限られていた(友人、家族、テック系スタートアップではなく地元の農家などを想定)。翌年施行された規制改革により、英国の銀行は事業を拡大し、多角化できるようになった。
その約100年後、さらに悪い知らせが待っていた。1,300を超える銀行が米国だけで1930年に破綻し、世界的な景気後退を招いた。政府は預金を保険で一定額まで保護し、預金受け入れによる融資と投機的な銀行業務の兼営を禁じるとともに、グラス・スティーガル法の一環とした(繰り返し現れるテーマに沿うように、同法は後に大部分が撤廃された)。
映画「素晴らしき哉、人生!」は約10年後に公開され、取り付け騒ぎをホリデー・シーズンの名作における重要な筋書きの転換点とした。
その数年後、銀行の破綻がインドで相次ぎ、同国も預金保険の導入に踏み切った。これは今日、ほぼどこでも銀行制度を持つ国々で当然視されている。
銀行口座を持つことは特権だ。推定14億人の成人が依然として口座を持てず、それに伴う一定の経済的自律も得られていない。
一部では、この特権は今やより厳格な規制で守られるべきだという声がある。シリコンバレー銀行の崩壊直後には、それが広く指摘された2018年のドッド=フランク法の緩和により、同行は定期的なストレステストなどの関連要件を免除されていたとの指摘がある。また、一部からは、同行が最近行った融資の殺到が「次善の最後の貸し手」は明確な警告信号であるべきだった。
結局のところ、規制当局は把握していた。同行の抱える複数の問題について。新たな検証が進行中である。
より厳格な規制を支持する側は、ほとんどの銀行はむしろ規制が緩やかな方が恩恵を受け、必要に応じて自らストレステストを実施するなどの対応が可能になるという考えを否定している。米上院議員エリザベス・ウォーレンは、「私は教師として働いていたが、生徒に自分たちでテストをさせることはしなかった」と最近述べた。
しかし、動揺が広がり続けている現在、規制当局にとって最も重要な役割は、事態を沈静化させることかもしれない。恐怖は伝染しやすく、また自己破壊的でもあるからだ。
取り付け騒ぎの場面は、映画『素晴らしき哉、人生!』に登場する。そこでは、銀行の所有者が地域社会への献身を示す心温まる描写として描かれている。しかし実際には、預金がどのように使われているかについての、近隣住民の家の建設といった前向きな話に、ほとんどの顧客は耳を貸さないのが現実である。
顧客が求めているのは、ただ預金を返してもらうことだけである。
銀行と規制に関する追加の読み物
さらに背景を理解するために、世界経済フォーラムの戦略インテリジェンス・プラットフォームの関連記事へのリンクを以下に掲載する:
この分析によれば、最近得られた教訓の一つは、金融システムは一般に信じられてきたよりもはるかに脆弱であるということである。(LSE Business Review)
ジェーン・オースティンとシリコンバレー銀行には何の共通点があるのか。この記事によれば、19世紀初頭のイングランドおよびウェールズにおける経営難の民間銀行、すなわちこの小説家の兄が所有していた銀行に対する規制当局の対応には、現在の状況に通じる教訓があるという。(The Conversation)
自分の銀行が何に投資しているのか気になったことはあるだろうか。本ガイドでは、銀行の貸借対照表を見つける方法と、それがリスクの観点から何を意味するのかを評価する方法を段階的に解説している。(Next City)
この分析によれば、銀行は「自己実現的な予言の影響を受けやすい」。つまり、信頼が十分に損なわれると、悪い事態が起こりうるということである。(Harvard Business School Working Knowledge)
この記事によれば、急激な金利上昇は犠牲者を生むことが避けられず、インフレと闘うためにそれを引き上げている中央銀行は「狭い道を歩んでいる」という。(The Conversation)
「正確に言えば186行という、取り付け騒ぎの対象になりかねない銀行が他にも数多く存在する」。ある金融学教授がこの問題について見解を示している。(Kellogg School of Management)
「規制当局は、銀行家がリスクを取りたいという誘惑に常に駆られるから存在するのだと理解すべきである。」本記事は、好況、不況、救済という循環について掘り下げている。(ProPublica)
戦略インテリジェンス・プラットフォームでは、関連する専門家分析のフィードを銀行業、グローバルリスクなど数百のテーマについて閲覧できる。閲覧にはご登録が必要である。