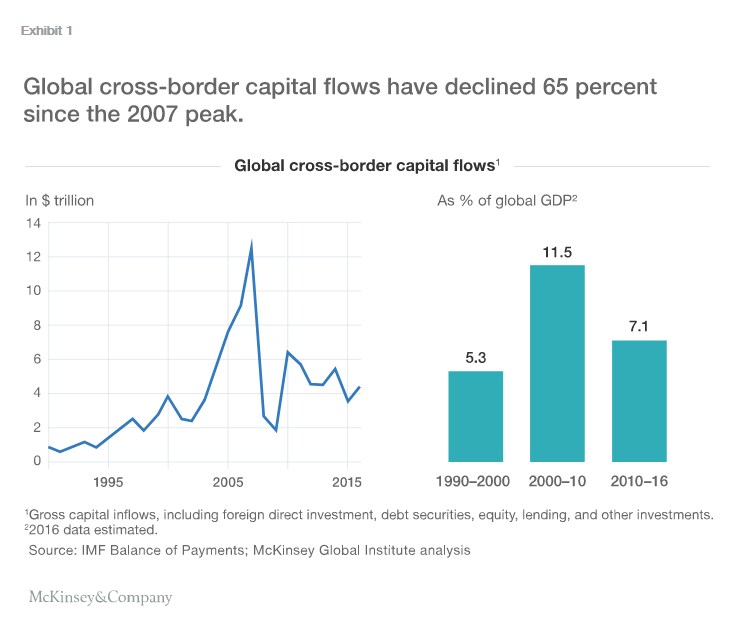
2007年8月に金融危機が始まってからの10年間で、世界金融の様相は劇的に変化した。国境を越える資本フローの総額は過去10年間で65%縮小した。この減少は、とりわけ国際的な銀行業務の大幅な縮小を反映している。
今日の世界金融の健全性について、こうした数字から何が分かるのだろうか。「金融グローバル化」――資本の国際的な移動――が急速に逆戻りし始めた証拠なのだろうか。そうだとして、それは本当に悪いことなのだろうか。
現在の縮小傾向は、2007年後半にバブルが崩壊し始めて以来、リスク回避の姿勢が強まり、リスクへの認識が高まったことを反映している。しかし、新たな調査を発表したマッキンゼー・グローバル・インスティテュートによれば、いま形作られつつあるのは、より強靭な世界金融統合の姿だ。
危機前には、世界最大級の銀行の多くが国際展開を進め、相互融資を増やし、海外の資産にも投資したため、国境を越えた銀行業務が急増した。例えば、ユーロ導入後、ユーロ圏の銀行は大きく事業を拡大した。ユーロ圏の銀行(およびその子会社)が保有する対外債権は、2000年の6.6兆ドルから2007年には23.4兆ドルへと急増した。とりわけ重要なのは、その増加分の大半がユーロ圏内で生じたことだ。統合された欧州の銀行市場が形成されつつあり、共通通貨と共通ルールによって各国のリスクはほぼ消えたと考える人もいた。
今日明らかなのは、多くの金融機関が慎重な事業戦略を実行するのではなく、単に群集心理で行動していたということだ。その後、米国の金融危機、続いてユーロ圏自身の危機に打撃を受けた大手グローバル銀行は、一部の事業を売却し、別の事業から撤退し、満期を迎えた融資を更新しないことで、海外での事業展開を縮小した。2007年以降、世界の銀行は少なくとも2兆ドル相当の資産を売却した。
スイス、英国、米国の銀行もいずれもこの後退の一端を担ってきたが、その中心にあるのはユーロ圏の銀行だ。危機が始まって以来、ユーロ圏の銀行は対外債権を7.3兆ドル、率にして45%削減した。そのほぼ半分は、ユーロ圏の借り手、特に銀行向けの債権ポートフォリオの縮小によるものだ。通貨圏内での融資は準国内取引だという見方は崩れ去った。
金融危機が進行するにつれ、「ヘアカット」や「ベイルイン」を通じた民間部門の負担が、脅威となる選択肢になった。リスクの観点からは、規模の優位性と市場に関する知識を持つ銀行にとって、国内市場の魅力が相対的に高まった。例えばドイツでは、上位3行の総資産に占める対外資産の割合が、2007年の65%から2016年には33%へと逆転した。これは単にバランスシート全体を縮小した結果ではない。同じ期間に国内資産は70%増加した。
銀行業務に関する限り、ユーロ圏内外で生まれつつあるのは、より安定した金融システムである可能性がある。銀行には自己資本の再構築が求められ、流動性に関する新たな規則によってレバレッジと脆弱性が低下した。ストレステストや破綻処理への備え――業界でいわゆる「リビング・ウィル」と呼ばれるもの――は、複雑化を大きく抑制する要因となった。これらすべてが、海外事業の魅力も低下させた。
国境を越える資本フローの構成がより多様になったことも、安定性の高まりを示している。国境を越える融資の年間総フローが3分の2減少した一方で、海外直接投資は比較的堅調に推移した。海外直接投資(FDI)は、企業の長期的な戦略判断を反映するため、資本フローのなかで群を抜いて安定した種類だ。株式関連の投資(FDIと証券投資の合計)は、国境を越える資本フローに占める割合が、2007年の36%から現在は69%に上昇している。
安定性を示す最後の指標として、資本収支と金融収支の合計を含む世界的な不均衡が縮小している。2016年には、こうした不均衡は世界GDPの1.7%となり、2007年の2.5%から低下した。さらに、残る赤字と黒字は、危機前よりも多くの国に分散している。2005年には、米国が世界の純資本フローの67%を吸収していた。2016年までに、その割合は半減した。一方、中国が世界の純資本黒字に占める割合は、2005年の16%から前年にはわずか1%となった。また、ドイツやオランダなど少数の例外を除き、ユーロ圏内の不均衡も縮小した。今日、発展途上国は再び資本の輸入国となっている。
だからといって、安心してよいわけではない。世界の金融システムの結びつきが強まれば、伝染リスクも必然的に高まる。過剰な動きはいつでも再発し得る。実際、成長見通しが平凡ななかでも、一部の先進国では株式市場や不動産市場が過去最高値を更新しつつある。総資本フローの変動性も依然として懸念材料だ。2010年以降、発展途上国の3分の1、先進国の3分の2で、資本流入総額に大きな変動が生じている。融資フローはとりわけ不安定で、60%を超える国々で何らかの年間変動が見られた。変動幅の中央値は、先進国でGDP比7.7%、発展途上国で同3%だった。
システム内のリスクを抑えるため、さらに対策を講じるべきだと主張する人もいる。リスクが銀行からシャドーバンクへ移っただけなら、その主張は正しいかもしれない。しかし全体として、強靭性の向上と安定性の高まりを示す兆候は至るところにある。したがって、過去10年間に講じられた対策は、次の危機が確実に起きたとき、脆弱性を抑えることにつながる。




