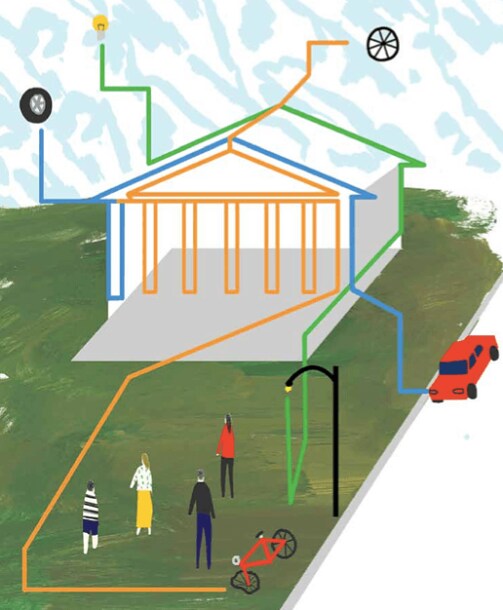
料金所の通行料を分単位で支払う自動運転車。時刻や価格に応じて最適な電力会社を選ぶ電球。ロボアドバイザーが行う投資判断。そして、3Dプリンターがその場で製造し、必要な知的財産に対するロイヤルティーをリアルタイムで支払う製品。これが、インテリジェンスとコネクティビティが経済全体にますます広く行き渡るなかで到来しつつある「すべてのインターネット」の世界だ。あらゆるものが互いに通信し、エンドポイントは、センサー主導のデータ収集と継続的に進歩するコンピューティング、すなわち機械学習によって、自ら判断を下すようになる。
これを実現するには、円滑に機能する安全なマイクロペイメント・システムが必要となる。金融資産、デジタル資産、権利管理、知的財産、ロイヤルティーのあり方を捉え直さなければならない。「IoTによるセンサー技術やデータの収集・交換には、金融サービスの根本的な再考が必要です」と語るのは、金融サービスに注力するロンドン在住のプライベートエクイティ・ベンチャーキャピタル投資家、ウダヤン・ゴヤル氏だ。
銀行が対応を誤れば、この新しい世界で単なる決済機関へと格下げされかねない。クレジットカード会社や保険会社は事業縮小に直面する可能性がある。そこで従来型の金融サービス企業は、デジタル経済の結節点で自らの役割を見いだそうとしている。進化するIoTで有利な地位を確保すれば、銀行は多様な革新的サービスから新たな収益を得られる。
「IoTでは、決済は生活のリズムを刻む伴奏のようなものになります。至るところに存在しながら、意識されなくなるのです。車はデビットカードと連携し、ガソリン代を自動で精算するようになります。家も公共料金を精算してくれます」と語るのは、ドイツ銀行の元幹部で、コルレス銀行業務に代わる仕組みを構築するロンドン企業Earthportの最高執行責任者(COO)、ダン・マロビッツ氏だ。「現実には、決済の大半はいまも銀行を通じて行われ、多くの人が銀行にお金を預けています。したがって銀行は、こうした将来の資金の流れに必然的に関わることになります」。しかし、そこに至る道には課題が山積している。
銀行はデジタルデータの仲介役になるのか?
デジタルID、データ管理、データプライバシーはIoTの重要な要素だ。人やデバイス、システム、アプリケーション、サービスを構成するソフトウェアは、すべて定義され、デジタルIDを付与されなければならない。では、誰がデジタルIDを開発し、保護し、保管するのだろうか。
かつて、シリコンバレーの有力企業は、データの保護と流通で中心的な役割を担おうとしたが、成功しなかった。マイクロソフトは14年前、PassportとHailstormの構想を通じて、中央集権型のデジタルIDサービスを試みた。同じ頃、インテル、サン、オラクル、AOLも、Liberty Allianceというグループを通じて同様のサービスの開発を目指した。現在、フェイスブックは膨大な個人データを保有しているが、これまでのところ大半の分野で金融サービスへの参入を避けてきた。
いまやデータは資本に匹敵する価値を持つデジタル資産だ。シリコンバレー企業ではなく銀行こそが、私たちのデジタルIDを作成・保護し、データ交換の仲介役を担うのに最適だと考える人は多い。銀行は、あらゆるデジタル資産のグローバルな取引に伴うID、プライバシー、セキュリティのサービスを提供できる可能性がある。
開発者が、個人や組織の希望を考慮し、所有者の許可を得たデータを基盤にアプリを構築できれば、多様な新しい金融サービスが生まれる可能性がある。例えば、IoTやPOSシステムを介して商取引データや取引データにアクセスできれば、銀行は個人や企業の信用力を評価しやすくなる。Santander Innoventures、Oliver Wyman、そしてロンドンのウダヤン・ゴヤル氏が創設したベンチャー投資・アドバイザリー企業Anthemisが作成した「Fintech 2.0」白書によれば、銀行は資金需要を予測し、中小企業から融資の申し込みがある前に対応して、リアルタイムの融資を提供できる。
新たな消費者向けサービスは、個人の購入、支払い、習慣に関するデータを分析できる。それにより人々の金融リテラシーが高まるかもしれない。健康記録と食事・運動の記録を組み合わせれば、健康増進が期待できるのと同様だ。消費者は自分のデータを活用し、購入意向を小売業者に直接伝えることで、より良い提案を受けられる可能性がある。またIoTにより、書類への記入が文字どおり不要となり、世界中で毎年、無駄に費やされている数百億時間を取り戻せるかもしれない。
こうした将来のサービスを念頭に、Citi、BNP Paribas、Deutsche Bank、HSBC、JP Morgan Chaseを含む12行が2011年、数千行の電信送金などの取引を扱う協同組合、国際銀行間通信協会(SWIFT)と連携を開始した。銀行水準のID、プライバシー、セキュリティをあらゆるデジタル資産の国際的な交換に提供する、Digital Asset Grid(DAG)と呼ばれる世界的な金融インフラの構想を描いた。しかし、このプロジェクトは後に打ち切られた。
障壁は、多数の大手機関を協力させることだけではなかった。DAGのような仕組みを実現するには、銀行はアップルのような企業を手本に考え、運営する必要がある。他社がその上に新たな革新的サービスを構築できるプラットフォームを提供するのだ。銀行は、地下室に有形資産の評価額を保管することに由来する、時代遅れで傲慢な考え方を捨てられないかもしれない。また、大手銀行の多くはいまも、台頭するIoTのなかで事業を運営するためのデジタルインフラを欠いている。スペインの大手銀行BBVAの最高経営責任者(CEO)で、かつてコンピュータープログラマーだったフランシスコ・ゴンサレス氏はこう語る。「デジタル世界で競争するには、リアルタイムで稼働し、夜間にバッチ処理を実行しないプラットフォームが必要です。しかし舞台裏では、ほとんどの銀行がいまだに私たちの言う『スパゲティ・プラットフォーム』を使っています」(デジタルバンキングに積極的に投資している自社は、当然ながらその例外だと同氏は考えている)。
それでも世界経済フォーラム(WEF)は2016年8月の報告書で、金融機関はデジタルIDシステムを推進するうえで有利な立場にあると論じている。商業上・規制上の目的で利用者情報を確認する仕組みがすでに整っているからだ。銀行がこうしたサービスに進出することには、強い事業上の根拠があるとWEFは述べる。そうすれば、銀行は金融アドバイスの対象を広げたり、行動に基づく保険などを提供したりできる。顧客の個人データを保管できない、または保管したくない企業に「ID・アズ・ア・サービス」を提供することも可能だ。さらに、ID管理を独立した有料サービスとして提供できる可能性もある。
確かなことが一つある。デジタルIDは今後、金融サービスの重要な一部となる。今年、SWIFTが主催する主要な年次金融業界会議Sibosでは、このテーマが中心議題となった。Sibosには金融サービス業界の幹部が7,000人以上集まる。Mastercardのエンタープライズ・パートナーシップ担当プレジデント、カルロス・メネンデス氏はこう語る。「お金は、いまや価値の交換や支払いにとどまりません。デジタルIDという形で、各取引に追加情報を組み込むことができます」。
デジタルIDの効用は、セキュリティ向上にとどまらない。「IDと認証の仕組みを決済プラットフォームと組み合わせれば、何十億人もの金融包摂と貧困削減を実現できます」と語るのは、ビル&メリンダ・ゲイツ財団で貧困層向け金融サービス部門の副ディレクターを務め、デジタルIDに関するWEF報告書の作成にも携わったコスタ・ペリック氏だ。「最終的には、データ保管庫のようなデジタルサービスがデジタル社会の基盤となり、既存および新たな政府サービスや金融サービスを提供するための、途方もなく大きな新たな機会にもなるでしょう」と同氏は述べる。
データの暗黒面
デジタルIDが普及し、私たちが所有する物の大半がインターネットにつながれば、私たちに関する情報がますます多く取引されるようになる。課題は、その情報をすべてどう管理するかだ。「そう遠くない将来、データ市場はどのような姿になるのでしょうか。誰がルールを作り、どう執行するのでしょうか」と問うのは、データガバナンスとプライバシーの擁護者であるオーレリー・ポルス氏だ。同氏は、企業が人々に関するデータを一元的に把握できるよう支援する、ベンチャー資金を得たサンフランシスコ企業Krux Digitalに所属する。また、欧州連合が15年前に設置したデータ保護監督機関の倫理顧問も務めている。
IoTは、長く予告され、恐れられてきた、真に個人に合わせたマーケティングへの大きな一歩だ。大きな可能性を秘める一方で、複雑さや侵入のリスクもはらんでいる。車、時計、冷蔵庫、ガレージのドア開閉装置がネットワーク上のノードとなり、スマートフォンで操作できるようになる。そして、Earthportのマロビッツ氏が「デジタル・スリップストリーム」と呼ぶ情報の痕跡を残していく。そこから絶え間なく生じる購入、嗜好、判断の流れが、極めて具体的な属性を持つ人々の集団、つまり「あなた」を形づくる。
その結果、さまざまな企業が計り知れない価値を持つ資源を手にするかもしれない。「IoT機器を通じて収集できる非常に詳細なデータが利用可能になることで、金融サービス業界のリスクに対する考え方は根本的に変わります」と語るのは投資家のゴヤル氏だ。同氏はベンチャーキャピタリストであると同時に、プライベートエクイティ企業Apis Partnersのマネージングパートナーでもある。
保険の仕組みは劇的に変わる可能性がある。ゴヤル氏は続ける。「スマートデバイスやウェアラブル技術で収集されるデータは、生命保険会社のリスクモデルを再定義するのに役立つでしょう」。保険会社には好都合でも、あなたにとってはそうでないかもしれない。同様に、コネクテッドカーによって自動車保険の新たなリスクモデルが可能になる。すでに複数の保険会社が、運転中のドライバーの行動を監視し、その情報を保険会社に直接送信する保険商品を提供している。保険会社は事故の可能性を評価し、それに応じて保険料を設定する。運転が上手な人は保険料が下がるはずだ。一方で、高度に個人化されたデータの活用は、ゴヤル氏が「テール除外リスク」と呼ぶ状況を生む可能性がある。個人データが明らかになることでリスクが高いと見なされれば、まったく保険に加入できなくなるかもしれないと同氏は説明する。
健康やその他の個人情報が企業や政府によって大量に自由に共有されれば、暗い側面も生じうる。誰がいつ何にアクセスできるのかを明確にするため、原則とデータ倫理を確立し、データとともに許可情報を流通させる新たな技術革新が必要だと、Krux Digitalのポルス氏は言う。多くのスタートアップが個人情報の管理を本人に取り戻す方法を模索しているが、これは途方もなく困難な課題だ。
倫理とセキュリティの課題
必然的にIoTに人工知能(AI)が加われば、課題はさらに大きくなる。誰がルールを作り執行するのかという問いは、データガバナンスと同様、AIについても答えが見えていない。一方で、IoTとAIの組み合わせにより、利用者の習慣やニーズを監視・学習し、支出や貯蓄の行動を調整するよう通知・助言するスマートウォレットなど、新たな個人向け金融サービスが登場すると予想される。また、自動化されたエージェントがネットワークを通じて保険の必要性を判断したり、金融アドバイスやポートフォリオ管理を提供したりするかもしれない。こうしたシステムの自律性が高まり、依存度が増すにつれ、安全策が必要となる。システムが自動化されると、正のフィードバックループが生じ、資産バブルや市場暴落のような問題につながるおそれがある。自律型AIは、意図しない別の結果をもたらし、倫理的・法的問題を引き起こす可能性もある(TKページの記事を参照)。
新たなサービスの登場に加え、IoTは貿易において、地域・国際の両面で透明性と効率性を高める。分散型台帳技術であるブロックチェーン(TKページで詳述)は、あらゆる種類の資産の所在、所有権、状態の追跡などに、これまでにない水準のセキュリティと認証をもたらしうる。2015年の「Fintech 2.0」白書はこう述べている。「IoTを分散型台帳およびスマートコントラクトと組み合わせることで、貿易金融のコストが大幅に削減されると期待しています」。同報告書によれば、国際貿易は2020年までに年率8%で成長し、それに伴う金融収益は700億ドルに達する見込みだ。「これは銀行とフィンテック・スタートアップの双方にとって、貿易金融のプロセスを効率化する大きな機会です」と白書は続ける。
大手金融機関は、小規模で機動力のある企業との連携を通じて適応を図っている。ロンドンを拠点とするスタートアップEverledgerは、ブロックチェーン技術を使って小売販売されるダイヤモンドなどの宝石のサプライチェーンを監視しており、Mastercardと提携した。サプライチェーンでの偽造品対策をブロックチェーン技術で強化する、ロンドンの別のスタートアップBlockVerifyは、RabobankとLloyds banking groupの支援を受けるStartupbootcamp Fintechに参加している。
IoTによって家庭の電球などがネットワークにつながり、その一部となれば、電球自体が競争する電力網から最も有利な電気料金を交渉できるようになるかもしれない。Visaは、電球が電気を消費した時にだけ電気料金を支払う仕組みを構想している。単発の支払いではなく、電球が継続的に少額ずつ支払う。これには、極めて小さな取引に対応する新しい通貨が必要となる。デジタル通貨のビットコインやイーサリアムのイーサは、コンピューターのわずかな帯域幅、ストレージ、CPU時間、あるいはエネルギーやセンサーデータの支払いにも使える可能性がある。Visa Europeは、ベルリンを拠点とするSatoshiPayとこのようなマイクロペイメント・システムの試験を行っている。
しかし投資家のゴヤル氏は、「こうしたマイクロペイメントがハッキングされたらどうなるのでしょう」と疑問を呈する。こうしたシステムには、安心できるほどのセキュリティと効率性が求められるが、まだ実現していない。金融サービス企業には、さらに多くの取り組みが必要だ。ネットワーク経済で勝ち残る企業は、取引を処理するだけでなく、顧客が残す電子的な痕跡、いわゆるデジタル・スリップストリームに含まれる豊富な情報を活用しなければならないと、Earthportのマロビッツ氏は説明する。銀行が私たちのデータを信頼できる仲介役となり、デジタル上の足跡を活用できれば、ウェブは、知らないうちに追跡されながらサイトを訪れる場所から、私たちが自分の行動を把握する許可を与え、生活の自動化に役立てる場所へと変わりうる。
例えば、消費者が車を買いたいとする。現在は銀行のネットワークを使って支払いを送る。将来、銀行がデジタル仲介役になれば、車を探していることをデジタル上で知らせることができる。これは「インテント・キャスティング」と呼ばれる。販売店や保険会社など、ネットワーク上の他の企業はリアルタイムで提案でき、消費者は各社のデジタル上の評判を基に提案を選別できる。購入時には、車の購入、保険加入、登録に必要な書類情報を、本人の許可のもと安全にアカウントから関係者へ開示できる。希望すれば、第三者の保証サービスにデータの利用を許可することもできる。Swiftの業界プロジェクトが当初構想したこのシナリオでは、銀行はこうした交換を仲介して手数料を得る。
IoTネットワークが本格稼働すれば、車にメッセージを送り、自分で売却または貸し出すよう指示できるようになるかもしれない。その際、銀行の場合もそうでない場合もあるデータ仲介業者が、何百万もの取引を管理して収益を得る。




