双方の立場は ギリシャ交渉で硬化しており、債権者と債務者はなお 互いに大きく隔たっているように見える。本稿では、合意にとって極めて重要な3つの要素を概説する。それらは基礎的財政収支、債務への対処、そして何よりも、通貨同盟における自信と信頼に関するものだ。
まず、 財政目標をめぐる議論では、債権者側は、今年はGDP比1%、来年は2%、2017年は3%、2018年までに3.5%へ引き上げる基礎的財政黒字(利払いを除いた歳入と歳出の差)を求めている。これに対し、シリザは今年は最大0.75%、2016年は1.75%、2017年は2.5%という、より控えめな調整を求めている。2015~18年の財政経路を累積すると、両者の差は、債権者側がGDP比でさらに1.0%を求めていることに相当する。どのような基準で測っても、この差はGDPへの影響という点では大きいが、債務全体の負担と比べればむしろ重要ではない。実際、景気後退期には、GDP比1%の財政調整が年ごとにGDPを1%を超えて押し下げるという点で、研究文献はおおむね明確だ。GDPが25%を超えて減少した後、ギリシャが基礎的財政黒字の引き下げを求めるのには一理ある。
第二の問題は、 公的債務の水準である。国際的な論者や研究者( こちら および こちらを参照)は、ギリシャへの債務救済を求めてきた。この点では、相互に関連するいくつかの側面を考慮する必要がある。
高い債務水準は、高い基礎的財政黒字を必要とし、それが成長を損ない、政治的にも実現不可能となるのだろうか。シリザと債権者側は、2018年以降の基礎的財政黒字を3.5%とする点では一致しているようだ。しかし、 アイケングリーンとパニッツァから分かるように、これほど高い基礎的財政黒字が長期間続くことはまれであり、政治的・経済的に大きなコストを伴う。こうした高水準の基礎的財政黒字は、実際には必要ないとも考えられる。たとえば、基礎的財政黒字を大幅に低い2.5%にとどめ、インフレ率と成長率について異なる仮定を置いてみよう(基本シナリオ:名目成長率3.7%、悲観シナリオ:名目成長率2%、平均金利はフォワードレートから算出した3.7%。詳細は ダルヴァシュとヒュットルを参照)。名目成長率を2%と仮定するだけの悲観シナリオでも、ギリシャの債務対GDP比率は、ペースは遅くなるものの、なお低下する(図を参照)。債務対GDP比率の低下が遅くなる場合、ギリシャが公的債権者に期日どおり返済できるよう市場へのアクセスを確保するか、公的債権者からの融資返済を延期する必要がある。後者は事実上、何らかの債務救済に相当する。ギリシャは昨年、市場へのアクセスをほぼ回復したため、2020年から市場を通じてEUへの返済を開始できるだろう。さらに、2030年の債務対GDP比率が115%でも、105%の場合と同様に、市場へのアクセスと両立し得る。
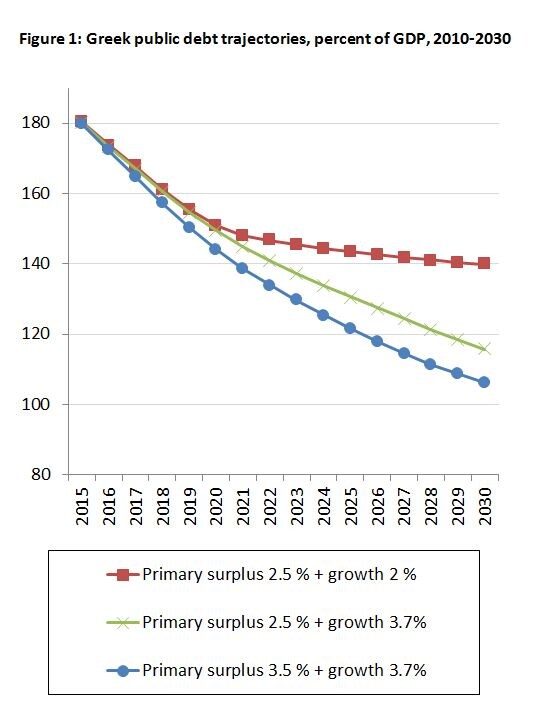
出典:ブリューゲルによる試算。詳細はDarvas and Hüttl(2014)を参照。
注目されがちなのは、ギリシャ経済に対する公的債務の実際の負担ではなく、債務対GDP比率という表面的な数値だ。債務が経済に与える負担を測る指標の一つは利払いである。2015~2020年の期間に、ギリシャの年間利払いは GDP比2.6%を超えない。 実際、欧州の公的債権者は2020年まで利払いを免除しており、債務返済期間は30年を超える。その結果、ギリシャの利払い負担はフランスが支払う利息とほぼ同じ水準にある。
一方、ラインハートとロゴフが主導した実証研究は、債務水準がGDP比90%を超えると成長率と負の相関があることを示している、と主張する人もいる。しかし、この証拠は トーマス・ハーンドン、マイケル・アッシュ、ロバート・ポーリン によって、特に強く異議を唱えられた。総じて、債務が成長に強い悪影響を及ぼす水準がどこなのかは明らかでない。基礎的財政黒字を引き上げて実現する債務比率の10または20パーセントポイントの差が、今後の成長実績を大きく変えるという証拠は、確かにほとんどない。
ギリシャの債務返済が先送りされ、利払い負担が低いことから、経済学者がギリシャ債務の正味現在価値の低さと呼ぶ状況が生じている。 ヒューゴ・ディクソン は、金融工学を用いてこれをより分かりやすく示すことを提案した。こうした考えはさらに検討する価値があるが、確実に必要となるのはギリシャが市場へのアクセスを再び得ることであり、この点は後述する。
最後の、そしておそらく最も議論を呼ぶ問題は、IMFへの返済日程である。ユーログループはすでに2012年11月、EFSF融資と二国間融資の満期を15年延長する(返済開始は2023年)ことで、大幅な譲歩を行った。これに対し、IMFはこれまでギリシャの債務負担を軽減することを拒んできた。論理的な次の一歩は、IMFに方針転換を求めることだ。IMFはなお300億ユーロを危険にさらしており、その全額を2021年までに返済する必要がある。EFSF融資の例に倣い、猶予期間とIMFへの利払いの双方を延期できる。トロイカが、客観的に設計された堅固なプログラムを確保するためにIMFを招き入れた。今やIMFは、その失敗に対する責任を分かち合うべきだ。2012年11月の合意を引き合いに出すことは、最近 行われたように、あまり説得力がない。共同のプログラムは、責任も共有することを意味するはずだ。
ギリシャは今後数年間にECBへ約270億ユーロを返済する義務がある。特に7月の支払いは、市場からの借り入れでは賄えない。代わりに、ECBに代わる債権者を確保するため、欧州安定メカニズム(ESM)のプログラムが不可欠と思われる。
GDP成長率が予想を下回り続けるなら、GDP連動型融資への既存融資の交換も議論できる。予想外のGDPへの負のショックに対する保険を提供するためだ。
第三の、そして最も重要な問題は、自信と信頼に関するものだ。最近の混乱から得られる最大の教訓は、その経済への信頼がなければ経済は成長できないということかもしれない。シリザ政権が発足し、新たな債務合意に向けて対立的な交渉を始めて以来、信頼は劇的に低下した。特に、ここ数か月で国債利回りが大幅に上昇した。同時に、欧州委員会は、緊縮財政が大幅に縮小され、シリザが中立的な財政姿勢を実施したにもかかわらず、 実質GDP成長率の予測を下方修正した。確たる証拠ではないものの、これはギリシャのような国に何よりも信頼が必要であることを示唆している。信頼は、政治的行動と欧州のパートナーとの信頼関係構築によって生まれる。

出典:パネルA:欧州委員会の国別予測、パネルB:Datastream Thomson-Reuters
構造改革 は信頼の再構築と成長見通しの改善における重要な柱である( OECDは特定した ギリシャのサービス市場および製品市場において、競争をゆがめる規則や規定を320件以上)。IMFの研究によれば、構造改革は全要素生産性にプラスかつ統計的に有意な効果をもたらし得る。OECDも同意している。良好な制度、低い汚職水準、適切な競争水準、より良い教育制度を備えた国は、通常、そうした特徴のない国よりも良好な成果を上げる(包摂的成長に関するOECD報告書を参照)。
こうしたことを求めるのは、どれほど現実的なのだろうか。IMFプログラムにおいて外部から改革を押しつけた実績は、まちまちだ。しかし、通貨同盟に属することは、ラテンアメリカでの単純なIMFプログラムとは同じではない。ギリシャは、同盟のすべての国と同様に、リスボン条約(第121条)に署名した際、経済政策に関する主権を共有することに合意した。最も裕福な6000人に 減税 を認める一方、欧州の債権者には債務救済を求めたことは、確かに敵対的な行為だった。年金制度が持続不可能であるにもかかわらず、年金改革を拒み、 早期退職制度 を導入しながら債務救済を求めることは、ギリシャの年金を他者に負担させるよう求めるに等しい。同僚の ゾルト・ダルヴァシュが大幅な進展を示したと明らかにした制度改革の進行を遅らせることは、シリザ政権がそうしているように見えるが、主権共有を基盤とする通貨同盟では受け入れられない。
要するに、双方ともなお歩み寄る余地がある。妥当な合意は、次の内容から成るだろう。
基礎的財政黒字の目標を引き下げ、おそらく今年はわずか0.75%、来年は1.25%とし、中期的な基礎的財政黒字を2.5%とする。
IMFへの債務返済日程を延期する一方、それ以上の追加的な債務救済は行わない。成長が著しく期待を下回る場合には、債務救済を約束する。
ギリシャの制度改革をさらに進めるため、具体的な措置を実施する。それは信頼、自信、そして何よりも市場へのアクセスの再構築に適したものでなければならない。適切な政策と信頼が戻れば、成長見通しはそれほど悪くない。
包括的な合意を見いだすことは、ギリシャと債権者の双方の利益にかなう。そうした合意には、ギリシャが強力な改革を実施し、協調的な政治姿勢に戻ることが必要だ。これは、主権共有を基盤とする通貨同盟に不可欠である。また債権者側には、今後数年間の財政緊縮要求を緩和することが求められる。協調と信頼が再構築される場合に限り、ユーロ圏は債務不履行と離脱を回避できる。
この記事は、ブリュッセルに拠点を置くシンクタンク、ブリューゲルが最初に掲載したものです。同団体のウェブサイトで記事を読むには、 こちらをご覧ください。掲載は、世界経済フォーラムがその見解を支持することを意味しません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:Guntram Wolffは、2013年6月からブリューゲルの所長を務めている。
画像:雨の中、人々が立つ中でギリシャ国旗を持つ少年。REUTERS/Yannis Behrakis。




