新型コロナウイルス感染症(COVID-19)のパンデミックは、現金からデジタル決済へという世界的な流れを加速させました。
世界では17億人の成人が銀行口座を持っておらず、経済の現金離れが進むなかで不利な立場に置かれています。
先進的なフィンテックのソリューションが、銀行口座を持たないこうした人々がeコマースを利用し、取り残されないよう支援しています。
現金の時代は終わりを迎えつつあるのでしょうか。現金はもはや長くは王座を保てないのかもしれません。
世界各国の経済は、オンライン取引とオフライン取引の両方でデジタル決済を猛烈な速さで取り入れています。
世界全体の非現金取引は、キャップジェミニの「World Payments Report 2020」によると、2018年から2019年にかけて約14%急増し、7,090億件に達しました。Capgemini World Payments Report 2020アジア太平洋地域は欧州や北米を飛び越えて、非現金取引量で首位に躍り出ました。
小売業者、公益事業者、交通事業者、さらには大道芸人までもが、現在デジタル決済へと移行しています。多くの都市では、現金の受け取りを拒否する実店舗も出てきています。
パンデミックはデジタル決済の導入にどのような影響を与えたのでしょうか。
人々が日常生活に必要なものを購入するためにeコマースへ向かったことで、パンデミックはさらに変化を加速させました。
IBMの米国小売指数のデータによると、IBMの米国小売指数のデータパンデミックにより、実店舗からデジタルショッピングへの移行がおよそ5年分早まりました。
国連は10月に発表した声明で、新型コロナウイルス感染症(COVID-19)は、新興国と先進国の両方において「オンラインショッピングの行動を永久に変えた」と述べました。
アフリカ大陸では、現金がコロナウイルスの感染拡大の経路になるのではないかという懸念から、ケニアとガーナの政府がモバイル取引の手数料を免除し、デジタル決済の普及を後押ししました。
また、スタンダードチャータードによる世界規模の調査では、2020年9月時点で、世界の人々のほぼ3分の2(64%)が自国が完全なキャッシュレス社会になると予想しており、ほぼ半数(44%)が2030年までにそうなると予想していることがわかりました。
キャッシュレス経済への移行で、取り残される人々はいるのでしょうか。
世界銀行によると、世界では17億人の成人が、金融機関での銀行口座やモバイルマネー事業者を通じた口座のいずれも利用できない状況にあります。その半数近くは、バングラデシュ、中国、インド、インドネシア、メキシコ、ナイジェリア、パキスタンの7か国に住んでいます。
携帯電話を所有している人であっても、大半は日常生活で現金に頼っています。世界が現金に背を向け、eコマースを最優先とする考え方へ移行しつつあるなか、こうした人々は金融面で取り残され、疎外されるおそれがあります。
その大半は社会経済的に低い階層の出身で、低賃金の非正規雇用に就いているか、労働市場の外にいます。特に女性は銀行口座を持っていない可能性が高くなっています。
こうした人々は、従来型の通貨への依存によって、主流の商業活動から切り離されてしまうのではないかと懸念されています。支払いをオンラインで行うことや、必要な商品やサービスを最も有利な価格で、あるいはそもそも入手することができず、二級の現金経済に閉じ込められてしまうおそれがあります。
同様に、カードリーダーを購入する余裕がなく、モバイル決済の利用にも苦労している、世界で最も貧しい路上販売業者も取り残されるかもしれません。こうしたことはあってはなりません。
何百万人もの人々がデジタル決済やeコマースの恩恵から排除されるのは不公平です。また、こうした人々を取り込む方法を見つけることは、事業者や政府にとっても利益になります。
フィンテックはどのように役立つのでしょうか。
フィンテック企業が支援を行う一つの方法は、銀行口座を開設するプロセスをより利用しやすくすることです。
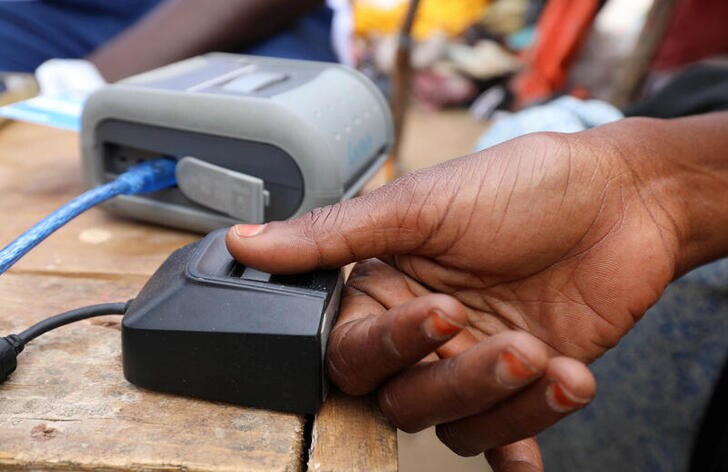
銀行口座を持たない人々の多くは、従来の本人確認(KYC)による身元審査に必要な書類を持っていません。そのためフィンテック企業は、指紋や虹彩による認証を含む生体認証などの新しいテクノロジーを活用し、こうした障壁を乗り越えてデジタルIDを確認する方法を模索しています。
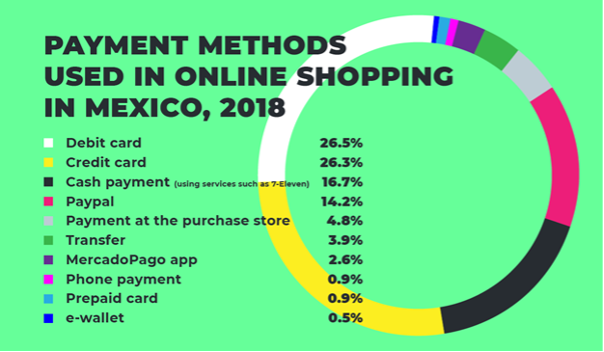
もう一つのより現実的なアプローチは、銀行口座を持たないユーザーが現金をデジタル化できるよう支援することです。メキシコはその実例の一つです。メキシコでは成人の37%しか銀行口座を持っておらず、非正規部門で働く人々は給与を現金で受け取っています。その結果、日常の買い物にキャッシュレス決済を利用することができません。
金融リテラシーの不足や地方での生活様式により、銀行機関へのアクセスが乏しくなっており、メキシコへ進出する世界的企業にとっての課題ともなっています。銀行口座を持ち、クレジットカードやデビットカードでの支払いを好むメキシコ人でさえ問題に直面しています。ほとんどのカードはeコマース取引の処理に使用できないためです。
メキシコの事業者は、顧客がオンラインで購入し、現金で支払うことができるハイブリッドモデルを導入しています。この仕組みでは、利用者はオンラインで商品やサービスを選択し、会計時に現金払いのオプションを選びます。支払いページで個人情報(氏名とメールアドレス)を確認すると、バウチャーが発行されます。利用者はそれを印刷し、7-Elevenなどの地元のコンビニエンスストアに持参して現金で支払います。取引は24時間以内に完了し、支払いが正常に処理されると、注文のステータスが支払い済みに変わり、利用者は商品を受け取ることができます。
このハイブリッド型の仕組みはうまく機能しています。実際、現金払いのバウチャーは、メキシコでオンライン購入を行う際に3番目に人気のある方法です。このような包摂的なアプローチは、同国のeコマースブームを後押ししています。現在、メキシコはラテンアメリカで最も急成長しているeコマース市場であり、ブラジルに次ぐ規模の市場の一つとなっています。
革新と創意工夫が求められています
多くの専門家は、スウェーデンが2023年までに世界初のキャッシュレス社会になると予測しています。しかし、世界各国の社会が着実にデジタル決済へと進み続けることは避けられないように思われます。
この流れには多くの正当な理由があります。デジタル決済は消費者に利便性をもたらします。政府は税金の徴収をより効率的に行う手段とみなしています。小売業者にとっては、現金の取り扱いに伴うコストやリスクを取り除くことができます。
しかし、移行期間をどのように管理するかについては、誰も取り残さないための創意工夫が必要になるでしょう。




