ノーベル経済学賞受賞者のマイケル・スペンスは、ニューヨーク大学スターン経営大学院の経済学教授であり、フーバー研究所の上級フェローを務めている。
さまざまな新技術は、グローバル化とともに、先進国と発展途上国のいずれにおいても、また教育水準を問わず、個人の雇用機会の範囲に大きな影響を及ぼしている。技術革新は定型的な仕事の数を減らすだけでなく、グローバルなサプライチェーンやネットワークの変化も引き起こしている。その結果、多くの経済圏の貿易可能部門において、複数の技能水準にわたる定型的な仕事、さらにはますます多くの非定型的な仕事が移転している。
では、政策立案者は、特に先進経済圏において、雇用(ひいては所得と富の分配)に関する新たで困難な課題にどのように向き合うべきだろうか。最近の研究から、経済構造の変化が雇用にどのように影響するかについて、いくつかの興味深い知見が得られている。
先進経済圏の貿易可能部門は、少なくとも20年間にわたり、雇用の実質的な純増をもたらしていない。同部門が生み出してきた仕事は、高所得層・高学歴層に集中しており、所得と学歴の中間層および下位層では雇用が減少している。高付加価値サービス分野の雇用増加は、製造業サプライチェーンのうち労働集約的な構成要素の縮小によって相殺されている。
2008年の危機までは、中間所得層および低所得層の雇用増加は、経済のうち非貿易部門においてのみ生じていた。この部門は先進国の生産量と雇用のおよそ3分の2を占めている。この部門では、従業員一人当たりの所得と付加価値はほぼ横ばいで推移していた。技術によって仕事がなくなることはあっても、グローバル競争によってなくなることはなかった。また、持続不可能な債務依存型の国内需要の拡大が、現在の雇用の欠損を先送りする一因となった。
その結果、先進経済圏では定型的な仕事が急速に減少する一方で、非定型的な仕事(例えば、機械やネットワーク化されたコンピューターによってまだ代替・削減されえない仕事)が増加している。これにより、教育と高度な技能への見返りが劇的に上昇し、先進国では、資本の所有者と高所得の従業員が受け取る所得の割合が20年以上にわたり増加している。
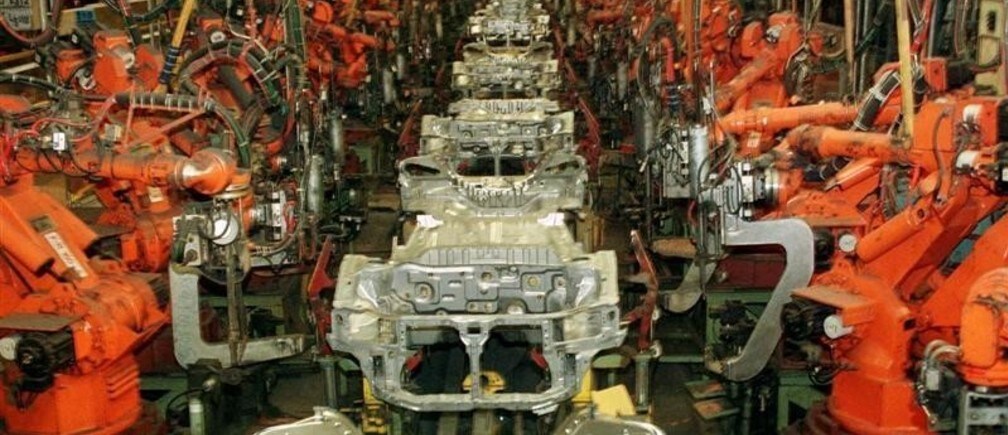
このように、先進国では成長と雇用が乖離しつつある。この傾向を牽引する主要な要因である技術は、複数の役割を果たしている。機械やロボットによる定型的な手作業の代替は、製造業や物流において強力かつ継続的で、おそらく加速している傾向である。一方、コンピューターのネットワークは、情報処理における定型的なホワイトカラーの仕事を代替している。
これには純粋な自動化も含まれる。もう一つの重要な要因は仲介の排除である。これは、銀行業、オンライン小売、そして多くの行政サービスにおいて仲介者が取り除かれることを指し、影響を受けている分野のほんの一部にすぎない。
しかし、技術の影響はそこにとどまらない。自動化、仲介の排除、そして遠隔性にかかるコストの削減を可能にする同じ種類の情報技術は、ますます複雑で地理的に多様なグローバル・サプライチェーンやネットワークの構築も可能にしている。
グローバル・サプライチェーンは、途上国の所得の上昇と比較優位の移り変わりによって絶えず変化しており、人的資源やその他の資源が、それらの活動を競争力のあるものにする場所に生産活動を配置している。これらのチェーンの構成要素には、中間財や組立だけでなく、研究開発、設計、保守・サポート、顧客サービス、業務プロセスなど、拡大し続けるさまざまなサービスも含まれる。取引、調整、コミュニケーションにかかるコストが低下するにつれて、こうした傾向はさらに強まっている。
その結果、「アトム化」と呼ばれることもあるグローバル・サプライチェーンの細分化が生じている。まますます細かく分割することが実現可能になり、より効率的になり、ほぼどこにでも配置できるようになっている。輸送・物流コストの面では、依然として近接性が重要である。しかし、途上国が新たなる最大の市場となり、世界の需要増加の大半を占めるようになるにつれて、アトム化を促す論理はさらに説得力を増すはずである。
グローバル・サプライチェーン、ネットワーク、サービスの効率的な分解は、関連する二つの帰結をもたらしている。第一に、経済活動と雇用をめぐる競争が直接的に行われる世界経済の貿易可能部分は、全体に占める割合を高めている。個々の経済圏についても同様である。第二に、競争力のなかったサプライチェーンの部分は、競争力のある部分に隣接していることによって保護されなくなっている。もはや隣接していることは必要条件ではない。
こうした力学と関連する課題は、先進国だけに限られるものではない。例えば今後10年間で、中国は労働集約的な組立の雇用の多くを、製造業とサービス業における付加価値の高い雇用に置き換えていく。その対象は貿易可能部門にとどまらず、急速に拡大している非貿易部門において、さらに顕著に進むだろう。自動化と積層造形の適用範囲の拡大とコストの低下は、初期段階の途上国を含め、世界的に労働集約的な機能に影響を及ぼす可能性がある。
これらの力に適応するうえで重要な要素は投資である。先進国の個人、企業、教育機関、政府にとって、教育と技能への幅広く、高水準で、効率的な投資が不可欠である。技能市場における大きな情報ギャップを解消することも、こうした投資の効率を高めるだろう。
人的資本の全般的な向上は、所得分配を直接的にも間接的にも改善するだろう(低技能労働者の供給を需要に比べて減少させることによって)。また、極端に偏った所得分配から生じる富の集中を、(部分的にではあるが)緩和することにもつながる。
貿易可能部門では、競争力は人的資本だけでなく、インフラ、税制、規制の効率性、政策に起因する不確実性、そしてエネルギーおよび医療費など、多くの他の要因にも左右される。
これらの分野で適切な措置を講じたとしても、個人や各国が直面する雇用の課題を完全に克服できる保証はない。とはいえ、そうすることは助けにもなるだろう。実際、社会的結束を維持し、公平性と世代間の移動可能性という中核的価値を守るために、雇用モデル、労働時間、契約労働、最低賃金、そして不可欠な公共サービスの提供において、大規模な適応が必要となる時期に入りつつあるのかもしれない。
ここで述べられている見解は筆者個人のものであり、必ずしも世界経済フォーラムの見解を反映したものではない。本記事は次の媒体と提携して公開されている: http://www.project-syndicate.org。
画像:蔚山の自動車工場の組立ラインに並ぶロボットと車体シャーシ REUTERS/Paul Baker




