トッド・グラスが、株価が示すほど状況は明るくないと指摘
2007年10月、ダウ平均株価は14,164.53ドルでピークを付けた。金融危機、ソブリン債務危機、そして世界的な景気後退を経て、同指数はようやく危機前の水準を回復し、今やそれを上回っている。では、現状はどう評価できるだろうか。
株価は将来を先取りする指標であり、企業の期待収益のシグナルとなるべきものである。現在の市場センチメントからは、楽観材料が多いことがうかがえる。しかし周囲を見渡すと、この「節目」は蜃気楼に過ぎず、株式への現在の需要は株式のファンダメンタルズではなく、中央銀行の政策によるものにすぎない可能性があると考える理由がある。
過去4年間、西側諸国の経済を特徴づけてきた景気の低迷、高い失業率、そして債務の重圧は、ウォール街からメインストリートに至るまで人々の信頼を奪ってきた。この状況を立て直すため、世界各国の中央銀行は量的緩和(QE)などの非伝統的な金融政策を実施してきた。米国では、連邦準備制度理事会(FRB)が現在、第3次QEを実施しており、毎月850億米ドル相当の住宅ローン担保証券および長期国債を買い入れている。
2009年以降、イングランド銀行(BOE)は3,750億ポンドの資産買入れプログラムを実施してきた。日本銀行(BOJ)も、2014年1月から毎月1,450億米ドル相当の日本国債および短期国債を買い入れる無期限の政策を実施すると最近発表し、QEの流れに加わった。
代替手段がほとんどない中、世界各国の中央銀行は、停滞する経済における支出の押し上げを狙ってQEの実施を決定した。しかし、資金は潤沢にあるものの銀行は融資を行わず、量的緩和により利回りが低下する中、投資家は株式など高い収益が見込める資産に資金を振り向けている。中央銀行がほかにどのような対応を取り得たかを想像するのは難しいが、今後の中央銀行にとって厳しい立場に置かれることになる。
米国では鉱工業生産や小売売上高が改善しており、景気が底打ちしつつある兆しは明らかだが、現在の株高が経済の実態に基づくものだとは考えにくい。ユーロ圏の解体に関する議論は後景に退き、米国も当面は財政の崖を回避したかもしれないが、状況は株価が示すほど明るくはない。そのため、中央銀行の政策が株式市場のバブルを助長している可能性が十分にある。
問うべき問題は、FRB、日銀、イングランド銀行などが資産買入れプログラムの打ち切りを決めたときに何が起きるかである。残念ながら、その答えは時間が経たなければわからない。ダウ平均株価の史上最高値は祝うべき理由に思えるかもしれないが、実際には、今日の株式市場の上昇が明日の新たな不安定化を招く危機へと転じることがないよう、慎重であるべきである。
執筆者:トッド・グラスは、世界経済フォーラムの金融サービス産業チームのプロジェクト・アソシエイトであり、「 金融開発報告書」の共著者でもある。
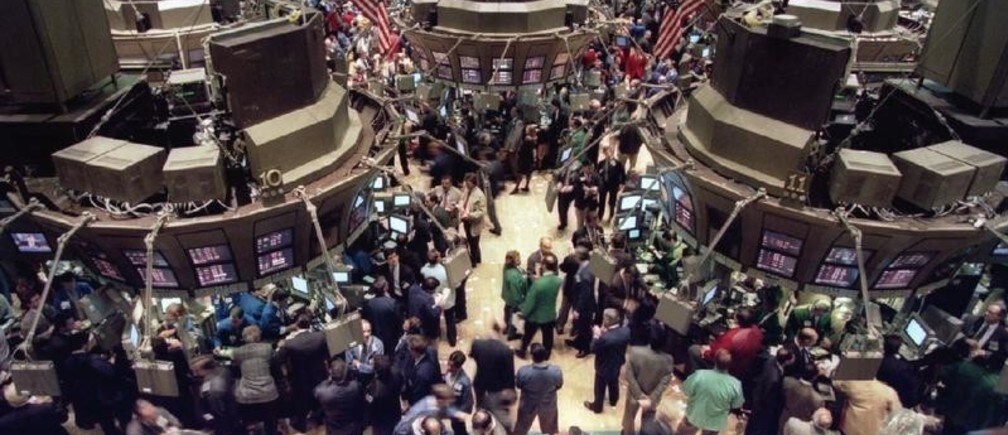
画像:ニューヨーク証券取引所 REUTERS/Peter Morgan




