世界経済フォーラムとアクセンチュアによる新たなレポートは、テクノロジーと人口動態の変化に伴い、金融アドバイスが進化していることを明らかにしている。
生涯にわたる金融的な幸福と金融リテラシーのためのパーソナライズされたアドバイスが、業界の主要な重点分野になりつつある。
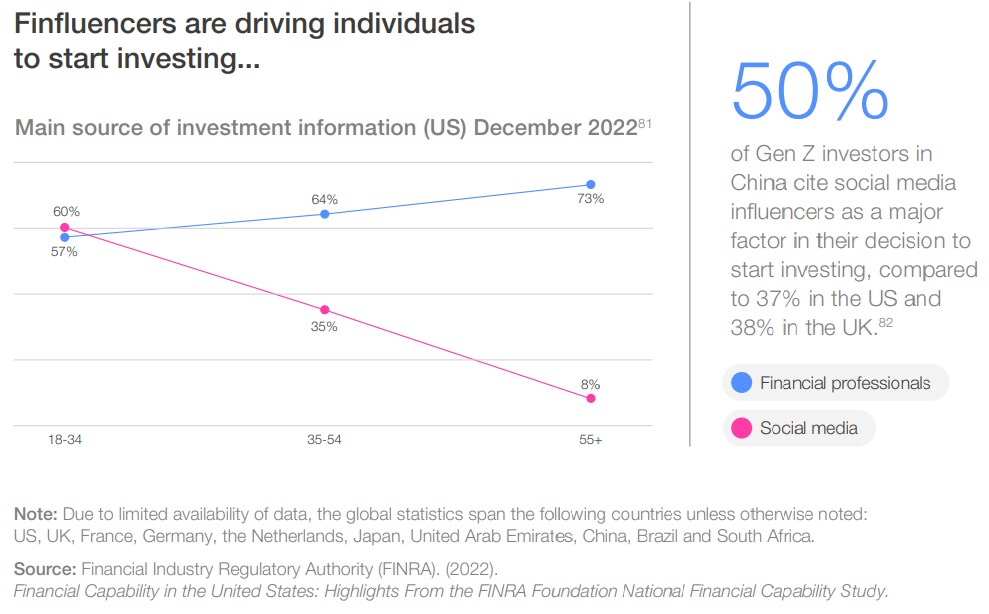
ソーシャルメディアのインフルエンサーは、従来の金融サービス企業が残した空白を埋めており、その結果、従来サービスが行き届いていなかったコミュニティの包摂が進んでいる。
金融アドバイス業界は保守的だと見なされており、主に富裕層の顧客を対象とする大規模で確立された組織が支配的であった。
今日、状況はこれ以上ないほど異なっている。急速な技術の進歩、人口動態の変化、そして変化する消費者の期待が、この分野を大きく変えた。世界経済フォーラムとアクセンチュアによる新たなレポート「The Future of Financial Advice」では、はるかに細分化され複雑になった市場において、金融アドバイスの姿がどのように変化しているかを検証している。
本レポートでは、金融アドバイス市場を特徴づける6つのトレンドと、金融リテラシーがこれまで以上に重要となっている今、政策立案者や規制当局が健全で信頼できる金融アドバイスへのアクセスをいかに保証できるかを取り上げている。
1. 人口動態の変化がイノベーションの必要性を生み出す
金融アドバイスは通常、投資による将来への備えから、負債の管理、老後と相続の計画に至るまで、人生の全段階にわたって個人に寄り添うものである。
平均寿命の延びに伴い人口動態が変化する中、金融アドバイスは適応し、人々が生涯にわたる金融的なレジリエンスを構築できるようにする必要がある。
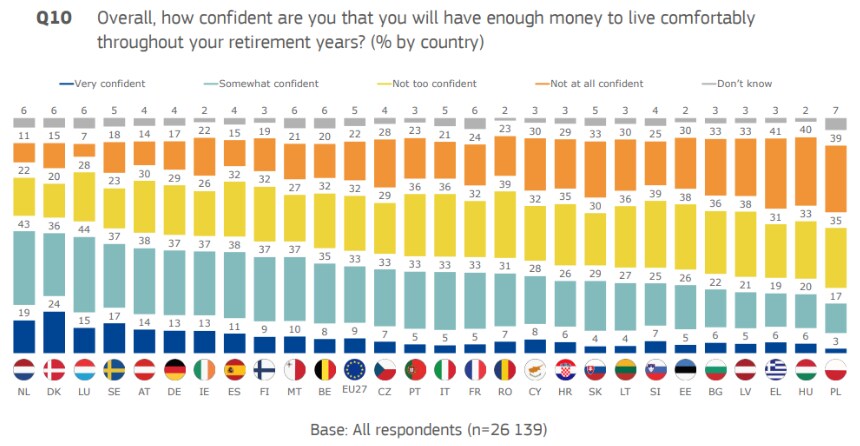
寿命の延伸、経済状況の変化、国の年金制度の変更により、高齢者が退職後に十分な資金を確保できない恐れがある。最近の調査によれば、快適な老後に備えて十分な貯蓄ができたと自信を持っているのは、わずか米国人の約半数とEU市民に過ぎないことが示されている。
世界経済フォーラムはどのようにして世界の金融システムを改善しているのか?
金融・通貨システムセンターは、持続可能性やレジリエンスから、イノベーションやデジタル化に至るまで、世界の金融システム全体の変革を理解するために、リーダーを結集している。
協力と洞察を促進することで、同センターはパートナーが金融システムを長期的な経済の安定と共通の繁栄に適合させるのを支援している。
本レポートによれば、特に学生ローンなどの影響もあり、若い世代は前の世代よりも早く金融サービス市場に参入している。
投資家の構成も変化しており、特に米国では、女性や有色人種が前の世代よりも積極的に関わるようになっている。
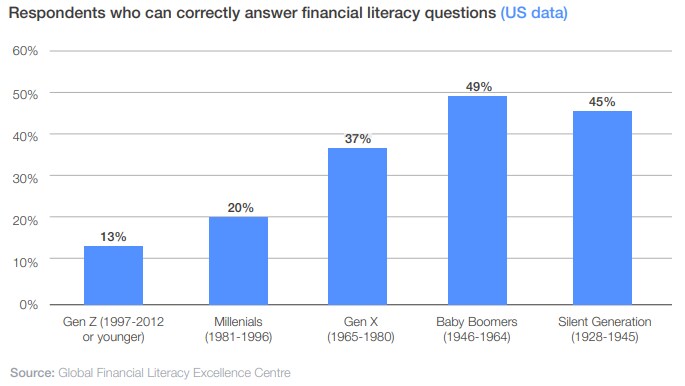
同時に、金融サービスへの信頼は低下し続けており、世界経済フォーラムの調査によれば、金融リテラシーは低く、特に最も若い世代(Z世代、ミレニアル世代、X世代)の間で低い状況にある。
信頼を取り戻すために、金融機関はより多様化した市場に対応する必要がある。これは、新たな顧客層と共感し合える多様なチームを採用し、彼らにリーチして教育するためのより良いアプローチを開発することを意味する。
2. 全体的な金融的幸福が注目を集める
必要なのは、自動車保険や年金プランといった個別のソリューションだけではなく、本レポートが「全体的な金融的幸福(holistic financial well-being)」と呼ぶものを実現するためのアドバイスと教育である。これは、個人が現在および将来の金融上の義務を果たせると安心できている状態を指す。
世界経済フォーラムの調査によれば、人々は、主要なライフイベントを中心とした長期計画に支えられ、あらゆる金融ニーズに対して包括的かつ公平なアドバイスを提供してくれるワンストップショップを求めている。
この全体的なアプローチは、貯蓄と投資の増加に貢献するだけでなく、心理的な価値も持つ。本レポートは米国での調査を引用しており、それによれば、このアプローチにより人々は個人の金融状況について不安や心配を感じにくくなり、全体的な幸福度や職場での生産性に大きな影響を与えるとされている。
銀行は、モバイルアプリやウェブサイトなどのテクノロジーを導入し、よりパーソナライズされたアドバイスと教育を提供することで、この機会を活かさなければならない。
3. 人々は高度にパーソナライズされたサービスと24時間いつでもデジタルでアクセスできることを期待している
このパーソナライズされたアプローチは、ますます当然の期待となりつつある。世界経済フォーラムの報告によれば、米国人の4分の3以上が、パーソナライズされたやり取りを標準と考えている。パーソナライズされたアドバイスに加え、人々は自分の口座や金融商品への即時アクセスも求めている。
「ロボアドバイス」のようなテクノロジー(自動化されたアルゴリズム主導の金融計画および投資サービスを提供するデジタルプラットフォーム)は、そのギャップを埋めることができる。日常的な金融管理を支援する一方で、人生における大きな判断については人間の専門家に委ねることができる。
4. 透明で公正な価格設定が参入障壁を下げる
消費者の嗜好の変化と、より柔軟で透明性が高く公正な価格体系を求める政策立案者の取り組みは、すでに金融機関のビジネスモデルにおけるイノベーションを促進している。
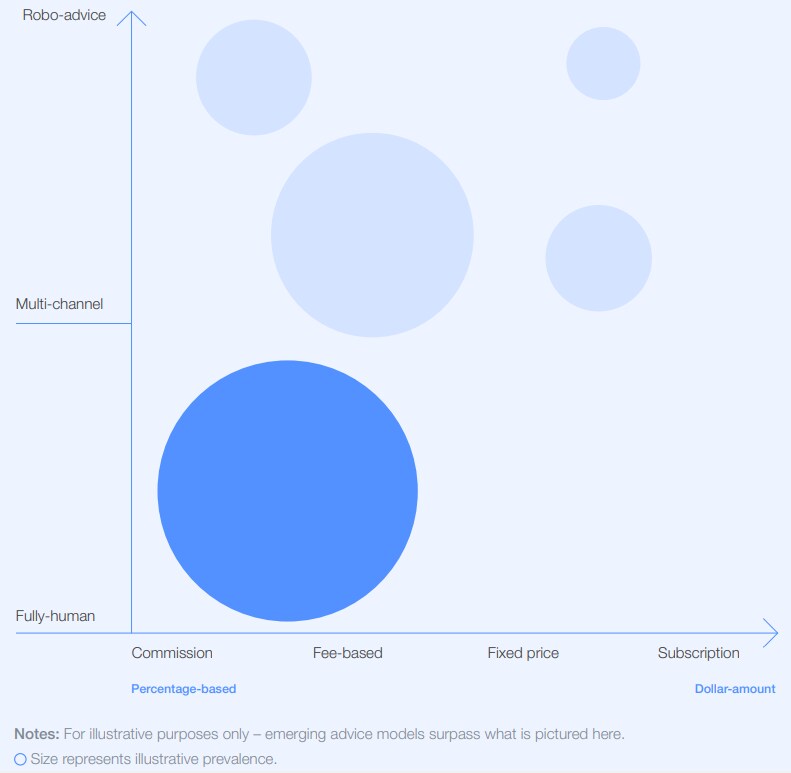
米国では、約10世帯のうち9世帯近くが手数料ベースのアドバイスを好み、手数料収入型のコンサルティングを避けている。金融アドバイザーにおける手数料ベース収入の割合は、この8年間で半分強から75%へと増加した。欧州では、手数料収入型の販売の割合がより高い。世界経済フォーラムが引用した調査によれば、欧州の成人の3分の2以上が、受け取っている金融アドバイスを信頼していない。
これらの主要な数値の背後では、特にZ世代とミレニアル世代という最も若い2つの世代が透明性を重視しており、手数料を抑えるためにアドバイザーを乗り換える傾向が強い。
したがって銀行は、金融アドバイスと教育を、より独立性を保ちつつ、より費用対効果の高い方法で提供することを優先しなければならない。金融セクターには、人による対応、マルチチャネル、自動化されたアドバイスを事業モデルに統合し、それぞれの分野に応じた差別化された価格設定を組み合わせる機会がある。
5. テクノロジーのイノベーションとAI
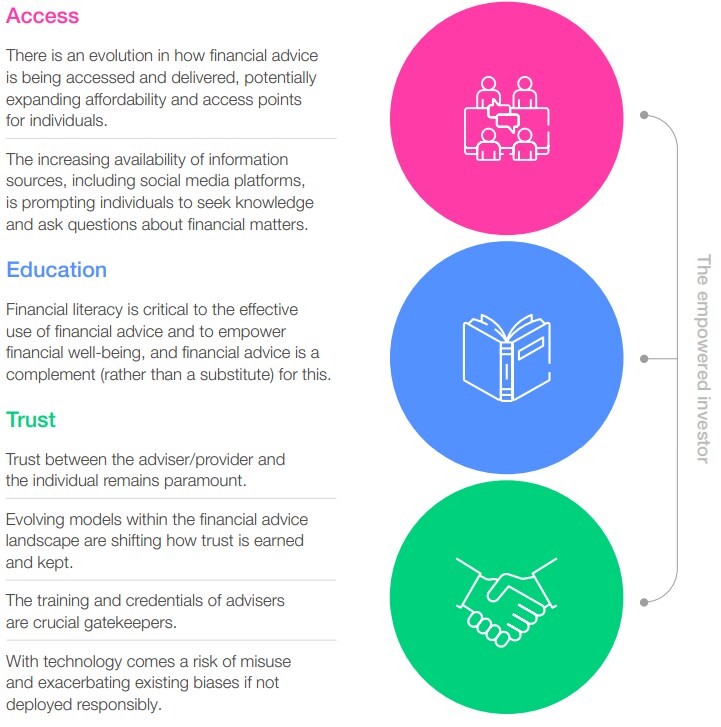
顧客の期待が高まり、新たな市場が生まれる中、テクノロジーの導入は、生産性の向上、コストの削減、市場へのアクセス拡大にとって不可欠となるだろう。
デジタルおよびモバイルプラットフォームの対話的な性質は、より高度なパーソナライゼーションを可能にし、金融計画をわかりやすくする助けにもなり得る。
生成AIは重要な役割を果たし、多くの定型的なプロセスの自動化を支援するとともに、アドバイザーがパーソナライズされたコンサルティングにより多くの時間を割けるようにする。同時に、AIはリアルタイムで価値の高いインサイトを提供し、オーダーメイドのアドバイスを自動的に生成することで、アドバイザーの業務を簡素化できる。
デジタル化と自動化がさらに進めば、若者や低所得世帯が金融アドバイスを利用する際のコストや障壁も下がるだろう。
ただし、これらの期待に応えられるかどうかは、金融サービス企業が技術基盤の近代化に取り組むかどうかにかかっている。
6. 「フィンフルエンサー経済」の誕生
ソーシャルメディアの影響を免れた業界はほとんどなく、金融サービスも例外ではない。
インフルエンサー経済は現在、240億ドル規模の産業となっている。世界トップ10の金融機関の合計フォロワー数が1,000万人である一方、トップ10の「フィンフルエンサー」は6,400万人のフォロワーを抱えていると、世界経済フォーラムは報告している。
インフルエンサーは現在、金融教育とアドバイスにおいて不可欠な役割を果たしており、特にZ世代とミレニアル世代の間で、既存の金融業界が埋められずにいた空白を埋めている。銀行と比べ、インフルエンサーはより親しみやすく包摂的であり、「売り込み」的ではないと見なされている。
とはいえ、彼らは必ずしも資格を持つ金融アドバイザーではない。そのため、アドバイスにはリスク管理の観点が欠けている場合があり、提携関係や収益化の方法について、より開示する必要があるかもしれない。
それでもフィンフルエンサーは、金融教育を提供し、従来から十分なサービスを受けられていないコミュニティへのアクセスを改善することで、従来の金融サービス事業者を一歩リードしつつある。金融アドバイス業界は、この格差を埋め、より広範な投資家層に自社のサービスを提供することで信頼を取り戻すため、ビジネスモデルの更新を継続しなければならない。




