この時期になると、クリスマスの寄付を呼びかける郵便物やメールが大量に届きます。その多くには、困窮する人々の胸を締めつけ、罪悪感を覚えさせるような写真が使われ、財布のひもを緩めてもらうことを狙っています。この募金手法をめぐっては、「 貧困ポルノ 」という考え方や、こうした写真に人々がうんざりするリスクについて議論が起きています。
これとは異なる種類の呼びかけもあります。世界各地、とりわけ開発途上国の起業家を目指す人々に、少額の資金を貸し付けるよう人々に求めるものです。マイクロクレジット、またはマイクロレンディングとして知られるようになったこの仕組みは、グローバル・ノースの一般の人々の間で非常に高い人気を得ています。
根強い人気
私の研究 では、マイクロクレジットの表象のあり方や、貸し手と借り手の間に築かれる感情的なつながりが、その人気に大きく関わっていることが示されています。
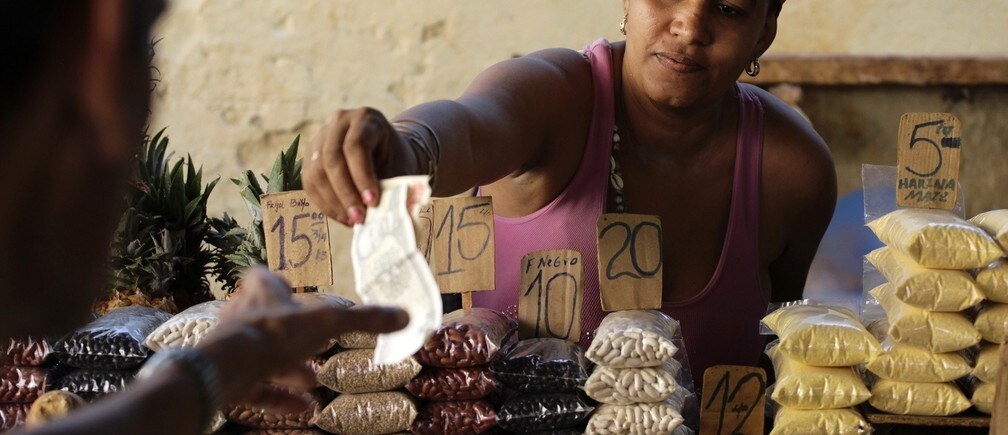
まず、マイクロレンディングの写真では、悲しげな顔が笑顔の女性に置き換えられています。多くの場合、女性たちは職場で色鮮やかな伝統衣装を着ています。そこに写るのは、自らと家族を貧困から抜け出させようと懸命に働く、強く、責任感があり、起業家精神に富んだ女性たちです。市場の売り子、野菜の生産者、仕立て屋、職人などです。男性は、マイクロクレジット全般でそうであるのと同じく、こうした描写には通常登場しませんが、 その状況は少しずつ変わりつつあります。
こうした写真には通常、成功の物語が添えられています。おおむね定型化された形式で、女性が融資を受けて事業を始め、それを順調に成長させ、貧困から抜け出した経緯が語られます。これらの表現が訴えかけるのは、融資を求められた人々が共感できる価値観です。住まいを改善すること、子どもを学校に通わせること、事業を成長させること。こうした物語は、たいてい前向きで明るいものです。
二重の投資
近年、マイクロレンディングはオンラインへと移行し、より幅広い人々に届き、支持を得るようになりました。たとえば米国では、社会的企業の Kiva が、2005年の設立以来、世界85カ国(米国を含む)で約150万人に6億4,500万米ドル超を貸し付けてきました。その資金は、多くの場合1回わずか25米ドルずつ、主に米国、欧州、オーストラリアに居住する100万人超の貸し手から集められていますが、開発途上国からの資金もあります。 フランス、 中国、 インド などにも、同様のウェブサイトがあります。
マイクロレンディングのウェブサイトは、借り手の状況を定期的に貸し手に知らせ、両者のつながりを強めています。融資先の人々がどうしているかを伝えるのです。借り手の成功を見届けることは、投資家に金銭面だけでなく感情面でも満足感をもたらします。二重の投資なのです。
オンラインのマイクロファイナンスは、人と人とのつながりを育むことで成功しています。貸し手一人と借り手一人を結びつけているように見せることで、そのつながりを強めています。子ども一人への支援を呼びかける慈善団体に似ていますが、こうしたつながりの陰には、Kivaや、現地で融資を実行する多数のマイクロファイナンス提携団体などの仲介組織が隠れています。
多くの場合、提携団体はKivaからの資金をまとめます。そのため、ウェブサイトを通じて特定の「Kiva起業家」に行われた融資は、通常、提携団体の別の借り手に渡されます。つまり、人と人とのつながりは、現実というより、しばしば錯覚なのです。
それでも、約束された透明性は、NGOの間接費や非効率性に懐疑的になり、資金の行き先や、どのような違いを生むのかを正確に知りたい寄付者の心を引きつけます。一度きりの寄付とは異なり、貸し付けは双方向のやりとりでもあり、資金を循環させ、何度も再び貸し出せるようにします。
高まる批判
マイクロクレジットは、バングラデシュのグラミン銀行創設者ムハマド・ユヌスが広めた考え方に基づいています。貧困層、とりわけ貧困に苦しむ女性たちを正規の金融制度に包摂する価値のある存在とした貢献により、ユヌスは2006年にノーベル平和賞を受賞しました。
貧困層には、一般の銀行から融資を受ける資格を得るのに十分な物品や財産がないことがよくあります。その不足を補うため、ユヌスは女性たちを小規模な融資グループにまとめ、互いの融資を相互保証させました。こうして、物的担保を社会的担保に置き換えたのです。ユヌス自身も、カリスマ性のある人柄とマイクロクレジットの仕組みは単純だという主張を通じて、マイクロレンディングの成功に大きく貢献してきました。
マイクロクレジットを称賛する物語が見過ごしているのは、マイクロクレジットが負債を扱う仕組みでもあるという点です。より率直には「マイクロデット(小口債務)」と呼ぶべきでしょう。そこにはリスクが伴います。金融業界(およびKiva)では通常、リスクは貸し手側にあるとされますが、多くの批判的研究者は、借入額がどれほど小さくても、 リスクにさらされるのは貧困層の女性借り手だ と示してきました。高金利、理解しにくい契約、略奪的な融資、強引な債権回収慣行は、消費者保護法制がない場合も多いなかで、いずれもマイクロクレジットの商業化によって助長されてきました。
貧困緩和という点でマイクロクレジットが実際にどのような影響をもたらせるのかも、まだ十分に明らかになっていません。
こうした批判があるにもかかわらず、一般の人々は今も概してマイクロレンディングを支持しています。批判について知らないことが、その理由である場合が少なくありません。ですから、Kivaのギフトカードを受け取ったり、このクリスマスに Lend with Care への参加を求められたりしたら、「貸し付ける」ボタンをクリックする前に調べてみる価値があります。
この記事は、 The Conversation. との協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味しません。
フォーラム:アジェンダの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:アンケ・シュヴィッタイはサセックス大学の人類学・国際開発学上級講師です。
画像:2013年10月23日、ハバナの市場の露店で、キューバ・ペソ表示の値札の前に立つ女性販売員が客にお釣りを渡す。REUTERS/デズモンド・ボイラン。




