銀行による証券取引の役割は、現代の金融システムにおいて大きな重要性を帯びている(Langfield and Pagano 2014)。今日、商業銀行は資産ポートフォリオに相当量の証券を保有している(米国で20%、ドイツで19%)。近年、米国のボルカー・ルールや、EUおよび英国のリカネン報告書とヴィッカース報告書などの取り組みは、それぞれ「伝統的な」融資銀行業務を証券取引から遮断することを目指している。米連邦準備制度理事会(FRB)のジェレミー・スタイン理事(2013年)が説明するように、こうした改革の理由の一つは、危機時に銀行が証券に投資する可能性があることだ。ボラティリティの上昇と投げ売りの可能性によって、証券取引の期待収益が高まり、銀行が融資から流通市場での証券投資へ資金を振り向ける可能性があるためである(Diamond and Rajan 2011, Shleifer and Vishny 2010)。
下落局面で買い、上昇局面で売る
最近の研究で、私たち(Abbassi et al. 2015)はドイツの証券登録簿と信用登録簿を分析した。そこでは、各銀行の個別の証券保有を四半期ごとに確認でき、企業への個別融資も観察できる。危機時には、取引の専門性が高い銀行ほど、他の銀行に比べて証券投資を増やし、とりわけ価格が下落した証券への投資を増やすことを示した。1 図1は、ドイツの銀行による7年物変動利付JPモルガン中期債への投資を例に、このパターンを示している。小図(a)は債券価格の推移を、(b)は当該証券の保有総額を示す。2008年9月のリーマン・ブラザーズ破綻後、債券価格が下落すると、取引の専門性が高いドイツの銀行はJPモルガン債の保有を増やし始める。その後の四半期に価格が回復し、100まで上昇すると、関連する保有額は減少する。他の銀行にはこの動きが見られない点に留意されたい。
図1a.JPモルガン7年物変動利付債の市場価格

図1b.証券保有額
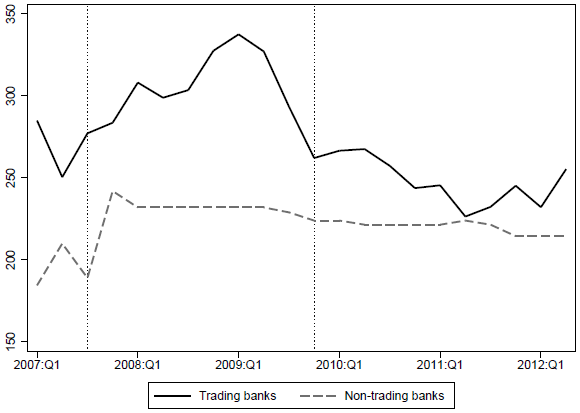
注:小図(a)は、2007年から2012年までのJP Morgan Chase & Co.の7年物中期債の月次価格推移を示す。小図(b)は、取引の専門性がある(高い)銀行(黒の実線)と、取引の専門性がない銀行(灰色の破線)による当該証券のユーロ建て保有額(百万ユーロ)を示す。最初の垂直線は2007年第3四半期の金融危機の始まりを示し、2本目の垂直線はドイツにおける危機の終わりである2009年第4四半期を示す。
これは一例にすぎないが、銀行の投資全体を分析すると、体系的な証拠から同様の傾向が確認できる。取引の専門性がある銀行は、危機時に他の銀行よりも証券投資全体を大幅に増やす(図2)。さらに、その影響は、以前に価格が大きく下落した証券への投資で最も強く、主に格付けの低い証券と長期証券に集中している。最後に、資本水準が高い(低くない)取引専門性の高い銀行ほど、こうした取引活動を活発に行うことが分かった。
図2.証券保有額
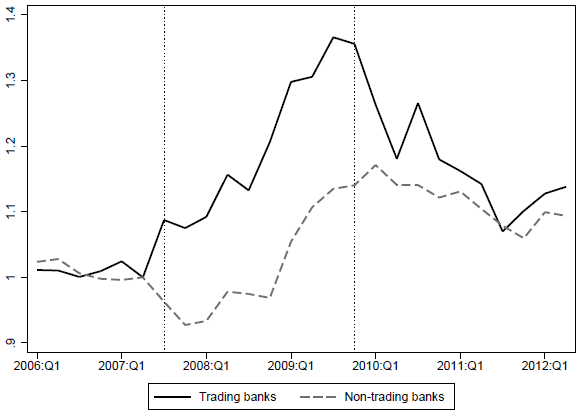
注:この図は、総資産に占める証券保有総額の推移を示す(2007年第2四半期を基準に標準化)。黒の実線は「取引銀行」、灰色の破線は「非取引銀行」を表す。ドイツ最大の債券取引プラットフォーム(Eurex Exchange)の会員である銀行を「取引銀行」(取引の専門性が高い)に分類する。最初の垂直線は2007年第3四半期の金融危機の始まりを示し、2本目の垂直線はドイツにおける危機の終わりである2009年第4四半期を示す。
有言実行
流通市場でのこうした取引活動は、事前(ex ante)にリスクを伴う(以前に価格が下落した証券、とりわけ低格付けの長期証券が対象となる)。これが主な理由となり、資本の厚い銀行は、事前にリスクを伴うこうした戦略を取る余裕がある。さらに、前期に価格が下落した証券を購入する取引専門性の高い銀行では、危機の最中に実現した事後(ex post)収益率が平均12%である一方、実体経済部門への一般的な融資金利は約5%である。そこで、取引専門性の高い銀行の投資活動を踏まえ、信用供給への潜在的な影響も調べた。その結果、危機時には取引銀行が他の銀行に比べて非金融法人への融資を減らすことが分かった。同じ四半期に同じ企業へ融資する銀行間で融資行動を比較すると、取引銀行、とりわけ自己資本がより充実した銀行による信用供給の減少幅が大きい。企業は他の銀行から借り入れることで、この信用供給の減少を完全に埋め合わせることはできない。これらの知見は、銀行の取引活動が融資を圧迫することを示唆している(Stein 2013)。
規制を強化する根拠は?
銀行の証券取引を制限すれば、信用供給の減少を防げる可能性がある一方で、同時に銀行が、価格が大きく下落した証券を購入していることも忘れてはならない。さらに、この行動は資本水準が高い(低くない)銀行ほど多く見られる。したがって、こうした銀行がこれらの市場で大きな存在感を持つ限り、銀行による証券取引の制限は市場の流動性に影響を及ぼし得ることを、結果は示唆している。
各国の政策担当者が、銀行が行える証券取引活動に関する規制を策定する中で、これらは重要な知見である。政策担当者は、銀行に証券取引規制を導入する際、費用と便益を慎重に比較検討すべきだ。金融危機は再び起こる。そのため、銀行が金融証券の取引を制限された場合、将来何が起こり得るかを慎重に考える必要がある。
本記事は Vox EUとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
アジェンダの最新情報を得るには、 週刊ニュースレターに登録してください。
著者:Puriya Abbassiは、Deutsche Bundesbankの金融安定性専門家。Rajkamal Iyerは、MITスローンのファイナンス助教授。José-Luis Peydróは、UPF、Barcelona GSEの経済学ICREA教授、CREIの研究教授兼研究アソシエイト、CEPR研究フェロー。Francesc R. Tousは、Universitat Pompeu Fabraの博士課程候補者。
画像:金融街カナリー・ワーフで、Bank Streetの標識と高層オフィスビルが写っている。REUTERS/Luke MacGregor。




