1993年、経済学者のアルベルト・アレジナとラリー・サマーズは、中央銀行の独立性はインフレを抑制し、経済の実績に悪影響を及ぼすことはないと主張する画期的な論文を発表した。それ以来、世界各国が中央銀行を独立させてきた。これを撤回した国はなく、インドで最近起きたように、政府が金利に対する政治的統制を取り戻す可能性を示唆するいかなる動きも、金融市場の警戒や経済学者の反発を招いている。
しかし実際には、独立性にはさまざまな程度があり、名目上独立しているすべての中央銀行が同じように運営されているわけではない。欧州中央銀行のように、独自の目標を設定する金融当局もある。一方、イングランド銀行(BoE)のように、短期金利の管理を担う完全な手段の独立性を有しながらも、政府が設定する物価目標を達成しなければならない機関もある。
中央銀行がその目標を実現するための組織構造にも違いがある。ニュージーランドでは、総裁が唯一の意思決定者である。米連邦準備制度(FRB)では、連邦公開市場委員会(FOMC)が意思決定を行い、その構成員である7名の理事と5名の地区連邦準備銀行総裁は、それぞれ異なる程度の独立性を有している。
欧州中央銀行は投票記録を公表せず、理事会における合意形成を目指している。これに対し、イングランド銀行の金融政策委員会(MPC)は9名で構成され、そのうち4名は同行外から任命されており、全ての投票は個別に記録される。組織の見解の陰に隠れることは誰にも許されていない。FRBも投票記録は残さないが、主要な決定に対する「反対意見」は記録される(アラン・グリーンスパン議長の時代にはこれはほとんど聞かれなかったが、その後はより一般的になった)。
政策立案者と事務局スタッフの関係にも違いがあり、これも中央銀行の独立性に影響を与える。FRBでは、事務局スタッフが金利を決定する政策立案者からの影響を受けずに、独自の経済予測をFOMCに提示する。イングランド銀行では、MPCが公式予測に責任を負い、それを「インフレ報告書」で公表する。これは市場の予想に影響を与える上で有益であるが、中央銀行内で異なる見解が示されると民間部門が混乱しかねない一方で、組織的な集団思考に陥るリスクも伴う。
中央銀行が銀行監督も担っている場合、集団思考は特に危険となり得る。2008年の世界金融危機がそれを示した。2006年、金融安定報告書を公表していたすべての中央銀行(言い換えれば、その大半)は、自国の銀行システムは資本が充実し、堅牢なガバナンスと強固なリスク管理を備えており、健全な状態にあるとの結論を下していた。
当時、信用と レバレッジの大幅な拡大に少しでも懸念を抱いた中央銀行のアナリストが一人もいなかったとは考えにくい。国際決済銀行(中央銀行の国際機関)のエコノミストたちは、リスクを極めて明確に示していた。それにもかかわらず、世界中の中央銀行エコノミストの大軍からは、一つの異論も聞かれなかった。中央銀行は自国政府からは独立していたかもしれないが、組織内部では党の方針から外れることが非常に困難だったのである。
もちろん、厳格な組織規律と、百花斉放を許すこととの間には、適切なバランスを見出す必要がある。中央銀行は大学の経済学部ではない。大学では多様性がほぼ必ず強みの源泉となる。外部の観察者は、いかなる刊行物にも政策的メッセージを行間から読み取ろうとするものであり、それが必ずしも銀行の目標達成に役立つとは限らない。
とはいえ、より異端的な思考を認める余地があることは明らかである。そのため、イングランド銀行が、より幅広い見解が聴取されるようなプラットフォームを試験的に導入していることは心強い。それがブログ「Bank Underground」であり、名称は同行本店の地下にある地下鉄駅にちなむ。このブログには、若手職員が支配的な政策に異を唱える、あるいは支持する投稿を掲載している。
わずか数週間で、Bank Undergroundは挑発的なアイデアの豊かな源泉としての地位を確立した。8月半ば(同行の最高幹部が確実に不在で、ネズミたちが自由に振る舞えた時期)に掲載された一つの投稿は、バーゼルIIIの資本規制の中核をなす、銀行の内部資本モデルの弱点を指摘した。イングランド銀行の職員であるトビアス・ノイマンという著者は、モデルにより多くのデータを組み込むことで、ノイズを拾い上げて重要なシグナルと取り違える恐れがあると主張した。その結果、非常に複雑なモデルは、誤解を招く情報を定期的に生み出す可能性があると結論づけた。
7月に掲載された別の投稿は、経済が回復すれば非金融企業は投資資金を確保するため現金残高の取り崩しを始めるだろうとする、イングランド銀行の「公式」見解に明確に異を唱えた。著者であるケイティ・ファラントとマグダ・ルトコフスカは、金融危機の結果として企業行動が変化した可能性を示唆している。銀行からの資金調達が困難になったことで、企業は現金の緩衝を恒久的に増やすようになったというのである。仮にこれが事実であれば、金融システム、とりわけ銀行にとって重要な意味を持つ。
Bank Undergroundは短期間の活動ながら、すでにその価値を証明している。イングランド銀行のマーク・カーニー総裁は、スレッドニードル・ストリートの「老婦人」の外観にできた小さな亀裂から、中をのぞき見ることを許したことで、大いに評価されるべきである(もっとも、このブログが全く無許可の取り組みではないと仮定しての話だが)。
いずれは、FRBの地下鉄ブログに相当するものが登場するかもしれない。一方で、欧州中央銀行のU-Bahnブログが近いうちに実現する見込みには、私は楽観的ではない。その間、私はもっと地下で過ごす時間を増やすつもりだ。地下の方が光がよく見えるようだからである。
本稿は Project Syndicateとの共同により掲載された。掲載は、世界経済フォーラムによる見解の支持を意味するものではない。
アジェンダの最新情報を入手するには、 週刊ニュースレターにご登録ください。
執筆者:ハワード・デイビーズ氏はパリの 教授であり、英国金融サービス機構(1997~2003年)の初代議長を務めた。その後、ロンドン・スクール・オブ・エコノミクスの校長(2003~2011年)を務め、イングランド銀行の副総裁および英国産業連盟の事務総長を歴任した。
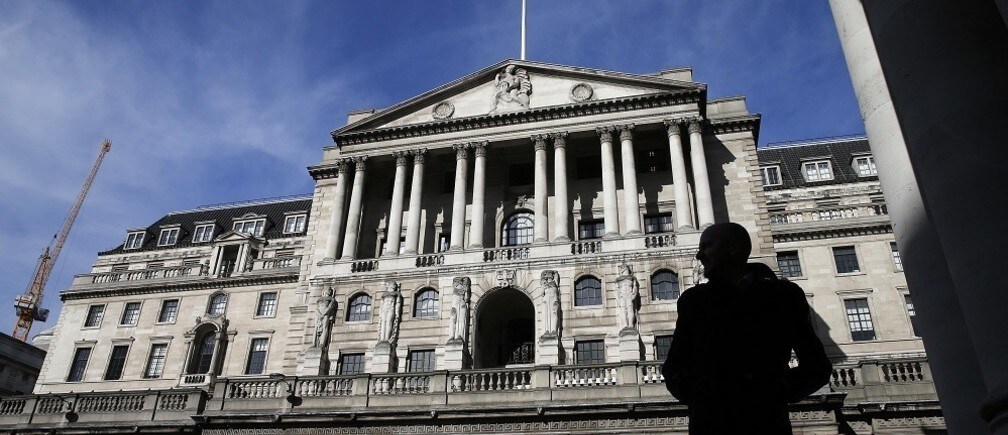
画像:2015年3月5日、ロンドンのイングランド銀行の向かいにあるアーチの下を歩く歩行者。REUTERS/Suzanne Plunkett




