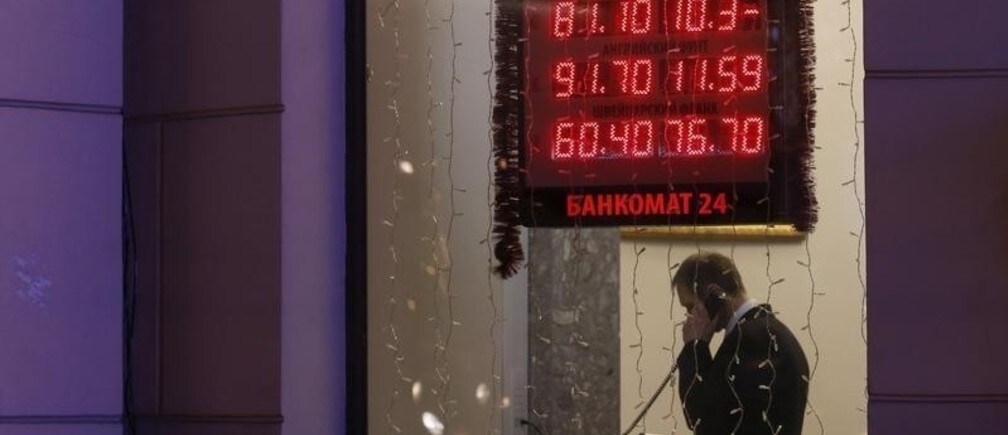
ロシア・ルーブルの突然の急落は、どう理解すればよいのでしょうか。きっかけは、 レオニード・ベルシドスキーが説明するように、2014年12月12日の大規模な債券発行だったようです。
ロシア国営石油会社ロスネフチは、ロシア政府が同程度の償還期間で発行する国債より低い利回りの債券を発行し、6250億ルーブル(当日の為替レートで108億ドル)を調達しました。
ロシア中央銀行はその債券を担保として受け入れることに同意したため、債券を購入する銀行はそれを担保に借り入れることができました。(ロスネフチは危機への関与を 否定しています 。)
では、なぜロシアはこれほど脆弱なのでしょうか。ひとつの 答え は、通貨危機を 1979年以来研究してきたポール・クルーグマンが示しました。
結局のところ、ロシアは長年にわたり大幅な経常黒字を計上してきました。全体としては債務国ではなく、債権国です。それでも、多額の対外債務があります。これは民間部門の借り入れを反映したもので、外貨準備は、民間資本の流出も一因となって急速に減少しています。これを思い起こさせるのは、1980年代のラテンアメリカ債務危機の一局面です。1982~83年にワシントンで過ごした私の一年間、その危機に心を奪われていました。当時のベネズエラは、現在のロシアと同様、恒常的に対外黒字を計上していた石油経済でした。それでも脆弱な債務国だったのは、それまでの対外黒字とそれ以上の資金が、実質的に海外資産へと再投資されていたからです……
クルーグマンは、これを 典型的な新興市場の通貨危機と見ています。
外貨建て債務を抱え、バランスシートに大きな問題がある場合、資本流出を抑えようとする利上げは経済を傷つけ、同じバランスシートを別の方向からも損ないます。そして、その努力が失敗するのはよくあることで、むしろ標準的です。
原油価格の下落は おおむね有益だと論じる人々にとって、ロシアの苦境は 反証材料となります。ギャビン・デイヴィスはフィナンシャル・タイムズ紙にこう書いています。
この石油ショックに本当に暗い側面があるとすれば、それは先進国経済ではなく、ロシアや新興国世界の他の産油国にもたらす不安定化の影響から生じる可能性が高い。最終的に1997~98年の石油ショックで起きたのは、まさにそれだった。危険な政治的帰結を伴うロシア経済の崩壊は、「愚かな楽観論者」が2014年の石油ショックによる市場への好影響について間違っているのではないかと懸念する最大の理由である。




