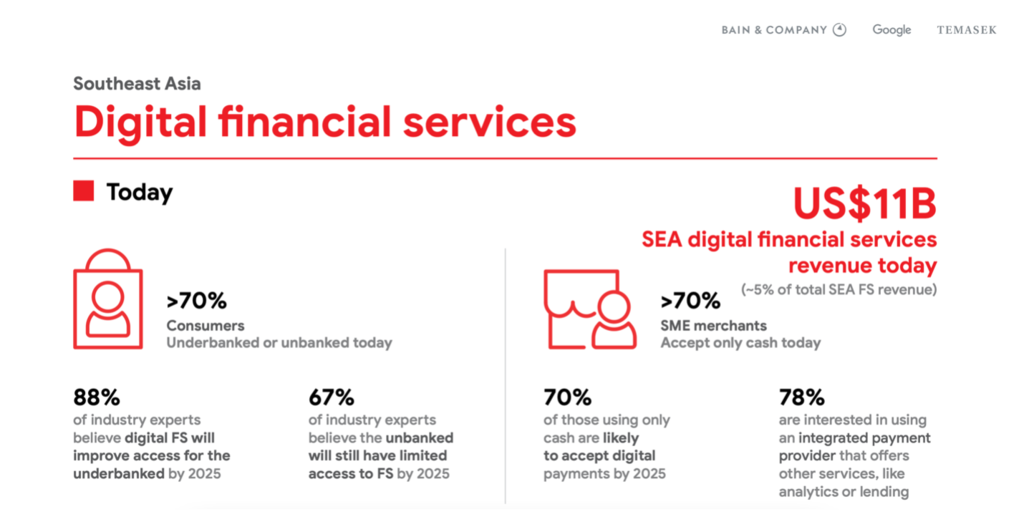
東南アジアには6億6,000万人超が暮らしており、少なくとも70%の消費者が銀行口座を持たないか、サービスが行き届いておらず、多くの中小企業は依然として現金を好んでいる。
同地域の金融サービス業界は革新と進化の機が熟しており、その鍵を握るのが、恵まれない地域社会をカバーする農村銀行である。
フィンテック企業と農村銀行が提携することで、イニシアチブは金融サービスの革新を推進し、あらゆる地域の顧客によりよいサービスを提供できる。
6億6,000万人超が暮らす6億6,000万人が東南アジアに暮らしており文化的に豊かで多様性に富むこの地域は、予測される2025年までに4.7兆ドルのGDPに達すると見込まれ、世界で最も急速に成長している地域の一つとされている。
多くの専門家が指摘しているように、同地域の金融サービス業界は金融面での革新と進化の機が熟している。しかし2019年時点で、少なくとも70%の消費者は依然として「銀行口座を持たない」層と「銀行サービスが行き届いていない」層にとどまっており、中小企業(SME)の70%は依然として現金払いを好んでいる。
個人や中小企業は、銀行業、与信、決済、送金の分野で提供されている多様な金融技術(フィンテック)ソリューションへの適応を今も進めている。この動きはパンデミックによって加速した。
金融包摂は、幅広い金融サービスやその他のBaaS(Banking-as-a-Service)ソリューションを提供するデジタルバンクの台頭により、依然として同地域の様々な取り組みの最前線にある。
しかし、フィンテック企業が伝統的な農村銀行と連携して、同地域の金融包摂を大きく改善できるかという点は、ほとんど語られてこなかった重要な分野である。
農村銀行は金融包摂の改善に貢献できる
東南アジアにおいて農村銀行とは、定義上、国内の人口密度の高い大都市から離れた地域で、農民、漁業従事者、労働者、地域社会にサービスを提供する伝統的な銀行である。その設計上、農村銀行は地理的優位性と広範なネットワークにより、既存の金融のギャップに対応するための物理的な配置が整っている。
フィリピン一国だけでも、2018年12月末時点で、472の農村銀行および協同組合銀行があり、全国に3,600を超える店舗と支店のネットワークを広げていた。
「今日、農村銀行は、農村地域社会との間に築いてきた関係性と市場における知名度を基に、さらに発展させる余地がある。フィンテックがこれらの関係を強化することは、戦略的に実現可能である」
V・ブルース・J・トレンティーノ他、『フィリピンにおける包摂的開発のための農村・農業金融の実現』
こうした伝統的な農村銀行は、業界に最大の変革とインパクトをもたらす立場にある。しかし、これら古くからの銀行や業務プロセスをデジタル化することで、同地域の金融包摂をどのように加速させられるのか、また、これらの事業者にはどのような支援が必要となるのか。
サービスが行き届いていない地域での経験を持つ農村銀行
農村銀行は、銀行口座を持たない人々にサービスを提供するために設立され、国内の遠隔地や農村部に戦略的に立地している。これらの銀行は、中小企業、農民、漁業従事者、遠隔地の地域社会といった、サービスが行き届いていない層へのサービス提供において長年の経験を有している。
銀行口座を持たない層の問題に絶えず向き合ってきたことで、農村銀行は現場の人々が直面する様々な問題について深い理解を有している。
当社によるインタビューにおいて、フィリピン中央銀行(BSP)のアリファ・A・アラ副総裁は次のように述べている。「金融ソリューションの開発に銀行口座を持たない人々を関与させることは、フィンテック企業にとって多くの機会をもたらす。

「第一に、フィンテック企業が、提供しようとする地域社会の金融環境やデジタルリテラシーについて、より深い理解を得られる。
「第二に、ソリューションの開発に利用者が一層参加することで、テクノロジー製品・サービスへの信頼の構築や賛同の獲得に関する課題が軽減される可能性がある……」
様々なフィンテック企業やイニシアチブが農村銀行と緊密に連携することで、利用者が金融サービスに何を求め、何を必要としているのかについての基礎的な理解を持ちながら、これら伝統的な農村銀行のデジタル化を推進できる。
フィンテックと農村銀行という二つの領域を融合させることで、銀行口座を持たない層や銀行サービスが十分に行き届いていない層の利用率が高まるだろう。これらのソリューションは、利用者と緊密に連携して開発されるものだからである。
銀行業の変革におけるパートナーとしての規制当局
規制当局は、その指針と指令を通じて金融包摂を推進する重要な役割を担っている。しかし、農村銀行の支援とその発展に関する具体的な規則やガイドラインを策定することで、より多くの農村銀行事業者が、顧客向けのプロセスやサービスのデジタル化へと踏み出す後押しとなる。
この重要な例の一つが、フィリピン中央銀行の農村銀行強化プログラム(RBSP)であり、2022年5月に開始された。この覚書は、達成を目指す明確で重要な四つのポイントを掲げている。
資本基盤の強化
5つの期限付きトラックからなる包括的なメニュー。いずれも、事業を継続する農村銀行が業務を支えるのに十分な資本を確保し、規制上の期待に効果的に対応できるようにすることを目的としている
成功した取り組みを促進するためのインセンティブと能力構築の施策
政策の方針と方向性の一貫性を確保するための既存規制の見直しと改善
銀行口座を持たない層に対応するためのパートナーシップ
RBSPの進行中の具体例として、中小企業向け金融サービスを専門とするフィンテック企業であるFirst Circleが、農村銀行への投資を目的として申請中であることが挙げられる。First Circle。確立されたフィンテック企業であるFirst Circleと、長年の歴史を持つ農村銀行を組み合わせることで、サービスが行き届いていない市場に対応する専門の銀行機関となる可能性がある。
BSPの明確な指針と支援の下で行動することで、First Circleは中央銀行の戦略的目標を実現しながら、地域社会を恒久的に向上させる機会を得ている。
もう一つの例はベトナム社会政策銀行で、2002年に政府により設立され、貧困層に対して優遇条件と補助金付き金利で幅広い金融サービスを提供している。
金融のデジタル化と包摂を東南アジア全域で促進する他の規制と組み合わせることで、農村銀行は次の段階へ前進するための適切な指針と明確な支援を得られる。
これにより、伝統的な農村銀行は、農民、漁業従事者、労働者などのみにサービスを提供するという教科書的な定義から脱却し、より大規模で近代的な銀行と競争できるようになる。
農村銀行とマイクロファイナンス機関の今後の道筋は明確に示されている。銀行口座を持たない層に関する豊富な経験を持ち、規制当局も支援の手を差し伸べている今、これらの事業者が金融包摂の推進を主導すべき時が来ている。
V・ブルース・J・トレンティーノ他が述べているように、「農村・農業金融には、農村銀行が独自に活用するのに適した機会とニッチが明らかに存在する。次の改革では、農村銀行が供給主導型金融という出自の名残を脱し、第四次産業革命がもたらすデジタル技術の革新を積極的に取り入れることを可能にしなければならない。」




