世界の金融市場は変動期にありますが、だからといって、人々が苦労して得た資金の投資をやめるべきだということにはなりません。
ただし、今、資金を投じる人は誰でも、金融リテラシーを身につけ、リスクを理解していることが重要です。
新たな調査は、アクセンチュアおよびBNYメロンとともに世界経済フォーラムが実施したもので、個人投資家の増加と、投資をためらわせている要因を検証しています。
投資は長期的な取り組みです。特に、世界が今経験しているような市場の混乱期には、そのことが重要です。
投資をすれば、資金を預金口座に置いておく場合よりも、数年から数十年にわたって資産を増やせます。株式や債券、新しい金融商品などへの市場投資は預金口座よりリスクが高いものの、長期的には利益をもたらす可能性があります。実を結ぶ。
市場が混乱する時期には、株価の下落や悲観的なニュースに動揺する人も多い個人投資家が、冷静さを保つことが極めて重要です。昔から「市場にいる時間は、市場のタイミングを計ることに勝る」と言われます。近年のデータからは、個人投資家がこの助言に従っていることが分かっています。個人投資家のほぼ3分の2が、いわゆる「リテール投資家」として、株式市場の急落時にも保有資産を売却しませんでした。
個人投資家が投資に踏み出せるよう後押しする
長期投資には大きな利益の可能性があるにもかかわらず、投資をしている人はまだ十分に多くありません。
近年、個人向け証券会社や投資プラットフォームは広く普及しましたが、世界では投資を始めていない人が依然として多くいます。例えば、フランスでは、個人投資家とみなされる人は人口のわずか6%です。また、メキシコでは、その割合はわずか1%です。米国では、成人の3分の1以上が、投資を通じて資産を築く機会を逃しています。
世界経済フォーラムは、BNYメロンおよびアクセンチュアと協力し、人々が自らの経済的な未来を切り開けるよう、資本市場への参加を促進する方法を検討してきました。過去6か月間に、世界各地の個人投資家9,000人以上を対象に調査を行い、個人投資家向けサービスを提供する35以上の組織に聞き取りを実施しました。
調査では、個人投資家が資本市場のエコシステムで成功するために必要なことと、現在の個人投資を取り巻く環境にどのような課題があるかを検証しました。
個人投資家を後押しする4つの方法
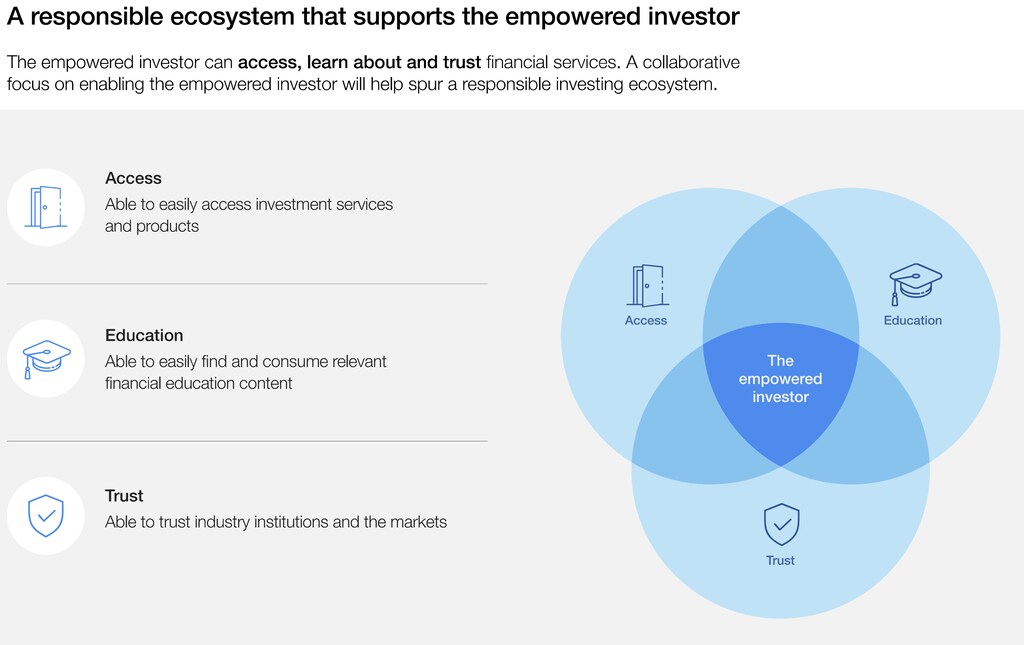
自立した投資家は、金融サービスを利用し、その内容を学び、信頼することができます。
投資家保護の強化、情報へのアクセス拡大、商品やサービスの個別化の改善、金融リテラシーの向上に向けて、さらに取り組むことができます。
フォーラムによる個人投資に関する調査から、個人投資家にとって重要な4つの教訓が明らかになりました。
1. 資金計画が重要。
2021年の調査によると、書面で資金計画を作成している米国人はわずか3人に1人でした。計画を作成していない人のうち、半数は、計画を立てる価値があるほどの資金がないと思っていたと答えました。また、複雑すぎる、あるいはどこから始めればよいか分からないという人もいました。
基本的な資金計画は、個人投資家が自分の財務を管理するうえで重要です。個人は自分自身の財務状況を理解する必要があります。収入と支出を把握するだけでなく、学生ローンや住宅ローンの残高などの負債、現在の貯蓄、退職口座、不動産価値などの資産も把握するということです。
次に、自分の目標を検討します。何のために貯蓄し、投資したいのでしょうか。
休暇や住宅のための貯蓄、退職資金の形成など、短期と長期の両方の経済的な目標が含まれます。
2. 金融リテラシーを高める。
金融リテラシーとは、銀行取引、予算管理、債務への対処、投資についての学習など、さまざまな金融スキルを理解し、活用することです。
金融リテラシーを身につけることは、高金利の債務を優先して返済すること、さまざまな投資資産や戦略を理解すること、貯蓄や緊急資金の重要性を認識することにつながります。
フォーラムの調査では、投資について学ぶ機会が充実している人ほど、積極的に投資する傾向があることが分かりました。早い段階で学習機会に触れることが重要です。しかし、調査対象となった投資家の半数以上は、就職してから初めて投資について学んでいました。
政策立案者や金融業界は、金融リテラシー教育の改善にもっと取り組む必要があります。それまでの間、個人は信頼できるオンラインブログ、ポッドキャスト、書籍を活用できます。その多くは、投資の基礎を分かりやすく教えることに重点を置いています。
3. 市場リスクの読み解き方を知る。
金融リテラシーのこの要素については、特に取り上げる必要があります。個人投資家は多種多様な金融商品から選べますが、商品に関する認識に大きな不足があると、不適切な商品を選んでしまうおそれがあります。投資目標に合わないリスク水準の商品を選んでしまう危険性があります。
個人投資家は、リスクのない資産は存在しない一方で、大きな損失を防ぐための具体的な手段があることを理解する必要があります。例えば、ドルコスト平均法やポートフォリオのリバランスがあります。
4. 個人投資家の力を認識する。
個人投資家は、集団として市場に大きな影響を及ぼせることを実証してきました。
2021年1月、人気のオンライン掲示板を見ていた個人投資家は、ソーシャルメディア上のセンチメントの力を活用し、複数の企業の株価を、いわゆる「ミーム株」として400%を超える上昇に導きました。
個人投資家は、資産の選択を通じても影響力を発揮します。ESG(環境・社会・ガバナンス)関連や、その他の目的志向型の商品などを求めることで、その力を示せます。例えば、最近の調査では、個人投資家の半数が、年金を含む投資の一部をESG投資に切り替える予定であることが分かりました。
この層が拡大し、影響力を強めるにつれて、金融機関はその重要性を認識し、ニーズへの対応を見直す必要があります。個人は、金融サービス提供者や証券取引プラットフォームに、引き続きより良い対応を求めるべきです。ニーズが満たされない場合は、別のサービスに乗り換える意思を示すべきです。
エコシステムは適応していく
投資を始めるのは気後れするかもしれませんが、その歩みを支える多くの情報源があります。まずは投資について学ぶ機会を探し、短期と長期の目標を立て、リスク許容度を考え、投資を利用しやすくする取引プラットフォームを見つけるとよいでしょう。
資本市場に参加する個人投資家が増えるにつれて、企業や政策立案者をはじめとするエコシステム全体は、今日の個人投資家の変化するニーズに引き続き適応していきます。それは、人々にとっても地球にとっても良いことです。





