ソブリン債務は、両面性を持つ資産クラスです。好況時には、国内の貯蓄の制約を緩和し、消費を平準化し、投資を資金面で支えます。投資家は、これを安全資産として、「アルファ」をもたらすものとして、またポートフォリオ分散の手段として捉えています。一方、不況時には、債務の過剰、銀行の破綻、為替相場の危機、インフレの急騰と結びついています。
グローバル危機の影響がなお続く世界では、政策論議は過剰な債務蓄積による下振れリスクに支配されてきました。これには、成長の減速(Panizza and Presbitero 2013)、金融の不安定化(Brunnermeier et al. 2016)、債務不履行(IMF 2013、Eichengreen et al. 2018)が含まれます。もっとも、現在では債務蓄積の用途と余地が再評価されつつある可能性があります(Blanchard 2019)。
最近の論文(Eichengreen et al. 2019)で、私たちは歴史を用いて、この問題の両面を明らかにしています。ソブリン債務の不履行は、例えば社債に比べて頻度が低いため、歴史的証拠が有用です。債務契約の構造、その執行可能性、債務不履行のコストは時代によって変化してきたため、歴史は、危機の解決に関連するソブリン債務の特徴についての理解を深めることができます。
しかし歴史はまた、政府がソブリン債務を経済的・政治的発展の形成にどのように活用してきたかを示しています。政府は、それを用いて国家を建設し、公共財を提供し、インフラプロジェクトを完成させてきました。
長期的な流れ
君主による初期の借入の多くは、国境を守り、軍事作戦を戦うための必要性によるものでした。外国との軍事作戦や、外国軍の侵入を撃退する必要性は、既存の歳入源を圧倒しかねませんでした。封建的な軍役義務の衰退により、君主はヴェネツィア、フィレンツェ、ジェノバの「コンドッティエーリ」のような傭兵部隊を創設するようになりました。これらの兵士には報酬を支払う必要がありました。こうして、ソブリン債務は国家の存続の手段として発展しました(Stasavage 2011)。それにより国家は、規模と期間が不確実な支出を賄うことが可能になりました。
19世紀は過渡期であり、政府は依然として戦争遂行のために借入れを行いながらも、公共財を提供するために債務を発行しました。国内の公的債務が先に転換点を迎え、教育と公共事業を賄うための債券発行が行われました。所得が増加し、製造業が発展し、都市が成長するにつれて、清潔な水、下水道、そしてさらに広範な公教育への需要が生じました。19世紀半ばまでに、ソブリン債務は、水道や下水道の整備から鉄道、港湾、運河に至るまで、あらゆるものの資金調達に用いられるようになりました。
20世紀には、大規模な戦争の結果として、また景気後退、銀行パニック、金融危機、そしてこれらの事態に対する公共政策の対応の結果として、債務負担が急増しました。20世紀後半には、年金、医療、その他の財源の裏付けのない社会サービスに対する国民の要求に応じて、初めて公的債務の対GDP比が恒常的に上昇しました。
債務への対処
各国は、債務負担を軽減するために、インフレ政策による通貨価値の切り下げや物価上昇のような陰湿な手段から、債務不履行や債務再編のような極端な手段まで、さまざまな方策を講じてきました。債務不履行の発生には、明確な景気循環的要素がありました。図1は、第一次世界大戦以前には、債務不履行の発生が主要な金融危機(1826年、1873年、1890年)の前後に集中しており、その後の数世紀にわたっても同様のパターンが繰り返されたことを示しています。

図1ソブリン債務不履行の発生率、1800~1913年(パーセント)
しかし18世紀と19世紀には、高額な戦争の結果として生じた巨額の債務を返済し、利払いを続けるために、政府が並外れた努力を払う時期もありました。
債務のGDP比を引き下げるために、各国は3つの方策を講じることができます。すなわち、プライマリー・バランスの黒字化、実質金利の引下げ、あるいは経済成長による債務返済能力の向上です。第一次世界大戦以前には、債務の削減は主に財政黒字の計上によって達成されました。英国は、ほぼ1世紀にわたりプライマリー・バランスの黒字を達成し、米国は南北戦争後の50年間にわたり黒字を達成しました。
これに対して第二次世界大戦後は、成長率と金利の差が債務比率の引下げに大きな役割を果たしました。好ましい成長率と金利の差は、復興努力と成功したキャッチアップによる力強い成長と、国内の金融規制、資本規制、持続的なインフレに支えられた負の実質金利の両方を反映していました。これについては、Reinhart(2012)が強調し、図2に示されています。

図2先進国における金利と成長率の差
(パーセントポイントの差)
良好な均衡に向けて
19世紀におけるこの責任ある債務管理と債務削減への取り組みは、一部には、参政権がまだ普遍的ではなく、政府の役割に関する当時の認識が今日とは異なっていたことを反映していました。また、債務返済が困難な場合でも、それを維持することが、通常時の借入コストの低下をもたらし、軍事的・経済的危機における資源動員を支えうるという、意思決定者の認識も反映していました。
とりわけ、幸運にも恵まれていたことも反映していました。英国は1815年から1914年の間、同等に高コストな戦争に直面することはなく、米国も1865年から1917年の間は同様でした。また、1930年代の大恐慌ほど深刻かつ長期にわたる経済の停滞も生じませんでした(Grossman and Han 1993)。その結果、この道を歩んだ政府は、有利な金利、長期の満期、そして自国通貨での債務発行が可能になりました(Bordo et al. 2003)。
ただし、すべての政府がこの良好な均衡を実現できたわけではありません。一部の国は、債務の不履行と再編を繰り返しました。先進国の間では、インフレと金融抑圧が公的部門に対する国内の請求権を縮小するために用いられ、急速な経済成長と財政規律の組み合わせによる債務削減は例外となりました。
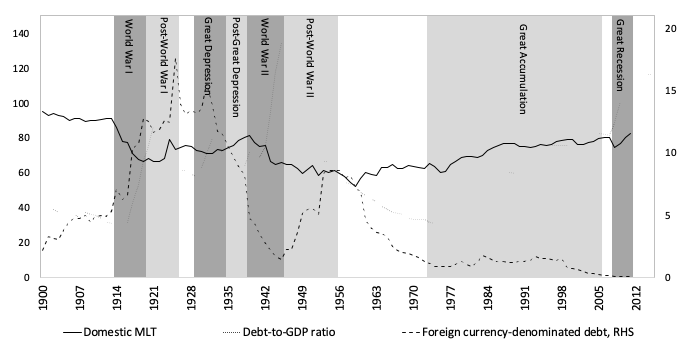
図3G20先進国の債務構造
(公的債務総額に占める割合(パーセント)、債務比率(パーセント))
債務削減戦略の変化は、債務保有の構造にも反映されました。図3は、政府が銀行部門に依存していた局面、すなわちストレス期において、先進国のソブリン債務のうち中央銀行と商業銀行が保有する割合が上昇したことを示しています。しかし1980年代半ば以降は、資本勘定の自由化やバーゼル合意に基づく規制の変更によって促進されたポートフォリオ分散を反映し、銀行はソブリン・エクスポージャーを縮小しました。この減少は、グレート・アキュムレーションの期間中における非居住者保有の増加と時を同じくしており、その増加は一部には非銀行投資ファンドの成長によるものでした。しかし、外国人投資家の参加拡大は借入コストを引き下げ、リスクをより広く分散させる一方で、外国人保有は「粘着性が低い」ため、対外的な資金調達リスクを高める可能性もあります。
ある意味で、これらの動向は、所有が国際的に分散された、証券化されたソブリン債務が存在した戦前の世界への回帰を示すものです。
政策への示唆
これは、とりわけ、金融抑圧が第二次世界大戦後ほど効果的である可能性は低いことを意味します。その時代の抑圧は、厳格な金融規制、資本規制、そして限られた投資機会に依存していました。今日では、先進国の債務のはるかに大きな割合が非居住者によって保有されており、市場を下回る収益しか生まない債務を受け入れる、囲い込まれた投資家基盤を維持することは困難になっています。さらに、銀行に国内政府債務の保有を義務付け、その後インフレによって実質価値を目減りさせる規制措置は、21世紀の金融的に競争が激しく低成長の環境において、金融の安定を脅かしかねません。
中央銀行や国債の個人投資家が物価の安定に置く価値は、ひるがえって、予期せぬインフレの政治的実行可能性を制限します。より高いインフレは、リスクの低い長期債務からの持続的な乖離という形で、間接的なコストももたらすでしょう。政府は、短期的な債務返済コストの低下と引き換えに、将来のより高いコストと変動性の高まりを受け入れることになるでしょう。したがって、現状において金融抑圧の実施が困難であるだけでなく、その負の副次的影響も持続することになるでしょう。




