偉大な発見が世界を変えるには時間がかかります。今ではカーナビやスマートフォン、スマートウォッチに広く普及しているGPSは、今日の高度な段階に達するまでに1世紀を要しました。
GPS対応機器が衛星時計と同期できるようにしたアインシュタインの1915年の一般相対性理論から、米国国防総省による数十年にわたる数十億ドル規模の投資を経て、世界中に普及するまでの道のりは長く、複雑で、費用もかかりました。
メタマテリアルやDNAシーケンシングなど、今日の最も注目すべき科学・商業分野の機会の多くは、研究室から市場に出るまでに数十年を要してきました。これには多額の費用がかかります。従来型の投資家には、こうしたディープサイエンスを育てる時間も潤沢な資金もありません。大学の研究室から2005年にスピンアウトして以来、Oxford Nanoporeを支援してきたIP Groupのような先見性のある投資家が、画期的で大きな可能性を秘めながらも高コストな研究が無駄にならないよう支える必要があります。
だからこそ「忍耐強い資本」は私たちの未来にとって極めて重要ですが、イノベーション・エコシステムではあまりにも不足しがちです。もっと注目されるべきです。
長期投資
この極めて長期的な投資形態は、政府の助成金や契約、エンジェル投資家、ベンチャーキャピタル(VC)といった従来の手段を補い、将来性の高い科学的アイデアを支援する仕組みとして台頭しています。イノベーションの資金調達をめぐるパズルに欠けていた最後のピースです。
忍耐強い資本は、複雑な課題の解決に伴う多様性、ダイナミズム、リスクに即した長期的かつ体系的な視点を持てるため、大学発スタートアップを支援するうえで重要な役割を果たします。
スタートアップ企業の創業期は通常、個人の貯蓄や借入、家族、友人、場合によってはクラウドファンディングによって資金を得ます。成長初期の従来型の資金調達は、エンジェル投資家に始まり、シード、成長、メザニン、さらに後期段階の資金調達やプライベートエクイティ融資へと進む、直線的なモデルに沿っています。出資者は、持ち分を守るために以降の各ラウンドでも投資して「資金の行方を追わない」限り、投資ラウンドを重ねるごとに所有権が希薄化します。
忍耐強い資本のモデルは異なります。投資期間に定めがなく、初期段階から後期の事業拡大・成長まで、開発の各段階にまたがります。
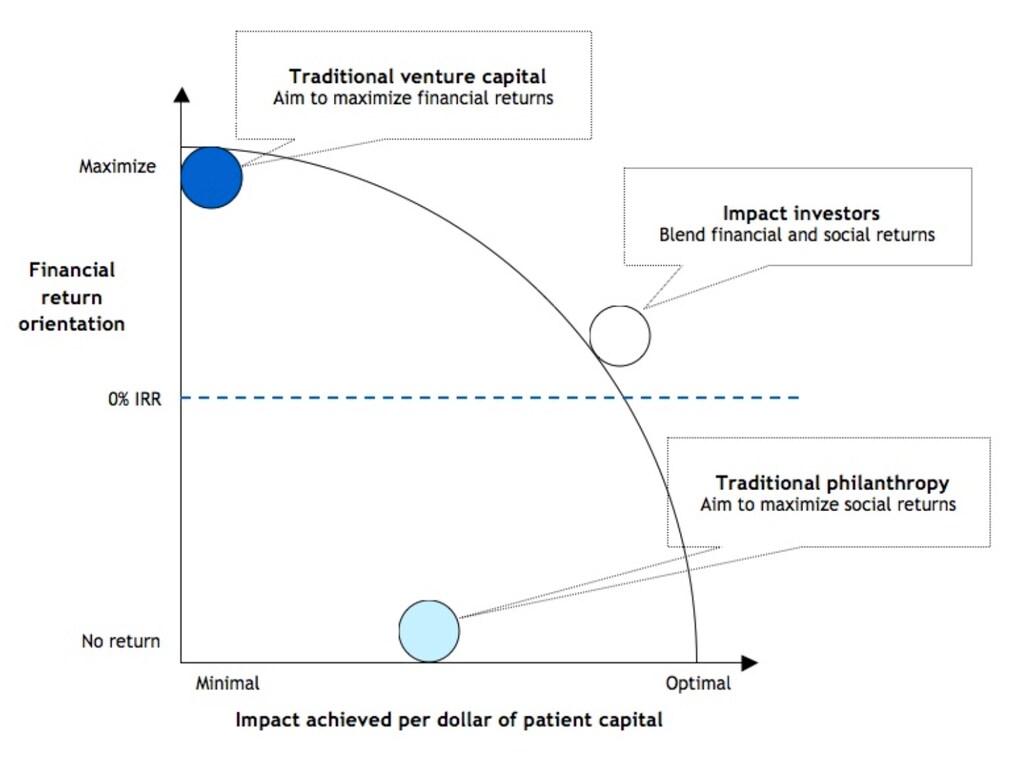
これらのファンドは、運用期間に定めがない、いわゆる「エバーグリーン」型です。収益はファンドまたは事業会社に戻され、新たなスタートアップや既存のポートフォリオ企業に再投資されることで、より長期にわたるリターンを目指します。これは、従来型の10年満期のクローズドエンド型VCファンドとは対照的です。後者はファンドの存続期間内に当初の投資家へリターンを支払うため、早期の出口を無理に求める圧力にさらされることがあります。
VCと同様に、忍耐強い資本を提供する企業も最終的には、収益を生む事業からの配当や、事業売却または新規株式公開による一度限りの資本収益を通じて、上位四分位のリターンを得ることを目指します。
高リスク・高ポテンシャルの事業や特定の新興分野に関わることなど、戦略的な理由で投資する場合もあります。投資によって複雑な新分野を深く理解でき、大幅にリスクが低下した段階で追加投資を行う選択肢が得られます。一方、純粋に投資収益を目的とする投資家もおり、それは純資産価値(NAV)や株価の上昇につながります。
10年以上
大学と関係のある忍耐強い資本ファンドには、理想的には10年以上にわたって資金を投じ、成長のあらゆる段階や資金調達ラウンドで投資先を継続的に支援し、成長を支える持続可能な資金支援モデルをつくる力が必要です。このアプローチは、複数当事者が関わる取り決めで生じうる緊張をいくらか避けられます。特に、後続投資ができないためにラウンドごとに投資家の利害が一致しない場合に有効です。初期段階の資金提供者が多すぎて複雑な株式構成が生まれると、後続ラウンドの資金調達で不利になる事業もあります。
初期段階のシード投資では、バイオテクノロジーや航空宇宙のように開発期間が長い資本集約型技術や、広範な規制当局の承認を要する技術に投資するための資源が不足しがちです。エンジェル投資家やVCも短期的な出口を重視する傾向があり、持続可能な事業の長期的な発展から経営陣の注意をそらすことがあります。VCが7~10年などの長期投資を行う場合でも、投資前に製品の概念実証が済んでいるか、市場での手応えが示されていることを求めることがよくあります。まだ市場が形成されていない分野の事業にとって、これは難しい条件です。
大規模な開発
大学発スタートアップが対象とする技術や分野は非常に多様です。ソフトウェアやアプリなどは、多額の資金を必要とせず、アイデアをすばやく市場に出せる場合があります。こうした分野ではエンジェル投資やVCが特に適していることがあり、ソフトウェア業界はVC投資を最も多く集めています。しかし、多くのディープサイエンス企業は、市場で通用する製品を生み出すまでに何年もかかり、専門研究施設での大規模な開発や複雑な規制承認プロセスを伴います。
製薬企業やバイオテクノロジー系スタートアップによる新しい治療法の開発事例は、概念実証から臨床試験の完了、承認を経て市場に出るまでに時間がかかり、7~15年を要すること、またウェットラボやビッグデータモデルを扱うためのインフラなど、高価で専門的な設備へのアクセスが必要であることを示しています。
新たなエネルギー貯蔵技術、生分解性プラスチックの新素材、グラフェンの応用、水を浄化する合成生物学システムの開発にも、研究室を基盤とする開発プロセスに長い期間が必要です。こうした開発では、忍耐強い資本が特に大きな価値を持ちます。
多様な資金提供者
忍耐強い資本の提供者にはさまざまな形態があり、戦略的な事業会社VC(バランスシートから、またはファンドを通じて投資する場合があります)も含まれます。大学と関係のある科学・技術系スタートアップに明確に焦点を定め、相当な資金を蓄積してきた提供者もいます。
英国では、時価総額13億ポンドのIP Group plc、ウェルカム・トラストが関与し12億ポンドを有するSyncona Partners、英国の元大学・科学担当大臣であるウィレット卿が議長を務め、中国からの資金を含め8億ポンドを調達したEight Great Technologies(8GT)Fund、そして5億8,000万ポンドを調達したOxford Sciences Innovationなどが挙げられます。
こうした提供者はVCファンドなど既存のプレーヤーに取って代わるのではなく、並行して存在します。両者は相互排他的ではありません。英国で忍耐強い資本が台頭した背景には、米国に比べて英国のVC業界が相対的に未成熟だったことがあります。英国では、「スーパーエンジェル」(超富裕層の個人投資家)の層も、大学基金を裏付けとするベンチャーファンド(スタンフォード大学のStartXなど)もまだ形成されていません。米国で見られる規模の、卒業生による慈善寄付の文化もなお発展途上です。
忍耐強い資本の必要性は、最近の英国政府のレビューで取り上げられました。同レビューは、今後10年間で急成長する革新的企業に200億ポンドの新たな資金を呼び込む計画を提言しています。これは、英国やその他の先進国で忍耐強い資本の勢いが持続するとの期待につながります。
「失望の谷」を乗り越える
今日、正当に大きな期待を集める分野の一つが人工知能です。
AIは何十年もの間、ほぼ1980年代から2000年代までの全期間にわたって、学術界やビジネス界で二の次の存在でした。AI研究者は、いわゆる「失望の谷」に沈んでいたこの時期を、資金不足、無関心、無名の時代として振り返ります。
このように、深い科学研究を必要とする、ほかの大きな可能性を秘めた分野をなおざりにする余裕はありません。その多くが、私たちの解決すべき重大な課題に取り組んでいるからです。
たとえば、持続可能なエネルギー源の創出、気候変動が引き起こす問題への対処、薬剤に対する抗菌薬耐性への取り組み、淡水と食料の供給、肥満や糖尿病の増加への対処、プラスチック廃棄物問題の解決、人口密集都市の交通混雑の管理、個人データの安全確保、サイバー攻撃から重要インフラを守ることなどです。これらは、簡単な答えがない一方で、大規模な研究が進められている複雑な課題の一部にすぎません。
研究室で、あるいはその近くで生まれた新たな事業の発展と急成長は、こうした問題に対する新しい解決策の創出と実行に大きく貢献し、莫大な経済的・社会的価値を生み出す可能性があります。こうした新事業は、イノベーション・エコシステムの重要な構成要素です。そこには、革新的な民間企業を支える政府の政策や、アイデアと人材を提供する大学、そして専門的なインフラや施設が含まれます。
イノベーション・エコシステムにおける多様なプレーヤーの新たな組み合わせが形づくられ、進化するなかで、新たな機会の開発、とりわけディープサイエンス発の事業の成長を支える多様な資金調達の仕組みが不可欠です。この投資分野はまだ発展途上であり、どのようなリターンを生み出せるのか、さらなる実証が必要です。その潜在力を踏まえれば、より注目されるべきであるだけでなく、年金基金や保険会社を含む、はるかに厚い投資家層が求められます。
科学を基盤とする新事業の創業者は、まだ存在しないかもしれない市場をつくることなど、多くのハードルを乗り越える必要があります。勢いを保ちながら忍耐強く取り組み、新しい分野が生まれるまで事業を支える忍耐強い資金源も必要です。
リスクは高く、リターンを得るまでに時間がかかるかもしれません。しかし、スイスの哲学者ジャン=ジャック・ルソーが述べたように、忍耐は苦いものですが、その実りは甘いのです。
謝辞
IP Group傘下のImperial Innovationsマネージングディレクター、トニー・ヒクソン、およびインペリアル・カレッジ・ロンドン財務戦略ディレクター、ジョン・アンダーソン。



