何百万人ものインドネシア人女性が依然として労働市場から排除されているか、生産性の低い分野に閉じ込められています。
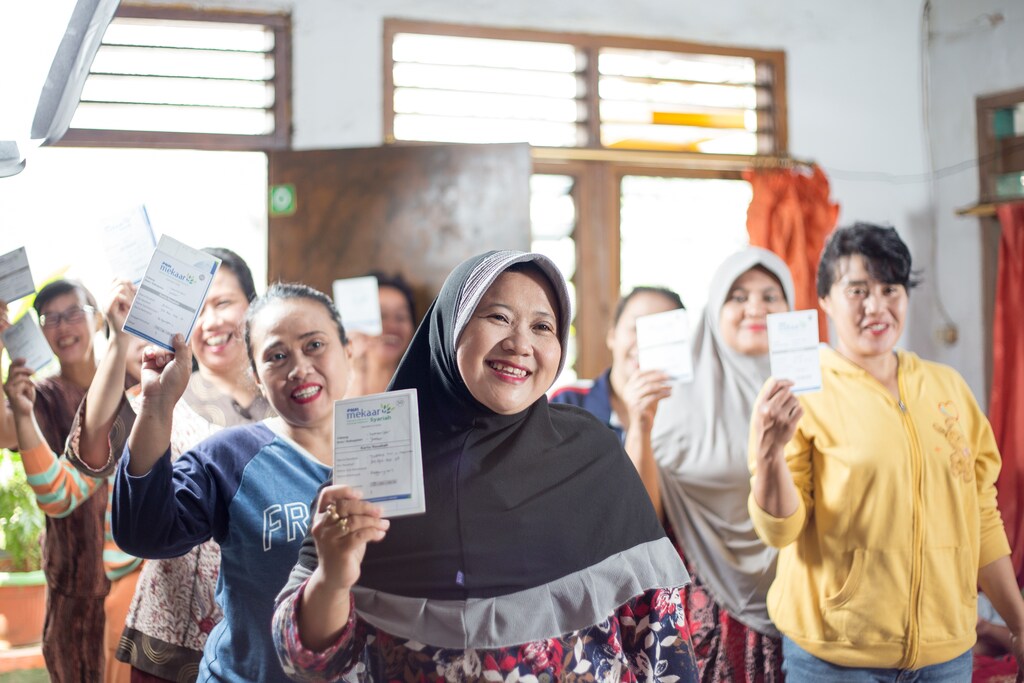
同国のマイクロファイナンス・イニシアチブであるMekaarは、グループ融資モデルを基盤として、女性の経済的自立を支援しています。
デジタル化は従来のマイクロファイナンス・モデルをさらに改善し、恵まれないインドネシア人女性の金融包摂を促進するものです。
スリヤニは、典型的なインドネシアの主婦で、西スラウェシの中心部に位置するスラム街のコミュニティで暮らしています。夫のワフユディは、定職に就くことなく、臨時の仕事を転々としていました。経済的に苦しむ中、スリヤニは衣料品の装飾品を作る技術を生かして事業を始めました。貯蓄はわずかで、ほかに資金調達の手段もなかったため、農村部のインドネシアの多くの人々と同様に、現地で「レンテニル」として知られる高利貸しに頼りました。法外な利子にもかかわらず、彼女はすぐに負債の悪循環に陥りました。
この所得水準の多くの人々と同様に、スリヤニは蓄積した負債の奴隷状態となり、事業を拡大するための資本を蓄えることができませんでした。彼女は、貧困の罠から抜け出すために手頃な価格の資金と能力開発を切実に必要としている、何百万人もの恵まれない女性の一人です。
世界中で、経済活動への参加におけるジェンダー格差を解消するという長年の考え方が受け入れられてきました。各国政府は、職業学校の開設から女性の労働力参加の促進まで、ジェンダー平等を推進し、より包摂的な経済成長を実現するためのさまざまな政策を導入しています。
インドネシアのジェンダー不均衡
インドネシアでは、残念ながら、女性の経済活動への参加が長年にわたって横ばいのままです。最近の研究によると、女性の労働力参加率は20年以上にわたって約53%で推移しており、男性の85%と比べて大幅に低くなっています。結婚と出産が、女性が労働市場から離れる主な要因となっています。
さらに深刻なのは、労働市場にいる女性たちが、ジェンダーに関連するさまざまな理由から、主に生産性の低い分野や事業に従事させられていることです。そのため、スリヤニのような女性が貧困の壁を突破することは統計的に困難になっています。インドネシアの中小零細企業(MSME)の約60%は女性が経営していますが、零細企業や超零細企業では女性の割合が高くなっています。男性経営の企業と比べて融資や市場へのアクセスが限られているため、女性たちの成長への意欲が阻まれています。
金融サービスへのアクセスは、恵まれない人々や十分なサービスを受けられていない人々にとって極めて重要です。手頃な価格の融資は、事業規模の拡大を後押しし、経済的な階層を上昇する可能性を高める触媒となり得ます。残念ながら、大半の正規の金融機関は、事業に関する専門知識の不足、収入の不安定さ、サービス提供コスト、信用履歴の欠如、主に現金ベースの取引、担保の欠如に起因する高いリスクを理由に、この層を見過ごしています。
グループ融資の成功
2015年に導入されたマイクロファイナンス・イニシアチブMekaarは、インドネシア語で「繁栄する家族経済の育成」を意味し、これらの課題に対する解決策として生まれました。バングラデシュのマイクロファイナンスのグラミン銀行をモデルとするMekaarは、女性のグループ融資に対して独自のアプローチを取り入れ、融資、貯蓄、能力開発プログラムを提供しています。国営のマイクロファイナンス機関であるPT Permodalan Nasional Madani(PNM)のもとで運営されるMekaarは、女性の借り手のみを対象としており、統計的に返済率が高く、経済的責任感も強いとされる女性たちが、主に家族のニーズや子どもの将来に重点を置いて事業を進めています。
些細な欠点はあるものの、グループ融資モデルは依然として最も広く普及しており、農村部の恵まれない女性に融資を行うための、おそらく最も成功した手法です。グループ融資モデルの主な特徴は、社会関係資本を基盤とし、メンバーの相互責任に基づく社会的担保に依拠することです。この手法は、十分なサービスを受けられていない借り手に融資を提供し、発展途上国の貧困を緩和する上で成功を収めてきました。
インドネシア社会の社会文化的な土壌は、緊密に結び付いたコミュニティが数多くの共同活動に取り組むという特徴を持ち、このモデルが定着しやすい環境を生み出しています。Mekaarに関する研究は、さまざまな側面において グループメンバーに与えている好影響を裏付けています。Mekaarは、メンバーの収益と利益を生み出す能力を向上させ、より高い財務的安定性、外部ショックに対する脆弱性の低下、事業の継続性に対するより良い見通しをもたらしています。
最近の調査(BRI研究所、2023年)によると、Mekaarの借り手の60.85%が収益を増加させることができ、融資を受けた後に資産が増加したのは48.35%です。その結果、家族は基本的な生活必需品を満たすことで福祉を向上させることができ、子どもの栄養状態や教育の改善、電力へのアクセス、資産の所有などが含まれます。Mekaarはまた、原材料へのより良いアクセスを促進し、流通経路を拡大し、能力開発の取り組みを通じてメンバーをデジタルプラットフォームに導いています。さらに、このプログラムはメンバーの間に勢いをもたらし、自信と意思決定能力の向上を促しています。
これらの成果は過小評価すべきではありませんが、依然として課題は残っています。このプログラムの従来の構造は、現金ベースの伝統的な事業モデルを用いており、インドネシア群島の地理的な複雑さも相まって、マイクロファイナンスに共通する課題である運営コストとリスクの高さの影響を特に受けやすくなっています。
次いで2021年の超零細持株会社の設立は、恵まれないインドネシア人の金融環境を大きく変えうる画期的な節目となり、Mekaarは再生を果たしました。世界で最も成功したマイクロバンキング機関の一つであるBRIを親会社として提携したPNMは、グラミンの事業モデルを基盤に、効率性と能力を高めることでMekaarプログラムの影響力を拡大し、2年以内に約50%増の約1,500万人の顧客にまでその支援を広げました。
活用により、BRIのデジタル資源、PNMはMekaarのメンバーに包括的な金融商品へのアクセスを提供するとともに、現金を使わない融資の実行を皮切りに、キャッシュレスのエコシステムを構築することで、デジタル金融包摂の基盤を整えています。このプログラムは、わずか2年で1,000万の新規貯蓄口座を獲得し、グループメンバーの経済的な回復力を高めるとともに、事業の成長に伴いより大きな融資への道筋を開く金融データを持てるようにしています。
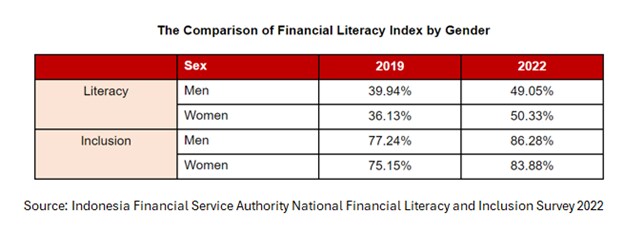
このイニシアチブにより、Mekaarは金融包摂に貢献し、金融リテラシーの状況を逆転させています。歴史上初めて、インドネシアの女性が金融リテラシーの得点で男性を上回りました。
Mekaarのおかげで、スリヤニの事業は成長し、家族の将来により大きく貢献しており、金融包摂とデジタル化の恩恵を示しています。しかし、Mekaarには取り組むべき課題が多く残されています。インドネシア人間開発・文化問題調整省の最新データによると、インドネシアには生産年齢にある恵まれない女性が2,710万人いることが示されています。マッキンゼー・アンド・カンパニーが実施した調査によると、インドネシアにおけるジェンダー平等の推進は、2030年までに同国のGDPに約1,350億ドルの貢献をもたらす可能性があると推定されています。これは、数百万人の女性が金融包摂、所得、ジェンダー格差を最終的に解消することを望む中で、インドネシアが中所得国の罠から脱出するための大きな動機付けとなります。