過去5年間に、ルワンダやホンジュラスなどのいくつかの低所得国が、ロンドンとニューヨークの海外民間投資家に初めての債券を発行してきました。つい最近まで考えられなかったことであり、新たな借り手による初回の債券発行は、投資家の大きな信頼の表れとみなすべきです。しかし同時に、おなじみの警告信号も鳴らしているはずです。
約20件の「初発行債」により約120億ドルが調達されており、その金利は、満期5年以上の米国政府の支払利回りを平均で4.5パーセントポイント上回るにすぎません。世界金融の大局から見ればわずかな額ですが、これらの借り手の多くは10年前には財政危機や債務不履行の状態にあり、債務免除を必要としていたことを考えると、極めて目覚ましい好転と言えます。
しかし、低所得国が民間の貸し手にアクセスすることには、差し迫った脅威へと発展する前に、冒頭で強調しておくべきリスクが伴います。
まず、借り換えリスクがあります。債券は外貨、通常は米ドルで、単一の「バレット」払い(満期一括返済)によって返済しなければなりません。こうした一括返済額は、特に過去の債務負担や将来の輸出収入と比べると大きくなりうるのです。
世界銀行のデータ は、1970年代以降の途上国債務の推移を追跡しており、返済額が輸出額の10分の1を超える場合、債務危機に陥る確率が9倍(5件に1件の確率)に高まることを示しています。今回の新規発行国の3分の1が、債券の満期到来時に直面しかねないのがこの状況です。
貧しい借り手がこうした財政的圧迫を回避できるかどうかは、いくつかの要因に左右されます。一つは、満期を迎える債券を返済するために、さらに債券を発行できるかどうかです。もう一つは、資金を慎重に投資し、それによって迅速な返済を可能にするかどうかです。さらに、所得の変動が大きい国、特に天然資源に依存する国が、所得が高い時期に資金を積み立てるかどうかにも左右されます。
2つ目の中期的リスクは、資本フローの反転です。低所得国債券への貸し手の需要は、2008〜2009年の世界金融危機以降、先進国における潤沢な流動性とほぼゼロの金利の組み合わせによって大きく後押しされてきました。国内では得られる利回りがわずかなため、投資家はより高い収益を求めて、よりリスクの高い「フロンティア」市場に目を向けてきました。
しかし、先進国は遅かれ早かれ金融引き締めに転じ、それによって途上国債券の魅力は低下するでしょう。健全なマクロ経済政策を持つ借り手は、世界の金融市場で一定の魅力を保つ可能性が高いものの、慎重さに欠ける政府は突然市場から締め出される可能性があります。
残念ながら、新たな債券発行国の間で債務管理の質はまちまちです。健全な債務戦略、専門的で独立した債務管理機関、そして公的借入に関する明確な法的枠組みは、これまで以上に重要になっています。
もっとも、この分野では過去10年間に大きな進展がありました。その多くは先進国の支援によるものです。しかし、この新たな借入の波が管理困難なほど大きくなったり、行政能力の弱い州政府や地方自治体に広がったりする前に、さらなる取り組みを行うことができ、また行うべきです。注目すべきは、一国の債務管理の慣行の質と債務危機のリスクとの間には 強い負の相関関係 があり、低リスク国の90%が良好な慣行を示していることです。
3つ目のリスクは、将来の債務再編について合意を得ることが一層難しくなる、という点です。従来、低所得国の債権者は先進国政府と多国間機関であり、借り手が教育や保健などの重要な公共サービスを削減せざるを得なくなる場合に債務の回収を求めることは、政治的に実行不可能と見なされてきました。すでに15年を要し、なお完了していないプロセスを通じて、35の 重債務貧困国 (HIPCs)の債務が免除されており、その費用は1,000億ドルを超えています。
現在、多くの旧HIPCsが世界市場で民間投資家に債券を販売していますが、これは最近数か月で大幅にリスクが高まっています。その背景には 米国の裁判所の判決 があり、債券保有者が債務再編を拒否し、全額の支払いを求めて提訴することを認めています。調達された資金が有効に活用され、返済に大きな犠牲が伴わないことを願うほかありません。現時点では、新規債務を再編し、ましてや取り消すための 合意された仕組み は存在しません。
リスクを負う民間のグローバル投資家以外の人々が、借り換え、資本フローの反転、債務管理、債務再編を気にかける必要があるのか、と疑問に思う人もいるかもしれません。その理由は、公的債務の危機が最も大きな打撃を与えるのが、債券発行について知識も選択肢もほとんどない、国の最も貧しい国民だからです。国がデフォルトすると、経済的な被害によって貧困層の数が膨らみ、その生活環境が悪化します。2001年にアルゼンチンがデフォルトした際には、国民の5人に1人が貧困線を下回りました。
健全な債務管理は、実質的に健全な社会政策です。これは、借り手と貸し手の双方が心に留めるべき教訓であり、適切に管理されなければ、当初の想定よりも複雑で、誰もが予想した以上に厄介なものになりかねない債務に関与する際に当てはまります。
掲載協力: Project Syndicate
執筆者:マルセロ・M・ジュガーレ(Marcelo M. Giugale)は、世界銀行グループのマクロ経済・財政管理グローバル・プラクティスのシニア・ディレクターです。
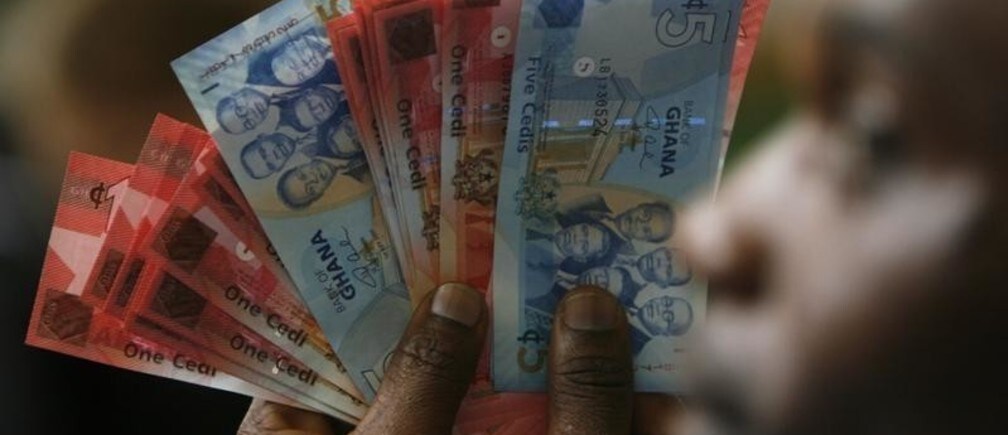
画像:2007年7月3日、アクラでガーナのセディ紙幣を持つ男性。REUTERS/Luc Gnago




