執筆時点で、世界の主要中央銀行による拡大のペースは月額2,000億ドルを超えている。実際、バンク・オブ・アメリカ・メリルリンチによると、2017年の最初の4か月間に中央銀行による資産購入額は1兆ドルを超えた。危機も景気後退もない中でのことだ。
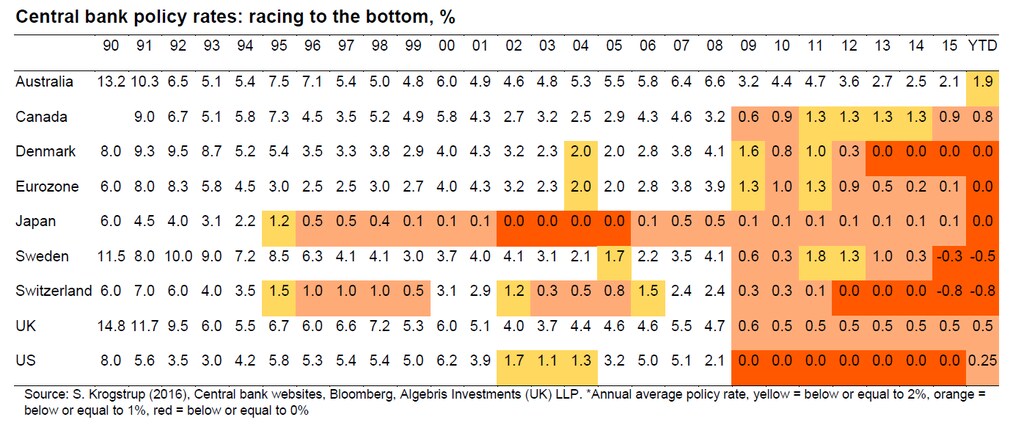
過去8年間に目の当たりにしてきた前例のない金融拡大により、2018年までに一部の中央銀行のバランスシートは、それぞれの国のGDPの20%から100%に達する見通しだ。大規模な金融刺激策と600回を超える利下げが、世界経済の回復を支えてきた。しかし、そのリスクを過小評価してはならない。
極端な金融緩和は、デフレのリスクに対処し成長を支えることを目的としているが、過剰な流動性には意図しない結果が伴う。すなわち、成長の鈍化、生産性の低迷、低インフレだ。
安価で潤沢な資金は、OECDの主要経済圏で25%を超える過剰生産能力を温存させている。多額の債務を抱え生産性の低い部門が、不良債権を恒常的に借り換えることで「ゾンビ化」しているのだ。資金は安く、資本コストを大幅に下回る収益しか生まない多くの部門が、安価な負債のおかげでかろうじて存続しているが、経済の基礎的条件は依然として弱い。さらに、成長の鈍化は過剰債務との組み合わせから生じている。IMFによると、世界のGDPの225%にまで膨らんだ。一方、OECDによれば、税負担が過去最高水準に達したため、消費、貿易、内需は依然として振るわない。
低生産性への資金供給
過剰流動性と安価な資金がもたらす最初の意図しない結果は、生産性が低く債務の多い経済主体への間接的な補助金となることだ。そのため、ほぼすべての先進国で貨幣流通速度が急落し、生産性の伸びは極めて低い。借り入れのコストがこれほど低くなったことはないが、同時に、実体経済における生産的な年間投資は過去10年間で最低の水準にある。
2つ目の意図しない結果は、実体経済でインフレを生み出そうとする政策が失敗し、実際には金融資産のインフレを懸念すべきほど高めてしまったことだ。
低金利と潤沢な流動性が過剰生産能力を温存し、金融抑圧が潜在成長率を押し下げる中、極端な流動性は換金性の高い金融資産へと向かっている。債券利回りは過去最低水準にあり、いわゆる高リスクの「ハイイールド」債も、40年ぶりの低金利で発行されている。その一方で、株式市場の評価倍率はバブルのような水準に達し、シャイラーの株価収益率を含むあらゆる指標で、ファンダメンタルズに基づく水準を上回っている。シャイラーの株価収益率。
中央銀行は株式市場のリスクにはほとんど注意を払わない一方、短期的な市場の反応を過度に気にかけている。その結果、意図せず投機的なバブルをあおっている。金融政策のリスクを楽観的に評価し、金融資産価格を急激に変動させずに金融政策を正常化できると考えることは、過度なリスクテイクが引き起こす金融危機の可能性を高めかねない。結局のところ、ファンダメンタルズを大きく上回る金融資産価格の膨張がもたらす結果は、それが資産の積み上がり、民間のリスクテイク、あるいは中央銀行による大規模な介入のどれに起因するかにかかわらず、同じだ。
中央銀行の政策が生み出した不均衡は、さらに極端な政策で埋め合わせられるから問題ではないという考えは、明らかに誤りだ。非伝統的政策の効果が逓減し、新たな措置の効果が弱まっていることは、その後の利下げやゼロ金利政策を見ても明らかだ。金融抑圧は、経済主体に実体経済での投資や消費を促すものではない。それどころか、長期的には経済主体をいっそう慎重にし、短期の流動資産へと目を向けさせる。
安い資金は、過剰生産能力や低生産性部門を温存し、金融資産でより低いリターンを求める一方、より大きなリスクを取ることを促すため、非常に高くつく。こうして生じる不均衡は、これまで用いられてきた金利引き下げと流動性供給の拡大という同じ伝統的手段では、解消できそうにない。
財政赤字による支出拡大に戻らない
しかし、私が最新の著書で説明しているように、この中央銀行の罠から抜け出す道はある。鍵となるのは、金融政策を正常化すると同時に、成長を重視した財政政策を進めることだ。成長重視の財政政策と言っても、赤字支出や「インフラ」の名を借りたさらなる無用な大型事業を意味するわけでは決してない。効果的な財政政策は、中間層の再建、税負担の軽減による可処分所得の増加、そして企業に対しては生産性の高い産業やテクノロジー産業の発展を支援することに重点を置く必要がある。
中央銀行や政策当局は、金融資産、とりわけ債券市場に内在するリスクを無視できない。そのリスクは小さくもなく、管理可能でもない。ムーディーズは、金融政策によって国債や社債の利回りが急落した一方、債務返済能力は改善しておらず、場合によっては大幅に悪化したと警告している。政策当局は、過剰債務を抱え生産性の低い部門への資本の誤配分を促す逆インセンティブを無視できない。過剰生産能力は今日だけの問題ではない。潜在成長率を制約する長期的な負担となり、景気循環が変われば経済を弱体化させる。
次の金融危機は、流動性をさらに供給し金利を引き下げても解決しない。同じ手段を半世紀にわたって使い続けた結果、政策当局は、実際には最も伝統的な手段となったいわゆる非伝統的措置を使い尽くした。政府と中央銀行は、健全な通貨政策に立ち返り、中間層だけでなく中小企業も支える財政政策を通じて、次の危機を防ぐことに重点を置かなければならない。成長や雇用の目標を必然的に達成できない、債務で賄う大規模なインフラ計画をさらに推進しても解決にはならない。税負担を増やしても財政問題は解決せず、生産的な部門に負担を課して債務を抱える部門を支えることを政策当局が続けるなら、解決には至らない。
信認の蓄え
中央銀行は難しい立場に置かれている。極端な金融政策を続けて危険なバブルをあおるか、それとも引き締めて市場の動揺を招く可能性を受け入れるか。第3の選択肢がある。それは、減税によって実体経済の生産的な成長を促す財政政策だ。そうすれば、資本を流動資産から実体経済へ移しながら、金融市場の評価倍率を徐々に正当化できる。
中央銀行の手段は無限ではない。中央銀行が持つ最大の資産は信認だ。景気が改善した際に、購入した資産を売却するという金融吸収政策を放棄し、際限なくマネーを発行する機関になれば、その信認は直ちに失われる。信認が失われれば、大規模な金融崩壊か、ハイパーインフレという形の人道危機のいずれかに直面する。金融政策でテイラー・ルールに従うことや、財政拡大を赤字支出から生産的部門への減税に切り替えることなど、簡潔で効果的な手段によって、どちらの極端な事態も防ぐことができる。今日のように経済が景気後退を脱しているとき、こうした措置は次の金融危機の可能性を減らすのに役立つ。
政策当局は成長と生産性を支えることができる。流動性の罠を解決するには、生産的な経済主体が息をつけるようにすることだ。中央銀行の罠から抜け出す道はある。




