欧州での国家間戦争の再来、中東での紛争の再燃、貿易摩擦の高まりにもかかわらず、分断が国際金融にまで波及することはありませんでした。
地政経済の分断が進んでいるにもかかわらず、米ドルは世界の準備通貨としての地位を依然として揺るぎなく保っています。
しかし、中長期的に「キング・ドル」の役割は不変ではなく、世界中の投資家に影響を及ぼす可能性があります。
欧州での戦争の再来から中東での武力紛争の再燃まで、また一部の先進国での右派勢力の台頭や、世界的な経済ナショナリズムと保護主義的措置の急増まで、私たちは断片化した地政経済の状況の中に生きていると言えるでしょう。
しかし、世界の舞台には、分断の波の影響をある程度受けにくいように見える一つの分野があります。それは国際金融システムです。ある経験豊富な実務家が鋭く指摘したように、これまでのところ、米ドルは世界の「支配的通貨」であり続けています。
世界経済フォーラムは貿易円滑化に関して何を行っていますか?
米ドル(USD)の優位が持続していることは、称賛と反発の両方を呼んでいます。債務問題や政治的機能不全により格付けが引き下げられているにもかかわらず、米国が世界の準備通貨として「法外な特権」を保持しているのはなぜでしょうか。
米国が「要塞アメリカ」へと内向きになり、世界の警察官としての役割と、世界の主要貿易相手国としての立場から後退しているにもかかわらず、ドルは依然として多くの地域で貿易インボイスの好ましい決済手段であり、世界の外国為替取引の88%を占めています。
さらに、米国は世界のGDPの約4分の1を占めている一方で、約半分の国境を越えた銀行融資および国際債券はドル建てで発行されています。また、通貨のない世界の到来を予告する人々もいる「暗号資産ブーム」が根強く続くなかでも、ドルはステーブルコインの主要な裏付け資産として依然として大きな役割を果たしています。

一部の中央銀行家や金融政策担当者は、最近、米ドルの強さに対して不満を表明しています。その通貨は堅調な経済成績を反映しているものの、実際には過度な景気刺激型の財政政策によって過熱しており、先進国の他通貨に対するドルの相対的な強さが、輸入インフレを招いているというのです(日本では特に強く感じられています)。
一方、地政学的な場では、一部の世界の指導者が米ドルの「域外適用」を非難し、米ドルの優位に挑戦するため、ブラジル、ロシア、インド、中国[BRIC]の通貨の登場を求めています。
多くの鋭い観察者は、制裁の濫用が米ドルの準備通貨としての地位を損なう可能性を指摘しており、その結果、一部の新興国・途上国の中央銀行が準備通貨として金へと回帰する可能性があると述べています。しかし、現時点では、中央銀行の金保有量は歴史的基準から見れば依然として控えめな水準にとどまっているため、こうした主張はやや誇張されています。
米ドル覇権の略史
では、中長期的に「キング・ドル」の地位を揺るがしうるものは何でしょうか。将来を見通すには、過去を振り返る必要があり、特に、米ドルの覇権の軌跡を形作ってきた歴史的な力を検証しなければなりません。
世界の舞台で米ドルが価値の保存手段(または準備通貨)、計算単位(または資金調達通貨)、交換手段(貿易および外国為替取引における)として果たしてきた際立った役割は、三つの相互に関連する重要な動きによって確立されました。それは、ブレトン・ウッズ体制、マーシャル・プラン、そしてワシントン・コンセンサスです。
まず、1944年、第二次世界大戦後の復興努力の中で、ドルは通貨秩序の主要な柱となりました。実質的には、ブレトン・ウッズ体制の下で、米ドルがポンドを押しのけ、世界の準備通貨となりました(ただし、これが実現するには時間を要しました)。また、他の世界の通貨の基準として固定され、世界最大の金準備によって裏付けられました。
次に、戦後欧州における共産主義の脅威拡大への懸念の中で、米国はマーシャル・プランを実施しました。これにより、経済救済パッケージ、インフラ開発、都市の再建を通じて戦後欧州の復興に貢献しました。
実質的には、米国は自国の輸出市場も確立し、それによって計算単位および交換手段としてのドルの役割を強化しました。こうした商業的・市場ベースの仕組みは、欧州における民主的政府への米国の支援とも相乗効果を生みました。
三つ目に、米国(そして他の多国間開発銀行や機関)は、ワシントン・コンセンサスを推進しました。これは、新自由主義および自由市場経済とおおむね一致する指針の集合であり、1990年から始まる数十年にわたる超グローバル化を支えたものです。
貿易自由化、民営化、そしてインフレの抑制や財政赤字の削減を目的とした金融・財政政策を支持することで、米国は国際貿易・金融システムにおけるドルの役割、さらに交換手段としてのドルの機能をさらに促進することができました。
「TINA」:代替手段は存在しない
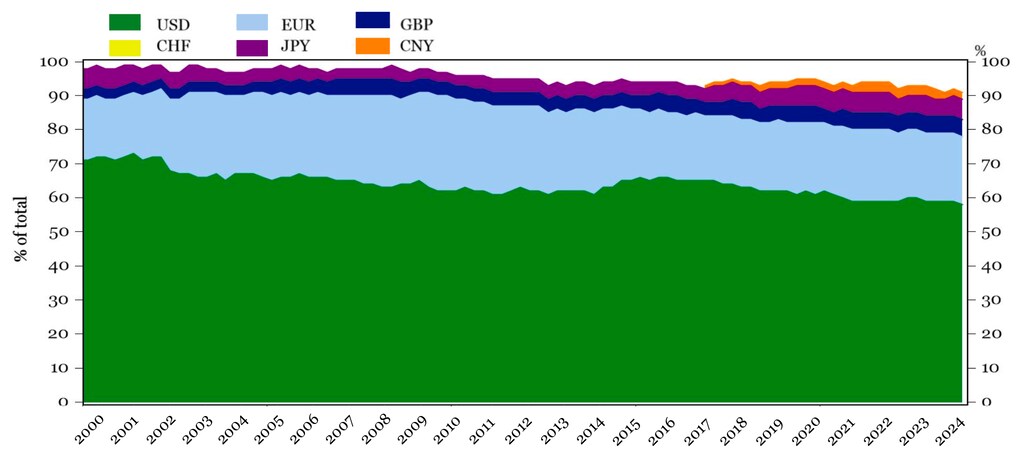
これら各歴史的展開を検討し、国際金融システムにおける貨幣の様々な機能にわたってドルを増幅し続ける相対的な持続性を考えると、ブレトン・ウッズ体制によってドルが世界の準備通貨として確立されたことは、長期にわたって最も持続的な力となる可能性が高いと言えます。以下に示すように、世界全体で開示された公的準備のうち、米ドルは圧倒的な地位を占めており、約58%に達しています。
これらのドル準備の多くは米国債として保有されており、外国投資家は80兆ドル規模の米国債市場の30%程度を保有しています。近年、一部の国(特に中国、そして2023年の日本も)が米国債保有を減らしていることについては、多くの議論がなされてきました。しかし、こうした資産の売却は、感情的な投げ売りや米国債保有の「武器化」というよりも、主として市場志向の目的、すなわちそれぞれ人民元と円の価値を支えることを目的としている、と主張することもできます。
ここで、経済学でよく使われる頭字語を思い起こすかもしれません。それは「代替手段は存在しない(There is no alternative)」、すなわち「TINA」です。準備通貨としての米ドルに代わるものはないということです。上のグラフからわかるように、ユーロでさえドルに対して勢いを得られておらず、世界の準備に占める割合は21%にとどまっています。米国債市場の流動性、深み、交換性に匹敵するものはありません。例えば、新型コロナウイルス感染症(COVID-19)パンデミックへの救済措置の際に欧州連合が共同保証の債券を発行しましたが、その4,000億ユーロ(4,300億ドル)の債券も、未償還の米国債2兆ドルとは比べものになりません。
交換手段としての米ドルの役割を考えると、ワシントン・コンセンサスの帆から風がいくらか抜けつつあると言えるかもしれません。米国は、自らが大きく促進してきたグローバル化された秩序の要素から後退しており、例えば、米国の対GDP貿易比率は2011年以降下降傾向にあります。さらに、共和党と民主党の双方が保護主義的措置を打ち出し続けているため、ドルはその貿易インボイスにおける支配的な通貨としての輝きを失う可能性があると結論づけることもできるでしょう。
地域貿易化の進展という背景を踏まえると、米ドルは南北アメリカ大陸内の貿易を今後も支え続け、程度は低いもののアジアでも同様になる可能性があります。しかし、ユーロは確実に先進国のグループ内で支配的な地位にあります。
さらに、「ROW(その他の地域)」、すなわち世界のその他の地域では、人民元などの他の通貨が貿易決済においてより顕著な役割を果たすかもしれません。これらの変化が米ドルへの正面からの挑戦になるわけではないことに留意することが重要です。むしろ、人民元などの他の通貨が世界の通貨のバスケットにおいて役割を拡大していることを示すものです。
マーシャル・プランの痕跡
三つの歴史的展開のうち、今後最も危機にさらされているのはマーシャル・プランです。その解体は、世界の準備通貨としての米国の「法外な特権」に有害な影響を及ぼす可能性があります。
マーシャル・プランの精神を広く解釈し、投資、貿易の流れ、輸出市場の確立を通じて他国の平和と安全を善意で確保するという米国の姿勢を、アジア太平洋などの他の地域にも広げて考えるならば、そうした約束を果たす米国の能力は時とともに損なわれてきたと言えるかもしれません。
これは部分的には、米国が世界から関与を後退させていることに起因します。また、リスクの性質が変化していることにも起因します。グローバル化した世界では、リスクを排除したり封じ込めたりすることは非常に困難であり、リスクは管理することしかできないのです。
したがって、貿易障壁の高まりや、欧州と中東での紛争の再来を背景に、米国はかつてそれほど強くコミットしていた世界の経済的平和と安全を必ずしも保証できない、と主張することもできます。
さらに研究は、これが準備通貨としての米ドルに影響を及ぼす可能性があることを示しています。アイケングリーンらは「マース(軍事)」要因を指摘しており、すなわち軍事同盟は準備通貨の選択を決定づけることがあり、同盟は「同盟国の外貨準備に占める通貨の割合を30ポイント引き上げる」可能性を持つ、と述べています。
したがって、米国が世界から持続的に撤退するという仮定のシナリオでは、長期金利が80ベーシスポイント上昇する可能性があります。もちろん、これは米国の家計や政府の借入コストの上昇につながるでしょう。しかも、米国の公的債務が過去最高水準を更新しようとしている時期に起きることになります。
さらなる法外さ、より少ない特権?
これは最後の論点につながります。準備通貨としてのドルへの究極の挑戦は、内部から生じる可能性があるのです。有力な政策立案者が指摘しているように、債務と機能不全は、米国経済のダッシュボードにおける二大リスクであり続けています。
共和党と民主党は、財政赤字は問題ではなく、世界が米国の債務を求め続ける限り、米国は未熟な国であり続けても構わないという暗黙の合意にあります。しかし、2025年に誰がホワイトハウスを握ろうとも、米国は自らが築き上げた、グローバル化されマーシャル・プランに彩られた世界から後退する明確な道を歩んでいます。
ブレトン・ウッズ体制の設計者の一人であるハリー・デクスター・ホワイトでさえ、準備通貨としてのドルにとって最大の危険を指摘していました。それは米国の孤立主義です。ある推計によれば、安全な米国資産の外国保有の4分の3は、「米国と何らかの軍事的結びつきを持つ国々」によって準備として保有されています。
世界経済フォーラムは世界の金融システムをどのように改善していますか?
金融・通貨システムセンターは、持続可能性や強靭性からイノベーションやデジタル化に至るまで、世界の金融システムの変革を理解するために、リーダーを招集しています。
協力と洞察を促進することで、同センターはパートナーが金融システムを長期的な経済安定と共有された繁栄に沿わせることを支援しています。
デクスター・ホワイトが予測しなかったかもしれないこと、すなわち財政赤字の無責任な膨張は、中長期的に米国の利益にとってリスクが大きく下振れする方向に偏った、加速要因を構成しています。
確かに、これらの力が現れるまでには10年以上かかるかもしれません。それだけに、政策立案者が現在の政治環境に根付いている短期主義を一時的に停止し、政府会計の管理において財政規律をある程度回復するための困難な決断を下す理由はいっそう大きくなっています。
米国はもはやマーシャル・プランの条件を実現できないかもしれず、実際にますます視野が狭まり内向きになっているかもしれません。しかし、米国は内に目を向け、顕在化している国内問題に取り組むことができ、それは世界の他の国々にも影響を及ぼす可能性が高いのです。




