最近、オーストラリア政府は大きな論争を巻き起こした。発表したのは地下経済、いわゆる「ブラック経済」における現金の役割を調査するタスクフォースの設置である。インドのように一夜にして性急な変更を行うという話ではなく、時間をかけて慎重に検討するプロセスだ。(最近刊行された『現金の呪い』のレビューで、インドの状況に特に焦点を当てたものについては、Businesslineを参照。)タスクフォースは、ほかの案とともに、オーストラリアの100ドル紙幣(おそらくはいずれ50ドル紙幣も)を段階的に廃止することを検討する。また、現金での購入額に上限を設けること(フランス、イタリア、スペイン、ギリシャなど欧州諸国が実施)や、レジを接続して販売情報を財務省に直接送信させること(スウェーデンなどが実施)も検討する。歳入・金融サービス担当大臣のケリー・オドワイヤーによると、タスクフォースには連邦警察、移民当局、オーストラリア準備銀行、金融規制当局が全面的に協力する。
もちろん、紙幣をめぐる問題とその緩和策は、『現金の呪い』の主題であり、同書は歴史的背景、データ、制度の詳細、そして問題の経済分析も提供している。現金に関して、オーストラリアは多くの点で典型的な先進経済だ。流通している現金の額は膨大で、その多くは所在が把握されておらず、主に高額紙幣の形をとっている。オーストラリアの紙幣供給量のおよそ93%は100ドル紙幣と50ドル紙幣である(米国では、たとえば85%、ユーロ圏では50ユーロを超える紙幣が90%強)。
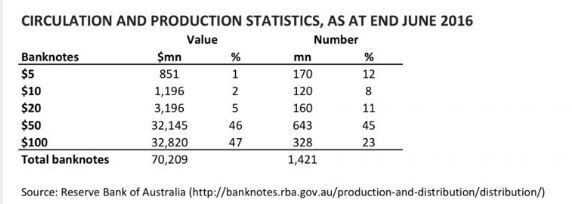
100ドル紙幣が3億2,800万枚、50ドル紙幣が6億4,300万枚流通しており、オーストラリアでは男女や子どもを問わず、1人当たりおよそ100ドル紙幣が14枚、50ドル紙幣が27枚ある計算になる。他の国々と同じく、そのうち所在が把握されているのはごく一部にすぎない。
流通現金の総額(700億オーストラリアドル)はGDPの4%を少し上回り、オーストラリアは先進経済の標準的な水準にある。英国やカナダとほぼ同程度で、海外保有分の米ドルを除けば米国とも同程度だ。(『図3.4』を参照。『現金の呪い』所収。)
米国と同様、オーストラリアでも少額の取引には現金が広く使われており、2016年4月の報告書によると、20ドル未満の取引の70%を占める。報告書は2016年4月にオーストラリア国家監査局が発表した。しかし米国と同様、取引額が大きくなると現金の重要性は急激に低下する。ブラック経済から小売取引へ還流する資金を考慮しても同じだ。(『図4.2』を参照。『現金の呪い』所収。)
予想どおり、オーストラリア政府の発表に対し、高額紙幣の廃止をキャッシュレス化と同一視する、お決まりの激しい非難が起きた。私の本を読んだ人なら、これが論争を煽るだけのナンセンスだと分かるだろう。私はブログでもこの根本的な違いについて論じてきた。一般市民が望む合法かつ完全に納税義務を果たす取引なら、たとえ非常に高額でも、20ドル紙幣(あるいは10ドル紙幣)で十分容易に行える。少額紙幣でも一般の人々のプライバシーに関するニーズを十分満たせる一方、高額紙幣の廃止は、脱税や犯罪に関わる人々にとってはるかに大きな打撃となる。税率引き下げなど、納税遵守を高めるもっと良い方法があるはずだというのも、別のナンセンスである。(ジェームズ・グラントが『痛烈な批判をウォール・ストリート・ジャーナルに寄稿した際のことを思い出してほしい。)もちろん、税制を改善するのは望ましい。しかし、脱税は今後も問題であり続け、取り締まりも必要となる。現金を巧みに利用して現在納税を免れている人々から、政府が本来受け取るべき税のより大きな割合を徴収できれば、ほかの人々の税率を引き下げられる。
犯罪者や脱税者は現金がより使われなくなれば打撃を受ける、あるいはビットコインなど別の手段に難なく乗り換える、という主張もナンセンスだ。現金が圧倒的に優位である理由、そして国際的な法執行機関が、ほぼすべての大規模犯罪事業において、どこかの段階で現金が使われていると確認する理由は十分にある。ほかの手段には、現金の普遍性、利便性、流動性を再現できない。(これらについても、『現金の呪い』で詳しく論じている。)
予想にたがわず、反発の声がオーストラリア準備銀行から上がった。同銀行は、小売業者が銀行に預け入れる現金のうち、100ドル紙幣は5%だと主張している。もちろん、この数字は100ドル紙幣が現金供給量の45%を占めるという事実とはほとんど整合しない。さらに重要なのは、ブラック経済の資金が日常的に小売店で使われていることを考慮していない点だ。多くの中央銀行が、現金需要の減少によって現金発行から得る「通貨発行益」が損なわれると懸念するのは理解できる。同書では通貨発行益を測るさまざまな概念的手法を論じている。最も単純な指標は、おそらく毎年新たに印刷される通貨の純額をGDPに占める割合として測る方法だろう。この指標によると、オーストラリア準備銀行は2006~2015年に、GDPの平均0.25%に相当する額を毎年平均して得ていた。これは非常に大きな金額である(第6章を参照)。しかし同書が論じるように、中央銀行を含む連結政府は、現金を利用した脱税によってそれ以上の損失を被っている可能性が高い。現金を利用した犯罪が社会にもたらす費用は、そこにも含まれていない。
オーストラリア当局は、現金収入の過少申告が福祉制度もゆがめていると指摘している(『現金の呪い』では、カナダの証拠を含め、この問題を論じている)。実際、オーストラリア準備銀行の元幹部ピーター・マイヤーは、次のように主張している。高額紙幣は、オーストラリアの所得審査付き年金制度を逃れようとする年金受給者によって広く蓄えられているという。ここにはプライバシーや税の公平性に関する難しい問題もあるが、総じていえば、高額紙幣の廃止が主に打撃を与えるのは、大規模な脱税や犯罪に関わる人々であって、貧困層ではない。『現金の呪い』は、犯罪の減少だけでなく低所得世帯にも恩恵が及ぶよう、低コストで金融包摂を進める方法を提案している。
現金への対応におけるオーストラリアの段階的で慎重な姿勢は、同じ問題の解決を目指しながら甚大な副次的損害をもたらしたインドの急進的な政策とはまったく異なる。インドについては、こちら、こちら、こちらを参照。オーストラリアの現金に関する委員会の報告書は2017年10月に提出予定であり、歓迎すべき一歩だ。オーストラリアは通貨分野で大きな革新を遂げてきた国だ(オーストラリア準備銀行は現代初のポリマー紙幣を委託し、英国とカナダが現在それを採用している)。そうしたオーストラリアが、現金の少ない社会への移行を引き続き主導する意思を持っていることは心強い。




