「事実が理論に合わないなら、理論を変えよ」という古い格言がある。しかし、事実を変えて理論を維持するほうが容易なことが多い。ドイツのアンゲラ・メルケル首相や他の緊縮財政推進派の欧州指導者たちは、少なくともそう信じているように見える。事実は目の前にあり続けているのに、彼らは現実を否定し続けている。
緊縮財政は失敗した。それでも擁護者たちは、極めて乏しい根拠をもとに勝利を主張しようとしている。経済はもはや崩壊していない、だから緊縮財政は機能しているはずだ、というのである。しかし、その基準を採用するなら、崖から飛び降りることも山から下りる最良の方法だと言えてしまう。結局のところ、落下は止まったのだから。
しかし、あらゆる景気後退はいずれ終わる。成功は最終的に景気回復が訪れたかどうかではなく、回復がどれほど速やかに根付くか、そして不況がどれほど大きな損害をもたらしたかによって測られるべきである。
この観点からすれば、緊縮財政は完全かつ紛れもない惨事であったと言える。欧州連合(EU)の経済は、たとえ三番底の景気後退にまでは至らないとしても、再び停滞に直面しており、その惨状はますます明らかになっている。 失業率 は過去最高水準で高止まりを続けており、 一人当たり の実質(インフレ調整後)国内総生産(GDP) は、多くの国で景気後退前の水準を下回ったままである。ドイツのような最も好調な経済でさえ、2008年の危機以降の成長は非常に緩慢で、他の状況であれば、惨憺たるものと評価されるほどである。
最も深刻な打撃を受けた国々は、恐慌の中にある。スペインやギリシャのような経済を表す言葉は、ほかにない。両国では、国民のほぼ四人に一人、そして若年層の半数以上が職を見つけられずにいる。失業率が数パーセントポイント下がったからとか、わずかな成長の兆しが見えるからといって、処方が効いていると言うのは、患者がまだ死んでいないから瀉血が効いていると言う中世の床屋と変わらない。 まだ。
1980年以降の欧州の緩やかな成長を外挿して私が計算したところ、現在のユーロ圏の生産量は、2008年の金融危機が起きなかった場合と比べて15%以上低い。これは今年だけで約1.6兆ドルの損失、累積では6.5兆ドル超の損失に相当する。さらに憂慮すべきことに、景気後退後には通常、経済が失われた地盤を取り戻すため成長が平常より速まるはずだが、その格差は縮小するどころか拡大している。 平常より速 く成長するはずである。
端的に言えば、長期にわたる景気後退が欧州の潜在成長率を押し下げている。本来であれば技能を蓄積すべき若者たちが、そうできずにいる。完全雇用の時期に成人を迎えた場合と比べて、生涯所得が大幅に低くなる見通しに直面していることを示す圧倒的な証拠がある。
一方で、ドイツは他の国々に対して、自国経済と民主主義を弱体化させる政策に従うよう迫っている。市民が繰り返し政策転換に投票し、しかも市民にとって生活水準に影響する政策ほど重要なものはないにもかかわらず、それらの問題は別の場所で決められているとか、選択肢はないと告げられるとき、民主主義も欧州計画への信頼も損なわれる。
フランスは三年前に政策転換を選択した。しかし、有権者に与えられたのは、企業寄りの緊縮財政のさらなる一撃であった。経済学で最も長く支持されてきた命題の一つに、均衡予算乗数がある。すなわち、増税と歳出増を同時に行えば経済は刺激される、というものである。さらに、増税が富裕層を対象とし、歳出が貧困層を対象とすれば、乗数効果は特に大きくなりうる。ところが、フランスのいわゆる社会党政権は、法人税を引き下げ、歳出を削減している。これは経済を弱体化させることがほぼ確実な処方であり、それにもかかわらず、ドイツからは賞賛を受けている。
法人税を引き下げれば投資が刺激されるという期待がある。しかし、これは全くのナンセンスである。(米国と欧州の双方で)投資を抑制しているのは高い税率ではなく、需要の不足である。実際、ほとんどの投資は負債で賄われており、利払いは税控除の対象となるため、法人税の水準が投資に与える影響はわずかである。
同様に、イタリアは民営化を加速するよう促されている。しかし、マッテオ・レンツィ首相には、国有資産を投売り価格で売却することは意味がないと認識する良識がある。どの活動を民間部門で行うべきかは、短期的な財政上の必要性ではなく、長期的な観点から決められるべきである。判断は、どの活動を最も効率的に行えるか、そしてそれが大多数の市民の利益に最もよく資するかに基づいてなされるべきである。
例えば年金の民営化は、実験を試みた国々では高くつくことが明らかになっている。米国のほぼ民間主体の医療制度は、世界で最も非効率である。これらは難しい問題であるが、国有資産を安値で売却することが長期的な財政力を高める良い方法ではないことは、容易に示すことができる。
欧州で生じている苦難はすべて、人為的な産物であるユーロの維持のために押し付けられたものであり、不必要であったからこそ、いっそう悲劇的である。緊縮財政が機能していないことを示す証拠は積み重なり続けているにもかかわらず、ドイツやその他の強硬派はそれに固執し、長く信用を失ってきた理論に欧州の未来を賭けている。この点を証明するために、経済学者にさらなる事実を提供する必要があるだろうか。
本記事は Project Syndicateとの協力により掲載されています。
関連記事:世界銀行のエコノミストであるアウグスト・ロペス=クラロス氏による 緊縮財政が時に唯一の選択肢である理由
著者:ジョセフ・E・スティグリッツ氏は、ノーベル経済学賞受賞者であり、コロンビア大学の大学教授である。クリントン大統領の経済諮問委員会委員長を務め、世界銀行の上級副総裁兼チーフエコノミストとしても勤務した。
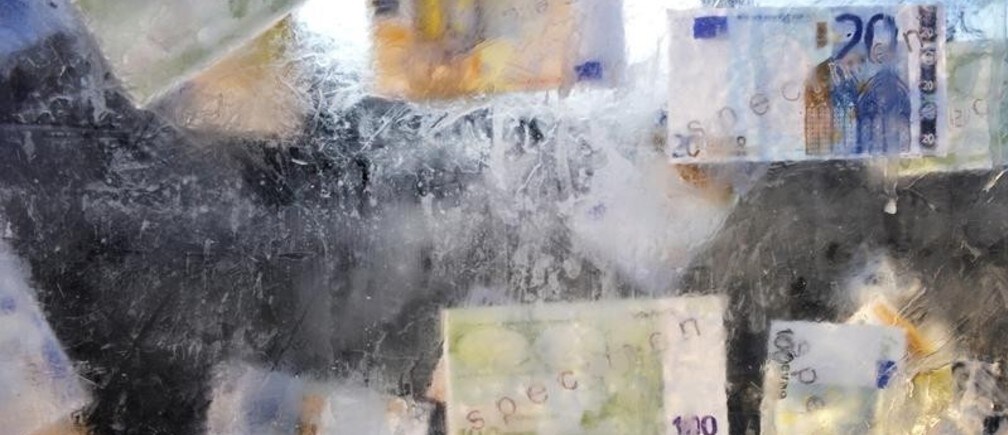
画像:2013年2月21日、ブリュッセル中心部で労働組合と労働者が行ったデモで、緊縮財政を象徴する氷の塊の中に偽のユーロ紙幣が見える。REUTERS/Eric Vidal




