日本のGDPは第2四半期に約7%減少し、IMFを含め多くの人の予測を上回った。多くの人が、この減少の原因として今年4月の消費税引き上げを挙げている。しかし、それがすべてではない。
確かに、大型増税に対する消費者の反応は予測が難しく、支出の大きな振れは珍しくない。多くの国でこのパターンが見られ(図参照)、2007年のドイツの付加価値税引き上げもそのひとつで、その影響は短期的なものだった。

しかし日本は、家計や企業の信頼感の向上など、成長を制約するその他の要因にも取り組む必要がある。この点で、現在の日本の見通しにとってより重要なのは長期的な政策である。アベノミクスはすでにデフレ脱却と経済の再起動に向けて前進している。短期的な見通しがますます不透明になる中、政府は構造改革の第三の矢に速やかに取り組む必要がある。
アベノミクスの第三の矢が期待感の向上の鍵を握る
日本は昨年から多数の構造改革策を発表しており、女性の労働供給の拡大、農業・電力分野の改革、規制緩和、市場開放などが含まれる。しかし、必要なのは実施のスピードを上げ、期待を高めるためのより包括的なアプローチであり、これは信頼の維持に不可欠である。最近のIMFスタッフの研究(参照 Balance Sheet Repair and Corporate Investment in Japan)では、企業が投資を始める前に、まず何よりも将来の成長機会の明確さが必要であることが示されている。
企業はさらに、「眠っている現金」を動かすよう促される必要もある
未活用の最も有望な成長資源の一つは、企業の多額の現金保有である。過去10年間、日本の現金保有額の時価総額に対する平均比率は40%を超えており、他の多くのG7諸国の同等の数値の2倍以上である。

最新のIMFスタッフの研究(参照 Unstash the Cash! Corporate Governance Reform in Japan)では、企業統治と法制度の改革によって、これらの資源のより効率的な活用につながる可能性が示唆されている。例えば、社外独立取締役の数を増やすことなどの施策は、活動を活発化させうる――実証的な証拠によれば、社外取締役が多い企業は大規模な現金準備を保有することがほとんどない。
政府はすでに、会社法の改正と、機関投資家が株主としての役割を強化するためのスチュワードシップ・コードの導入により、重要な前進を遂げている。企業向けのコーポレートガバナンス・コードの採用は、もう一つの重要な施策となるだろう。
労働市場の二重構造に対処し、人手不足の解消を図る
日本の労働市場における人手不足は、急速に成長のボトルネックになりつつある。高齢化と外国人労働者の受け入れの制限が労働供給を制約している一方で、特に医療分野における技能集約型サービスへの需要増加が需要を押し上げている。
日本の分断された労働市場は、この状況に対応する体制が整っていない。日本の仕事の大半は依然として終身雇用(正規雇用)を提供している。しかし、過去のコスト面の懸念から、成長機会が乏しく雇用保護も弱い非正規雇用の割合が、過去10年間で急速に上昇した。

高学歴の女性や若年労働者の多くがこれらの仕事に就いており、その生産性の伸びや労働市場への定着が制限されている。正規雇用と非正規雇用の格差を縮小すれば、これらの非効率性を減らし、最も必要とされる分野に人材を供給する助けとなる可能性がある(参照 The Path to Higher Growth: Does Revamping Japan’s Dual Labour Market Matter?)。簡単な解決策はないが、日本の労働市場の硬直性に取り組めば、成長の潜在力を高めることができる。
アベノミクスは財政・金融政策の方針を維持する必要がある
消費税率の引き上げにより、日本は最大の長期的課題への第一歩を踏み出した。すなわち、GDP比240%を超える公的債務残高対GDP比の上昇を反転させることである。今回と来年の消費税率の10%への引き上げは、GDP比約2%の財政赤字を削減することになり、財政の持続可能性の回復に向けた重要な第一歩となる。とはいえ、今後なお約6%のGDP比の財政健全化が必要とされているため、財政リスクは依然として大きいままとなる。金利の急上昇のリスクを抑えるため、2015年以降の具体的な財政戦略を採用することが急務であり、それによって政府は下振れリスクに柔軟に対応できるようになる。
金融政策面では、日本銀行はデフレ脱却を確実なものにするうえで大きな前進を遂げた。インフレおよびインフレ期待が上昇している(図)ことは大きな成果であり、実質金利は低下し、設備投資のリターンを押し上げている。
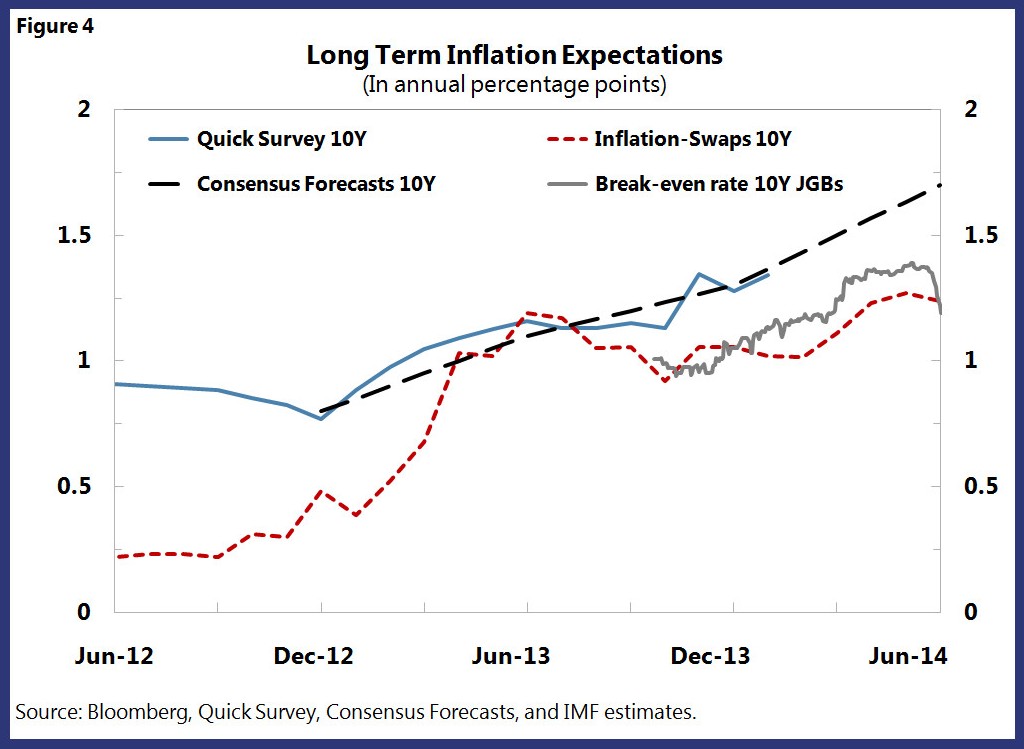
デフレからの脱却は、広範なリスク回避や投資家の受け身の姿勢など、測定が困難なその他の成長への影響も取り除くことになる。日本銀行の緩和政策は、現時点では適切に緩和的であると考える。ただし、インフレ率の引き上げの進展が停滞した場合には、日本銀行は速やかに行動し、資産購入を拡大すべきである。
消費税引き上げ後も、日本の成長見通しは依然として良好である。しかし、潜在成長率への主要な制約を取り除き、信頼感を強化するため、改革を可能な限り速やかに進める必要がある。アベノミクスの三本の矢はいずれも重要だが、今や構造改革の矢が鍵を握る。
本記事は iMFdirectとの共同により掲載されています。
執筆者:Stephan Dannigerは、IMFアジア太平洋局のDivision Chiefを務める。
画像:2014年3月31日遅く、東京の東に位置する千葉県のスーパーマーケットで、店員が値札を取り替えている様子。REUTERS/Yuya Shino




