2025年から2026年初めにかけての時期は、関税や貿易・投資規制の波が課された結果、世界の貿易と金融にとって転換点となった。
貿易制限的な政策は、国内の集中的な勝者を生み出すことで、政治的に撤回が困難になりうる。その結果、こうした政策は自己強化的なものとなる。
世界経済フォーラムとオリバー・ワイマンによる新たな分析は、分断がすでに世界経済にコストを生じさせており、その被害がさらに大きくなりうることを示している。
2025年から2026年初めにかけて、いくつかの大規模経済圏の政策当局は、世界の商業および金融システムをかつてないほど分断する、一連の関税や貿易・投資規制を実施した。
新型コロナウイルス感染症のパンデミック後に高まった強靭性と安全保障への懸念により、数十年にわたる効率性の追求と自由貿易の拡大を経て、各国は保護主義をより受け入れやすくなっている。その結果、世界の金融システムを支える共通の規範が損なわれつつある。
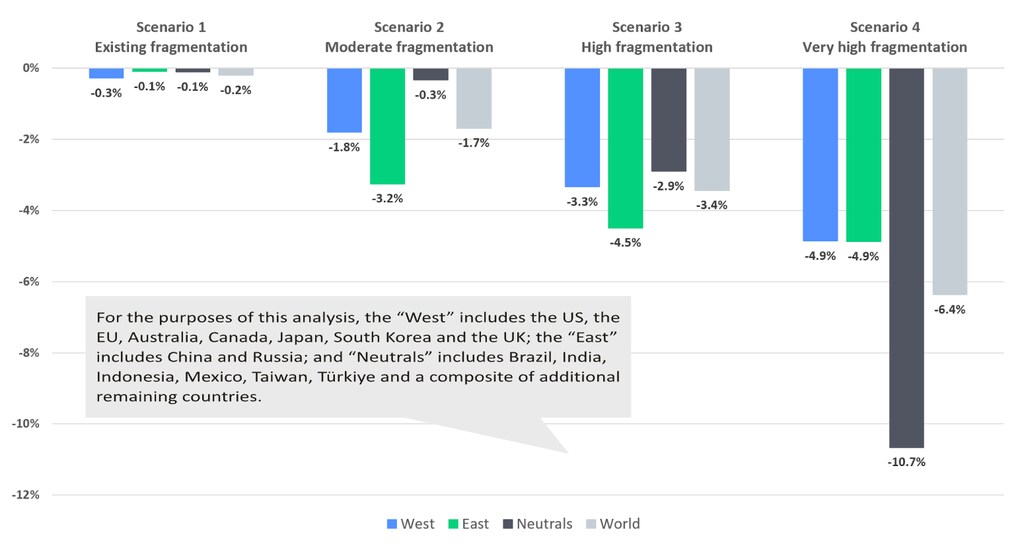
新たに公表された分析によると、現在の政策だけでも世界の成長率を少なくとも0.2パーセントポイント(pp)押し下げ、インフレに上昇圧力をかける可能性がある。さらに、ますます現実味を帯びつつある最悪シナリオの対立激化では、このコストは最大6.4ppに達し、インフレを6.1pp押し上げる可能性がある。これらの影響には、現在の中東および欧州における紛争による経済的悪影響は含まれておらず、それがさらに被害を拡大させている。
世界経済は、これらの保護主義的政策を、しばらくの間抱え続ける可能性がある。これらの政策は、それを導入する国内の特定の産業や労働者層を支えるためである。もしその受益者がこうした保護に依存するようになれば、保護の維持と拡大を主張する可能性が高い。制限的政策のこうした自己強化的な性質は、有害な対立激化の可能性を高める。
世界の貿易と金融における転換点
この分断の最近の加速はどのように始まったのか。2025年1月以降、米国は、幅広い貿易相手国に対する関税引き上げを含め、貿易・投資政策の大幅な変更によって、世界貿易の再編に乗り出した。中国は、米国による最も厳しい措置のいくつかの標的となった。中国は、重要鉱物に対する前例のない輸出規制を含む独自の有害な制限で報復し、国家補助を受けた輸出品の向きを米国から変え、多くの国の産業分野を脅かした。米国は、地政学的な敵対国とパートナー国の双方との貿易に制限を課し、欧州の大口投資家を含め、各国が取引先の多角化を進める動きを加速させた。欧州の大口投資家を含め。
関税を課すにあたり、米国政府は従来からの論拠を挙げた。すなわち、再活性化、低迷する米国の製造業、製造業の雇用の回復、そして縮小、過去最高水準の米国の財貿易赤字である。これらの措置は、個別の産業にとって利益となる場合でも、物価を押し上げ成長を鈍化させることで、全体として国民経済に打撃を与えている。
分断の経済的コスト
世界経済フォーラムがオリバー・ワイマンおよびNERAと共同で発表した新たな報告書は、近年の貿易政策が経済の生産量とインフレに与えた影響を定量化し、対立激化による潜在的な経済コストを推計している。
2026年3月時点で実施されている制限(図1のシナリオ1)は、2025年初めの実施前に予測されていた成長見通しと比べて、GNEの成長見通しを0.2pp押し下げた。ブロック間の分断が段階的に進むことをモデル化したシナリオ2から4は、関税およびその他の制限的政策がさらに強化されれば、被害が大幅に拡大しうることを示している。
生産量の限界的変化
1年後のベースラインからの乖離
資本と生産の有意な再配分が進行中である
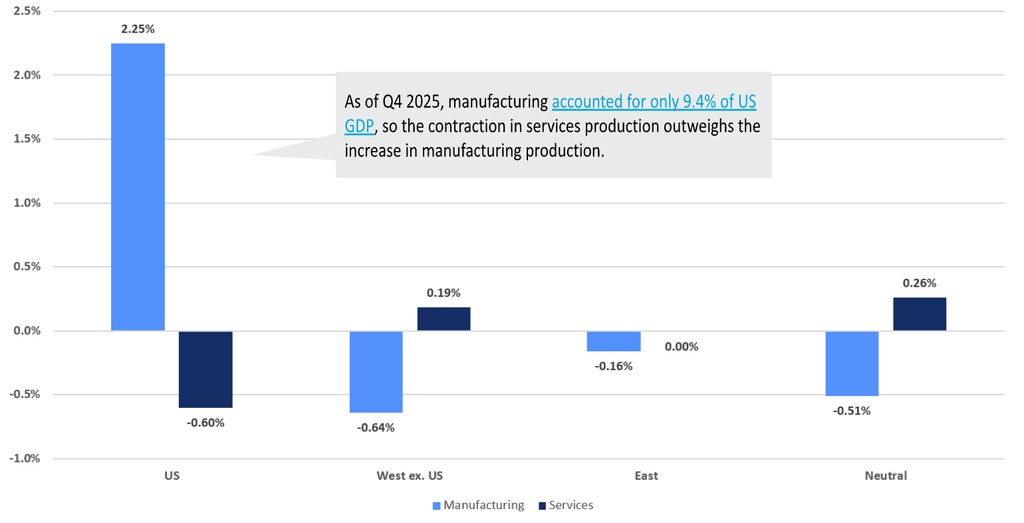
既存の貿易政策は、ブロックをまたいで生産パターンを変化させている。米国では、現在の高い輸入関税により、消費者や企業が輸入品から代替し、サプライチェーンを調整するにつれて、製造業の生産量が2.25%増加すると予測されている。この結果は、エール大学予算研究所(Budget Lab)による最近の分析とも整合している。しかし、関税の引き上げは、すべての部門における投入コストと賃金を押し上げ、物価を上昇させ、(低技能労働者を含む)実質所得を減少させ、米国のサービス需要と生産量を全体として0.60%減少させる一因ともなっている。
関税の標的とされている国々では、逆の部門間シフトが生じている。西側諸国(米国を除く)および中立国では、原材料やその他の投入財の価格上昇により輸出の競争力が失われるため製造業の生産量が減少し、全体的な物価を押し上げ、財の需要を減少させる。一方で、消費者が財の購入よりもレストランなどの飲食・宿泊サービスへの支出を選ぶため、支出が国内サービスへとシフトし、サービス部門の生産量は増加する。東側諸国では、製造業の減少幅が小さいため、サービスへの再配分は限定的であり、同部門の生産量はおおむね変わらない。
既存の分断シナリオにおける、国・地域グループおよび部門グループ別の長期的な実質生産量の変化
5年後のベースラインからの乖離
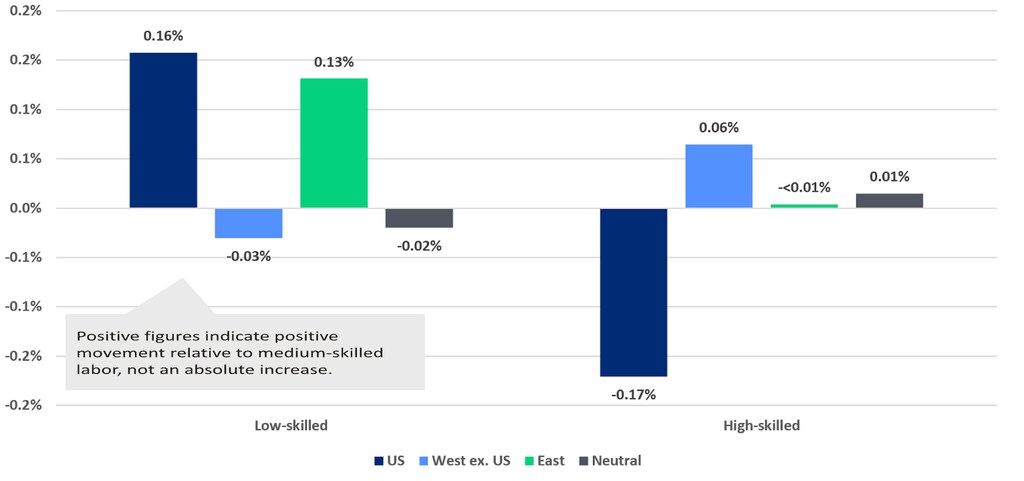
これらの部門別の変化は、技能水準別の賃金動向に影響を与えている。米国では、重要な結論として、輸入関税の引き上げによりすべての技能グループにおいて実質賃金が低下し、経済全体の労働者の状況が悪化する。ただし相対的に見ると、製造業者による生産の国内回帰が労働需要と相対賃金を押し上げるため、他の労働者と比べて工業労働者へ所得がシフトしている。
西側諸国(米国を除く)および中立国では、製造業の生産量の減少により低技能労働者への需要が減少し、彼らの相対賃金に下押し圧力がかかっている。東側諸国ではこの落ち込みははるかに限定的であり、そのため中国などの国々の低技能労働者の賃金は、既存の制限的貿易政策による影響が最も小さい。全体として、このモデルは既存の政策が賃金に対して小幅ではあるものの明確な影響を与えていることを示している。
既存の分断シナリオにおける、低技能および高技能労働者の賃金格差
中技能労働力と比較した、1年後のベースラインからの乖離
コストの高い、自己強化的な貿易制限を抑制する
制限的政策は、上記の資本と生産の再配分によって、その継続から利益を得る支持層が生まれるため、自己強化的になる。一方で、広範な一般市民はその影響に気づきにくい傾向がある。このため、政策の方向転換は政治的に困難となり、対立激化のシナリオがより現実味を帯びる可能性がある。この傾向を示す最近の例として、バイデン政権は、トランプ政権の第1期に中国に課された関税の大部分を維持した。
制限的政策は、特定の米国産業(およびそのような保護措置を導入している他国の産業)の生産と雇用を押し上げるかもしれないが、最終的には国内外の経済全体の生産量を減少させる。研究では、保護主義は雇用を守るための高コストな手段であると指摘されている。例えば、2018年の米国の洗濯機関税は、消費者に対して1件あたり年間81万5,000ドル超の負担を強いたと推計されている。
消費者物価の上昇に加え、保護主義がもたらすとされる雇用増加と産業の再活性化も、決して保証されたものではない。例えば、ある研究では、保護主義的政策が雇用を増加させたのは一部の事例にとどまることが示されており、別の研究では、投入コストの上昇が下流の雇用を減少させたことが示されている。また、制限的措置が保護対象産業の長期的な競争力を改善してきたという実績も乏しいことを示す証拠がある。例えば、一時的な輸入救済措置を受けた5つの産業を対象とした米国国際貿易委員会による検証では、近代化を果たしたのは1つのみであったことが明らかになった。多くは期限切れ後に保護の再延長を求めた。これは、こうした政策が産業を再生させるというより、非効率な企業を保護する傾向が強いことを示唆している。
「現状維持バイアス」は、受益者が集中し、コストが分散していることにより、自由化に伴う政治的コストが、より広範な経済的利益を上回りうることを意味する。このバイアスは、主要国間の不信を深めることに加え、より統合された世界経済環境へと回帰することを困難にしている。
こうした動向は、政策当局が経済運営の有効な規範について合意する必要性を浮き彫りにしている。その規範には、中央銀行の独立性の維持や、金融安定を支えるための国内政策および多国間政策の設計が含まれる。これらの自発的な規範に従うことで、政策当局は、自己強化的な補助金と非効率の悪循環を生むことなく、強靭性と安全保障の目標を追求し続けることが可能となる。そうでなければ、今日の制限的政策への再依存は、分断を世界の経済・金融システムの恒久的な特徴として定着させるリスクがある。




