約1か月前、マリオ・ドラギは、ユーロ圏のインフレ期待を2%の目標に再び結び付けるため、欧州中央銀行(ECB)が大規模な国債購入プログラム(QE)を開始すると発表した。この決定に先立つ議論で、主な反対論の一つは、そうすることでECBが各国政府に対し、痛みを伴うものの必要な構造改革に取り組むよう促す圧力を弱めるというものだった(ドイツ経済専門家評議会、2014年)。当時、この議論は、ECBの使命はインフレの抑制であり、改革の推進ではないとして退けられた。しかし、QEが今後数か月にわたり改革を減速させ、それゆえ短期需要を押し上げる一方で、長期的な供給力を意図せず縮小させるリスクがあるのかという疑問は残る。
先進国、特にユーロ圏における改革努力の決定要因を探るため、私はOECDの改革対応率[1](幅広い改革パッケージが採択されたかどうかを示す指標)について、非常にバランスの取れたパネルデータセットを分析した。データはOECD加盟34か国すべてを対象に、2007~2014年の期間について年2回の頻度で入手できる。技術的な結果は表1(下部)に示す。
主な知見は次のように要約できる。
1. IMFプログラムの対象となっている国では、構造改革への取り組みが大幅に強化される。 IMF融資の「アメとムチ」の仕組みを考えれば、これは驚くことではない。資金の分割払いを受けるには、頻繁な審査で承認を得る必要がある[2]。
2. 失業率が高い国ほど、大幅に多くの改革を実施する傾向がある。この結果は、ウィリアムソン(1993)が「危機仮説」と呼ぶ考え方に沿う。すなわち、広範な政策改革を政治的に実行可能にする条件を整えるには、危機だという国民の認識が必要である。下の図1に示すように、この関係はプログラム対象国によって左右されているようには見えない。
図1.改革努力と失業率の関係
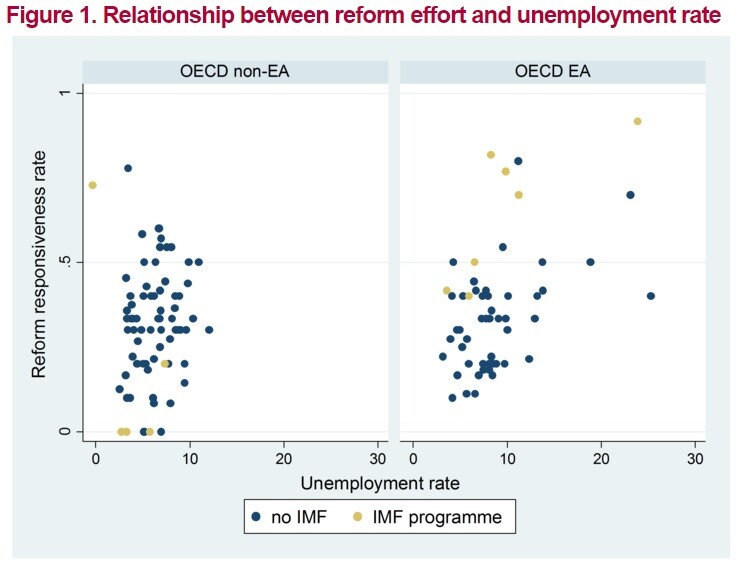
出典:OECD、ブリューゲルによる計算
3. 先進国では、金融市場からの圧力があると改革の実施が少なくなる傾向があり、ユーロ圏に絞るとこの関係は有意でなくなる。OECD諸国では、金融市場の圧力(10年物国債利回りで代用)と改革の間の統計的関係は、せいぜいU字型のようだ。金融市場の圧力が高まるにつれて、政府が改革を実施する可能性は低下する[3]。ただし、ある閾値を超えると、この効果は逆転する可能性がある。図2(下)の2つのパネルを併せて見る限り、この非線形の関係を裏付ける証拠はそれほど説得力があるようには見えない。ユーロ圏諸国だけを見ると、金融市場の緊張が改革に及ぼす影響は消失する。図2(右)に見られるように、ユーロ圏では金融市場の緊張と改革努力の間に正の相関があるようだが、これはIMFプログラムの対象国によるものであり、いずれにせよ、そうした国々は通常、金融市場へのアクセスを失っている。
図2.改革努力と市場の緊張の関係

出典:OECD、ブリューゲルによる計算
この分析には明確な方法論上の課題があるのは事実だが、いくつかの懸念にはただちに対処できる。
第一に、結果は極端な外れ値に左右されているようには見えない。表1(下)のモデル6と7は、ギリシャ(経済崩壊を経験した国)を除外した場合でも、あるいは失業率が前例のない水準に急上昇したもう一つの国であるスペインを除外した場合でも、金融市場の緊張がユーロ圏の改革努力を決定する要因として有意でない状態が続くことを示している。失業率の高さは、引き続き改革への意欲と有意に関連している。
第二に、そしておそらくより懸念されるのは、逆因果の可能性である。ここでの主張は、上記の分析が捉えているのは高い失業率が有権者に政府への改革要求を促すことではなく、改革が経済に短期的な悪影響を及ぼし、その結果、一時的に失業率が上昇することだ、というものだろう。
この設定では逆因果に直接対処できないものの、GDP成長率を統制することでこの問題を考慮しようとした。逆因果の問題が作用しているなら、改革の実施とGDP成長率の関係は負になるはずだ。しかし表2を見ると、すべての仕様でGDP成長率の係数は有意でないままである。
実際、ユーロ圏以外の国だけを見ると(モデル4)、関係は正で有意である。これは下の図3と4にさらに示されている。GDP成長率(左)には改革実施との明確な関係が見られない一方、失業率(右)には関係が見られる。
図3・4.改革努力とGDP成長率(左)および失業率(右)の関係

出典:OECD、ブリューゲルによる計算
注:極端な外れ値としてギリシャを除外。ただし、ギリシャを含めると結果はさらに強まる。
この短い分析から、主に2つの結論が導ける。第一に、ESM+OMTで構成されるユーロ圏の危機対応メカニズムは、改革努力を強化し、それによって 危機にある国々の競争力を高めるうえで、十分に機能するようだ。しかし、ギリシャで最近見られたように、プログラムは民衆の反発を招くリスクがあり、したがって、ユーロ圏の競争力を長期的かつ持続的に高める手段とは見なせない。そのため、最近、特に サピールとウォルフ(2015年)が論じたように、ユーロ圏の経済ガバナンスには代替的な仕組みを設計すべきである。
第二に、ECBの債券購入プログラムが、緊張下にある国々の改革努力を過度に後退させる可能性は低いようだ。特に、失業率が高い経済では、有権者から改革を実施するよう圧力を受け続けると予想される。また、ユーロ安と原油価格の低下がもたらす総需要の一時的な押し上げを活用して改革を行うべきである(私が こちらで論じたとおり)。
構造改革の推進はECBの使命の範囲外であるだけでなく、どうやら直接的な影響力の範囲外でもある。今後数か月にわたり改革が進み続け、持続可能な長期成長の基盤が築かれるようにするのは、ユーロ圏の各国政府とEU機関の役割である。
表1.パネル回帰分析の結果

出典:OECD、ブリューゲルによる計算
技術的注記
IMFはダミー変数であり、IMFプログラムが実施されている場合は1、それ以外は0をとる。
出典:IMF
失業率(平均)は、各2年間における月次失業率の平均である。
出典:OECD
GDP成長率(平均)は、各2年間における各国の実質GDPの年平均成長率である。
出典:OECD
ピーク利回りは、各2年間に各国で観測された四半期ごとの10年物国債利回りの最大値である。すべての回帰分析では、利回りと改革努力の間に非線形の関係がある可能性を考慮している(したがって、ピーク利回りの二乗項を含む)。線形近似のみを用いた場合も主な結果は確認される。
出典:OECD
すべての回帰分析では、政治制度や文化的特性など、時間によって変化しない国固有の特性を統制するため、国固定効果を用いている。
すべての回帰分析(モデル1を除く)には、特定の年にすべての国に影響を及ぼす共通ショックを統制するため、時間固定効果を含めている。ただし、それらを除外しても結果はほとんど弱まらないようだ。
すべての仕様で国単位のクラスター化標準誤差を採用し、不均一分散を許容している。
[1] 改革対応率指標は、前年版の『Going for Growth』で設定された勧告について、「重要な」措置が講じられた場合に1、そうでない場合に0とする採点方式に基づく。措置が「重要」と見なされるのは、関連する改革が基礎となる政策勧告に対応し、実際に法制化されている場合である。発表された改革は考慮されない(OECD、2015年)。
[2] この結果は、モデル4(OECDのユーロ圏以外のみ)を除くすべての仕様で確認される。ただし、この結果はアイスランドの改革実績の乏しさに左右されていると考える理由がある。アイスランドは、2007~2014年の期間にIMFプログラムを経験した唯一のOECD非ユーロ圏国である。
[3] 利回りが上昇すると、政府は財政を立て直すよう圧力を受ける可能性が高いことから、この結果を説明できる。OECD(2006年)は、財政再建が構造改革を遅らせるようだと指摘しており、これは政治資本への負担を反映している可能性がある。
この記事は、ブリュッセルを拠点とするシンクタンク、ブリューゲルが初めに発表したものです。同機関のウェブサイトで記事を読むには こちら。掲載は、世界経済フォーラムが見解を支持することを意味しません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:イタリア国籍のアレッシオ・テルツィは、2013年10月にブリューゲルのアフィリエイト・フェローに就任した。
画像: フランクフルトにある欧州中央銀行本部のそばに見えるユーロの通貨記号。ロイター/リジ・ニースナー。




