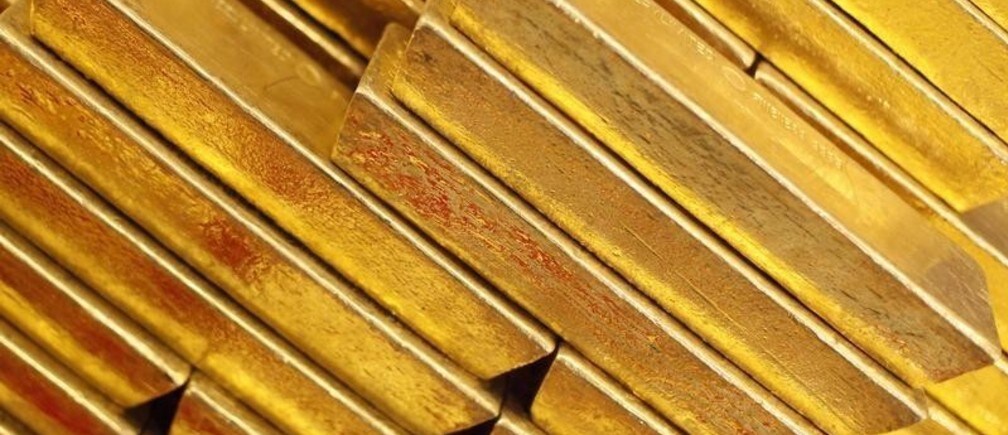
原則として、金の保有は戦争、金融的なアルマゲドン、そして大規模な通貨の価値下落に対する一種の保険です。また、世界金融危機の発生以来、金価格はしばしば世界経済の不安定さを示すバロメーターとみなされてきました。では、2011年8月の1オンス1900ドルというピークから、2013年7月初めには1250ドルを下回る水準まで下落した金価格の暴落は、世界経済への信認の表れなのでしょうか。
金市場が崩壊したバブルの典型的な特徴をすべて示していると言うのは、単純化しすぎです。2003年7月の1オンス約350ドルからピークに至った金価格の過熱した上昇が、投資家を夢中にさせたことは間違いありません。誰もがさらに翌日には上がると確信していたため、今日も価格は上昇し続けたのです。
医師や歯科医師が株式を売却し、金貨を購入し始めました。インドや中国では金の宝飾品需要が急増しました。新興市場の中央銀行は、ドルから金へと外貨準備を多様化させました。
金購入の根拠には、いくつかの強力な要素がありました。10年前、金はその長期的なインフレ調整後の平均を大きく下回る価格で取引されており、30億人の新興市場の市民が世界経済に統合されることは、需要の長期的かつ大幅な押し上げを意味するに違いありませんでした。
ちなみに、この話の要素は今も有効です。世界金融危機は、当初は第二次大恐慌への恐怖から、金の魅力をさらに高めました。その後、一部の投資家は、政府が膨れ上がる公的債務の負担を軽減し、根強い失業に対処するためにインフレを引き起こすのではないかと懸念しました。
各国中央銀行が政策金利をゼロまで引き下げる中、金が利子を生まないことを気にする人はいませんでした。したがって、金価格の上昇がすべてバブルだったと言うのはナンセンスです。しかし、価格が上昇するにつれて、ナイーブな投資家が買いに加わる数が増えていったことも事実です。
最近は、もちろん、ファンダメンタルズがある程度反転し、投機的な熱狂はさらに大きく反転しました。中国の経済は減速を続けており、インドの成長率も数年前から大幅に低下しています。対照的に、不適切な財政削減にもかかわらず、米国経済は徐々に回復しているようです。世界の金利は、米連邦準備制度(FRB)が量的緩和政策の縮小を示唆し始めて以来、100ベーシスポイント上昇しました。その示唆は、 私の見解では 極めて時期尚早でした。
FRBが強いインフレ抑制志向を明確にしている中、投資家がインフレ高進に対するヘッジとして金を必要とすると主張することは、より困難になっています。また、2年前に金貨を購入していた医師や歯科医師が今それを売却しているため、価格の下落スパイラルがどこで止まるかは、まだ明らかではありません。心理的に大きな意味を持つ1000ドルの節目を目指す向きもあります。
実際のところ、金に対する賛否の論点は、2010年に私が 前回これについて書いた 以降、ほとんど変わっていません。その年の10月、金価格(典型的な信仰に基づく投機資産)は上昇基調にあり、1300ドルに達したばかりでした。しかし、金を保有する本当の理由は、当時も今も投機ではありませんでした。むしろ、金はヘッジ手段なのです。高純資産の投資家やソブリン・ウェルス・ファンドであれば、極端な事象に備えるヘッジとして、資産の一定割合を金で保有することは十分に理にかなっています。
例えば中国やインドなど、他の金融投資へのアクセスを大幅に制限している国々では、中所得層および貧困層の世帯にとっても、金の保有が理にかなう場合があります。ほとんどの人にとって、金は単なる賭けの一つに過ぎません。そして、すべての賭けと同様に、必ずしも勝てる賭けではありません。
各国政府が第一次世界大戦以前のように金価格を確実に固定しない限り、金市場は必然的にリスクが高く、変動も激しいものになります。この点について、 1月に発表された研究では、経済学者のClaude ErbとCampbell Harveyが、金の基礎的な価格についていくつかの考えられるモデルを検討し、金はそのいずれともせいぜい緩やかにしか連動していないことを見出しています。むしろ、金価格は長期にわたり、その基礎的な長期的価値を大きく上回ったり下回ったりして推移することが多いようです。(もちろん、この動きは為替レートや株価など、他の多くの金融資産の動きとも似ていますが、金の価格変動はより極端かもしれません。)
金強気派(ゴールドバグ)は、金の長期的価値が数千年にわたって安定してきたことを示唆する、孤立した歴史データをしばしば引用します。例えば、Stephen Harmstonによる 頻繁に引用される1998年の研究 は、バビロン王ネブカドネザル(紀元前562年に死去)の時代に、1オンスの金で350個のパンが買えたという逸話的な証拠を指摘しています。バビロンのパンは今日の高度に精製された製品よりおそらく健康的であったという事実を度外視すれば、現在の金価格は約600個のパンに相当し、それほど変わりません。
もちろん、バビロニアの金価格について年次データは存在しません。戦争やその他の不確実性を考えると、当時の実際の市場価格も、今日と同様にかなり変動が大きかったと仮定するほかありません。
したがって、最近の金価格の急落は、金への投資の是非をどちらの方向にも実際には変えていません。確かに、価格は1000ドルを容易に下回る可能性があります。しかし、その一方で上昇する可能性もあります。一方で、政策立案者は、金価格の急落を自らの政策運営に対する信任の表れと解釈することには慎重であるべきです。
本記事に示された見解は筆者個人のものであり、必ずしも世界経済フォーラムの見解を反映するものではありません。本記事は Project Syndicateとの協力により掲載されています。
執筆者:元IMF首席エコノミストのKenneth Rogoffは、ハーバード大学の経済学・公共政策教授です。
写真:チェコ国立銀行(プラハ)に保管されている金塊 REUTERS/Petr Josek




