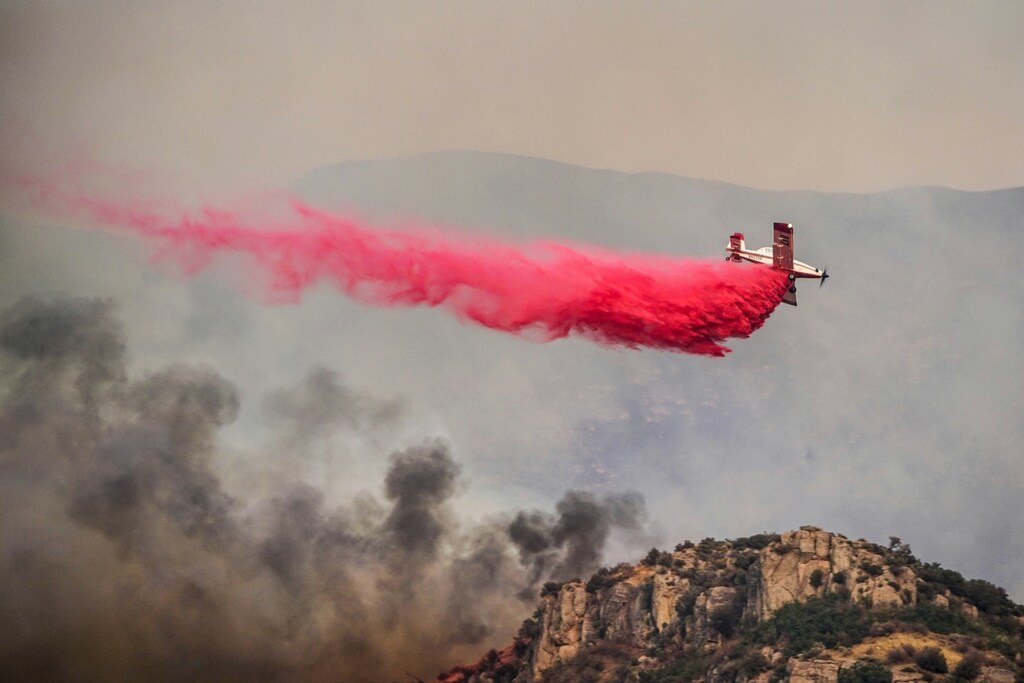
極端な気象現象の増加により、保険業界の負担する費用は膨らみ続けており、持続不可能な水準に達しつつある。
これは業界が提供する保険の種類を変えつつあり、特に高リスク地域では補償が制限され、さらには打ち切られるのではないかという懸念が high まっている。
業界と政府は対応を進めており、気候変動へのリスクを軽減し、適応を進めることを目的としたツールも登場しつつある。
1月に発生した致命的な山火事は、ロサンゼルスの広い範囲を襲い、サンセット大通り、高級住宅地のパリセーズ、さらにマリブやパサデナなどの地域に甚大な被害をもたらした。この火災は、砂と乾いた風を特徴としない、新たなタイプの砂漠を生み出す可能性がある。
保険砂漠とは何か?
保険砂漠とは、保険会社が補償の提供を大幅に縮小するか、完全に停止している地域のことである。一般的に、これらは高リスクと判断される地域であり、そのリスクは気候関連の極端な気象現象の頻度増加と結びついていることが多い。
こうした動きは、保険業界が直面している変革を反映している。同業界は、これらの事象によって損失の拡大に直面している。気候変動によるリスクが強まるにつれ、この種の保護に対する保険料は2030年までに50%上昇すると予測されており、他の地域では、すでに保険の提供自体が撤回されている。
世界経済フォーラムの2025年年次総会の登壇者たちは、この用語の使用について意見が分かれた。Hines社の会長兼共同CEOであるジェフリー・C・ハインズ氏は、これを「少々強い表現」であるとし、最終的には保険市場が調整され、顧客もそれに適応すると考えている。一方、Marsh McLennan社の上級副社長兼ゼネラル・カウンセルであるキャサリン・ブレナン氏にとって、問題は保険ではなく、リスクにあるとした。
気候変動が保険業界に及ぼす影響
これまでリスクモデルの基礎となってきた気象パターンは、ますます信頼性を欠くようになっている。その結果、保険料の設定に関する不確実性が生じている。ここ数年にわたり、保険業界は1,000億ドルの引受損失に直面してきた。このような状況は持続不可能であり、一般的な対応策は、リスクにさらされている市場での補償を縮小することであった。同時に保険料も上昇しており、その結果、一部の人々は保険への加入をためらうようになっている。これにより、彼らは無保険のままリスクにさらされるだけでなく、保険料を支払う人の数も減少し、保険料がさらに上昇する要因となっている。
これを文脈の中で捉えるために、カリフォルニア州では、同州の2017~2018年の火災シーズンにかかった費用は、保険業界の利益20年分に相当する規模となった。市場の85%を占める住宅所有者向け保険大手12社のうち、7社は新規顧客の受け入れに制限を設け、6社は1月の山火事以前の時点ですでに、既存契約の一部を打ち切ることを発表していた。各社は、壊滅的な気象現象へのエクスポージャーの増大、インフレ率を上回る建設費の上昇、そして厳しい規制環境を理由として挙げた。
補償範囲の縮小は、住宅ローンへのアクセスを阻害する可能性、気候移住を増加させる可能性、そしてより広範な経済成長を損なう可能性など、さまざまな二次的影響をもたらしかねない。
しかし、この進行しつつある状況の全責任は気候変動にあるといえるのだろうか?年次総会では、専門家たちが、状況はもう少し複雑であると指摘した。
Swiss Re Management Ltd.の公共部門ソリューション担当会長であるベロニカ・スコッティ氏は、都市化のような問題も関係していると述べた。特に、これにより高リスクの資産が、脆弱な高リスク地域に立地するという結果が生じている。これは、米国における「野生地と都市の境界域(ワイルドアーバン・インターフェース)」の傾向に最もよく表れており、自然の脆弱な地域に高額な住宅が建設されている。
スコッティ氏は、「私たちが裕福になったため、保険の対象となる価値あるリスクが増加し、保険をかけるべき対象も増えた」と述べた。さらに、都市化のような損失の要因は、気候変動よりも重要であったと付け加えた一方で、気候変動は長期的な傾向であり、現在ではより大きなリスクとして顕在化し始めているとの見解を示した。
保険砂漠に対抗する方法
変化する視点を通じて、新しい形態の保険が登場し始めており、その中にはパラメトリック保険がある。このイベントベースの商品は、あらかじめ定められた条件が満たされた際に保険金を支払うものである。保険を実際に生じた損失ではなく、事象そのものと結びつけることにより、補償範囲を拡大できると同時に、従来の保険では引受けができない、または引受けを拒否する損失からも保護することが可能となる。
予測と緩和の改善を目指し、業界はAIや地理空間データなどの新技術にも注目し、極端な気象現象のリスク管理に活用しようとしている。これと並行して、周囲の気温を下げるために自然を活用したソリューションも導入されつつある。これらは早期警報システムとますます組み合わせられており、これは事象による死者数を減らすだけでなく、極端な気象の影響をより適切に管理する手段とみなされている。
スコッティ氏の職業を考えれば当然かもしれないが、同氏は、引受けで用いられるリスクに関する知見を活用して、シナリオやモデリングを作成することが重要であり、それが戦略や計画の策定に役立つと主張した。
適応戦略は不可欠であり、業界は、これを支えるために建築基準やその執行などの規制が強化されることを期待している。ここでは協力が不可欠であり、ブレナン氏とハインズ氏は、リスクをより適切に管理する手段として、官民パートナーシップを求めた。
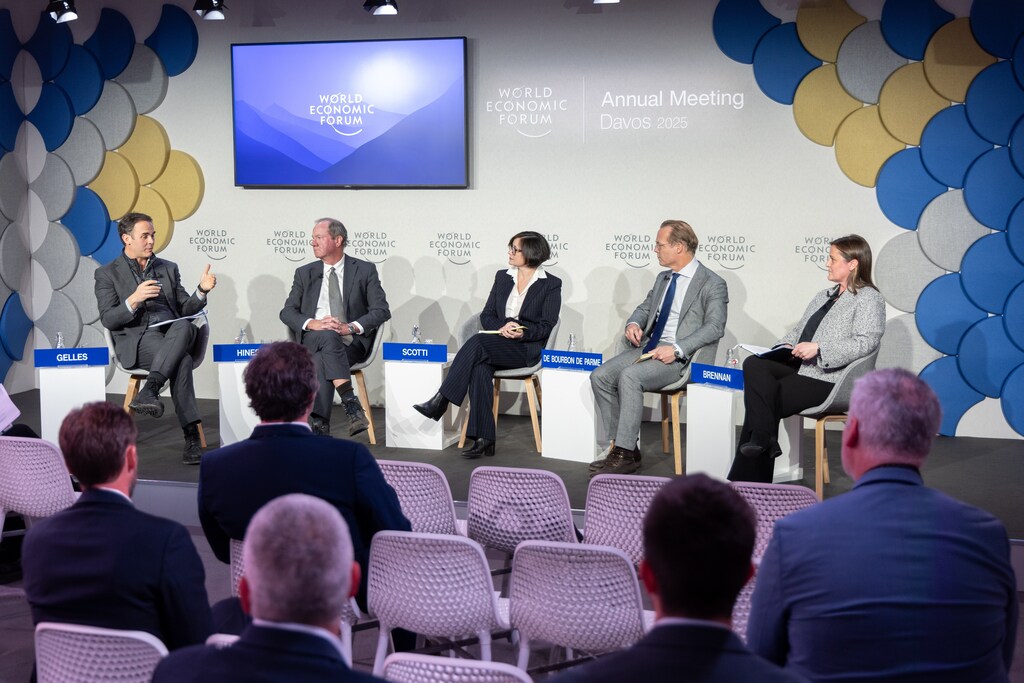
さまざまなスキル、リソース、そして実効性のある基準を結集することで、新たな、より成熟した仕組みを構築することが可能になる。スコッティ氏にとって、これは極めて重要である。同氏は、保保険市場はまさにそのような仕組みを積極的に受け入れつつあるとし、「暗黙の期待から、すべての関係者が役割を明確に定めた明示的な合意へ」と移行する必要性を強調した。
オランダ気候特使としての立場から発言したH.R.H.ハイメ・デ・ブルボン=パルム王子は、より広範な視点を示し、リスクを最終的に低減させるのは、幅広い緩和策を推進することであると主張した。同王子は、将来のリスクやコストをより適切に回避するために今すぐ適応を進めること、そして排出量の削減を支援する緩和計画を策定することを求めた。
多くの保険料支払者は、保険を退屈な財務コストと捉えているが、リスクをプールすることで、個人は壊滅的で、はるかに高額な損失の可能性に対する安心と保護を確保できる。今後数年間、特に気候変動によるリスクは高まり続け、それに伴い経済的負担も増大するであろう。しかし、協力の強化、社会的責任意識の向上、保険分野における革新、そしてデータとモデリングの改善により、保険砂漠という望ましくない事態は回避することができる。




