インドの経済復興の行方を左右する 総選挙 のさなか、同国の中央銀行は、今月、新たな銀行免許の付与という、単純でありながら劇的な決定を下した。
10年にわたる紛糾の末、今回の免許は、インドの銀行セクターを開放し、金融包摂を向上させることを目的としている。インドでは、正規の金融サービスを利用できる村はわずか3分の1にすぎない。言い換えれば、12億人のインド人のうち、銀行口座を開設できるのは約半数にとどまる。大半の人々は、怪しげで未登録の業者や、昔ながらの地元の金貸しに頼っている。
インド準備銀行は、この切実な必要性に応えるため、少なくとも10件の免許が見込まれていたにもかかわらず、わずか2件の免許しか付与しなかった。免許はインフラ金融会社のIDFCと、マイクロファイナンス企業のBandhan Financial Servicesに与えられた。成熟した判断として、準備銀行は事業拡大に意欲的な大企業への免許付与の誘惑を退け、代わりに開発分野に注力する2つの事業体を選んだ。
インドにはすでに、政府系銀行27行と民間銀行22行がある。これらの大半は、ATMやインターネットバンキングといった設備を消費者が利用できる都市部で営業している。農村部の銀行業務に重点を置くようになったのは、ここ数年のことにすぎない。遠隔地へのサービス提供にかかる高いコストは、急速な技術革新と政策面の革新によって緩和されつつある。
銀行が独立した銀行業務取次人(BC)のネットワークを利用することは、銀行口座を持たない人々へのサービス提供に役立ってきた。BCは、農村コミュニティと銀行を結ぶ「ラストマイル」の接続を担う独立した事業体であり、採算の合わない支店に投資することなく、銀行が遠隔地にサービスを届けることを可能にしている。ここ数年、BCは26万を超える村々に銀行サービスを広げてきた。これは決して容易な成果ではないものの、依然として不十分である。インドには、農村部の消費者に手を差し伸べる銀行がさらに必要である。既存の銀行によるBCを通じたサービス提供だけでは、単純に不十分なのだ。新たに免許を得る銀行は、既存の事業体が生み出してきた勢いをさらに後押しすることになるだろう。
電気などの基本的インフラが整っていない地域で、預金、融資、保険サービスを提供することは容易ではない。BCは村の家々を一軒ずつ訪ね、住民と話し合い、銀行サービスを利用する必要性を繰り返し説明し、そのニーズを把握したうえで、最終的に銀行に口座を登録しなければならない。
こうした口座開設において、BCは技術を重要な手段として活用している。携帯電話に頼るBCもあれば、生体認証情報を用いるSIM対応の携帯型端末を使うBCもある。ICカードには消費者に関するクレジット関連情報がすべて保存され、最小限のコストと労力で透明性と記録管理を確保している。
銀行が直面するあらゆる課題のうち、最大のものは、農村部の人々に金融サービスについて教育することである。インドの農村部の大半の人々は、正規の金融システムの必要性と重要性について無知なままである。金融リテラシーの格差は、インドの都市部でも大きいが、銀行への容易なアクセスによってその問題は緩和されている。農村部のインドにはその利点がない。
モバイルバンキングとマイクロファイナンス機関は勢いを増している一方、地元の金貸しは地域の政治指導者を通じて反対の声を上げている。
中央銀行、BC、マイクロファイナンス機関の懸命な努力にもかかわらず、金融包摂に向けた取り組みには依然として深刻な格差が残っている。金融包摂の広がりを評価するための、一貫性のある枠組みはほぼ存在しない。準備銀行その他の機関は、こうした取り組みの影響を十分に評価できていない。同様に懸念されるのは、銀行とBCの間でベストプラクティスの共有が不十分であることだ。成功したモデルや導入されている技術について、比較分析が十分に行われていない。多くの関係者がサイロ化した形で活動しており、準備銀行はそれらを結びつけ、個々の経験から価値ある知見を引き出すには至っていない。
一方で、金融包摂に関する根本的な疑問は依然として残っている。金融包摂を支援することに、銀行は事業上の合理性があると考えているのか。銀行は、数千人のBCを直接雇用するほうがよいのか、それとも組織化された事業体を通じて活動するほうがよいのか。企業系BCは、商品の販売促進と金融リテラシーに関する一般教育を切り分けているのか。BCは適切な報酬を受け、適切な研修を受けているのか。
推計によると、BCが開設した口座の80%から90%は休眠状態にある。農村部の消費者に手を差し伸べ、口座開設を支援するために多大な努力が払われてきたにもかかわらず、大半の人々は口座を利用していない。この点についても、十分な調査はいまだ行われていない。口座を開設すること自体は、金融包摂に寄与するのか。BCは、口座を開設する前に、農村部の消費者のニーズをより包括的に評価すべきではないのか。
新たな銀行免許の申請プロセスが拡大するなか、インドはこれらの問いに向き合い、民間企業のコミットメントを確実なものにしていかなければならない。申請者は、新たな免許が、裕福な都市部の顧客からより高い利益を得るためではなく、銀行口座を持たない人々のためのものであることを認識しなければならない。新たな銀行は、農村部の消費者が都市部の顧客と同程度にATMを利用できるようにする責任を負っている。
著者:Pranjal Sharmaは、インドのBusinessworldのコンサルティング編集者であり、世界経済フォーラムの インドに関するグローバル・アジェンダ評議会のメンバーでもある。Twitterで Sharma氏をフォロー: @pranjalsharma
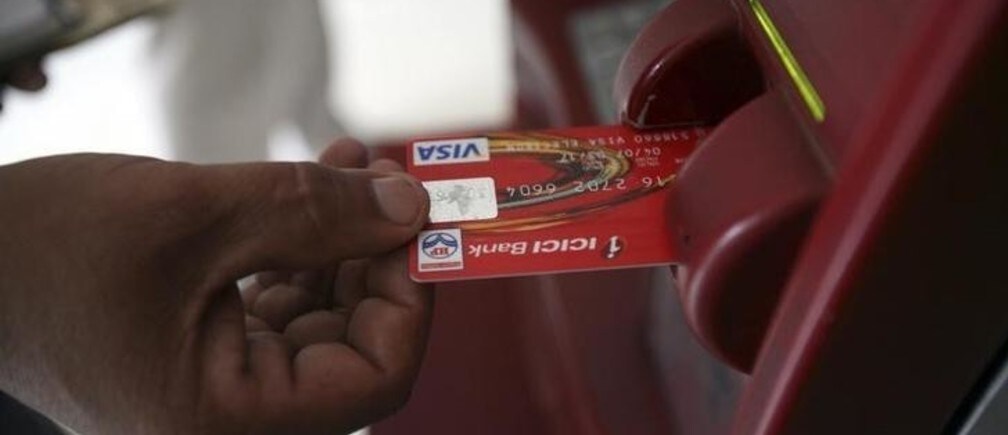
写真:2008年10月14日、ジャンムーでATMから現金を引き出す顧客。REUTERS/Amit Gupta




