世界は混乱のさなかにあります。気候変動が大陸各地に甚大な被害をもたらし、北極圏の冬が近づいています。ブラジルは7対1で敗れました(そんなことがあったでしょうか)。キャサリン妃は再び妊娠中です(女の子ならエリザベスと名付けるのでしょうか)。
こうした状況を背景に、すべての小口預金者の心の片隅には、根本的な疑問が残っています。「私のお金は安全なのだろうか?」
簡潔に答えるなら、「はい」です。非常に安全です。
とはいえ、現金をマットレスの下に隠していた私たちの祖母のような人々には、もう少し安心できる説明が必要です。幸い、EUの新しい加盟国では、安心の保証と具体的な措置が一体となっています。銀行制度の原則が関連するEU規則に盛り込まれ、それを実施する機関も設置されているからです。
まず基本から始めましょう。
EUの規則では、すべての加盟国に、通常は預金保険機関が運営する預金保険基金を設けることが義務付けられています。 ルーマニア ではこれは Fondul De Garantare a Depozitelor in Sistemul Bancar (FGDB)と呼ばれ、ポーランド では Bank Guarantee Fund (BGF)、そしてEUの最新加盟国である クロアチアでは、 State Agency for Deposit Insurance and Bank Rehabilitation (DAB)です。これらはいずれも基本的に同じ役割を果たします。つまり、私たちのお金を安全に保つことです。では、どのようにしてそれを実現しているのでしょうか。
現行の枠組みでは、EUの共通市場で営業する各銀行は、各国の預金保証制度(DGS)が管理する基金に一定の手数料を拠出することが義務付けられています。こうした拠出金は流動性の非常に高い投資で保有され、銀行が破綻した場合に、20営業日以内に預金者へ払い戻せるようになっています。
現在施行されているDGSに関する新指令により、破綻した銀行の預金のうち10万ユーロ未満のものは、7営業日以内に払い戻されます。10万ユーロの上限は、EU市民の95%を実質的にカバーします。10万ユーロを超える預金を持つ人は「純資産の多い個人」とみなされ、通常、資金を守るために分散投資戦略をとるだけの金融知識を備えています(例えば、複数の銀行に預金を分ける、投資信託に投資するなど)。
さらに、家を売却したばかりの場合(または、いわゆる「人生の節目」にあたる出来事によって口座残高が10万ユーロを超えた場合)、新指令は一定期間に限り、より高い補償を認めています。臨時に得た資金を適切に投資する時間を確保するためです。
7日ですか?何百万人もの口座保有者を特定し、これほど短期間に払い戻すことがどうして可能なのでしょうか。
金融部門は、制度の安定を確保するため、昼夜を問わず働く複数の「金融セーフティネットの担い手」で構成されています。銀行の破綻は通常、突然起きるものではありません。規制当局の主な任務は銀行を監視することであり、特に財務諸表が悪化している銀行に注意を払います。規制当局は、とりわけ、破綻時に払い戻し対象となる口座を特定するよう銀行に求めています。DGSには、破綻時に個々の口座を特定し、保険対象の預金額を算出する専用ソフトウェアがあります。さらに、特別な申請手続きは不要で、DGSからお金が直接、直ちに返還されます。
私の国のDGSには十分な資金があるのでしょうか。
金融セーフティネットに必要なものは時間とともに変化します。そのため、どのような状況でもDGSが十分な資金を確保できるよう、いくつかの手段が用意されています。銀行から手数料を徴収しているため、安定した収入の流れがあり、セーフティネットを拡充する必要が生じたときには、資金を借り入れることができます。政府や金融市場、あるいは世界銀行から借り入れることが可能です。さらに、DGSはEU内の別のDGSから資金を借りる権利もあります。幅広い資金調達手段は、世界的に相互接続された制度において重要となる金融部門の安定を確保するためのものです。したがって、原則として、あなたやご家族の預金を保護するために納税者のお金が使われることはありません。
では、新たな銀行同盟のもとで何が変わるのでしょうか。
新たな枠組みのもとでは、加盟国の預金保証制度が、拡大家族のように連携して機能します。各制度間の協力は強化されています(例えば、情報や優良事例の共有)。これは、外国銀行の支店が破綻した場合に重要です。その銀行の本拠国のDGS(私たちのお金を保証する制度)が、私たちの国のDGSと連携し、私たちが迅速にお金を受け取れるようにします。
いつでもうまく機能するのでしょうか。
常に機能するはずですが、今年の夏に ブルガリア で明らかになったように、天候は時として期待したほど晴れやかではありません。2つの銀行の破綻と、預金の返還をめぐる深刻な問題を受け、預金者が怒り、ソフィアで毎週抗議活動を行いました。この出来事は、堅固で明確な規則や方針だけでは不十分であることを示しました。欧州委員会は対応しましたが、制度が明らかに機能不全に陥りました。
得られた教訓は何でしょうか。列挙するにはまだ早いでしょうが、私が言えるのは、最善の手順でさえ十分ではなく、鍵となるのは時機を逃さない適切な対応だということです。
おばのイヴァナが裁縫の仕事で蓄えたお金を安全に保つために、世界銀行には何ができるのでしょうか。
先に述べたDGSへの支援制度の提供に加え、世界銀行は金融セーフティネットの強化を目的としたサービスを提供しています。第一に、銀行破綻処理の枠組みの弱点を明らかにし得る危機シミュレーションの実施を支援できます。また、この過程で、そうした弱点をどのように是正するかについて、最善かつ最も関連性の高い国際的経験を当局に伝えます。第二に、監督当局またはDGS機関の要請を受けて(最近ではルーマニアとクロアチアで)、これらの機関が中核的な国際基準を順守しているかを評価する独立評価を実施します。最後に、各国と小口預金者の声を国際的な会合に届けることで、この課題にも貢献しています。彼らの利益が確実に聞き届けられ、守られるよう支援しています。
ですから、どこかの銀行が問題を抱えていると聞いても、慌てて預金を引き出さないでください。預金を安全に保ち、あなたが利用できるよう、関係機関はすでに対応を進めているはずです。
この記事は当初、 世界銀行の「Voices Blog」
著者:イシュファンディヤル・ザマン・カーンは、世界銀行の中東欧・バルト諸国担当プログラムリーダーです。
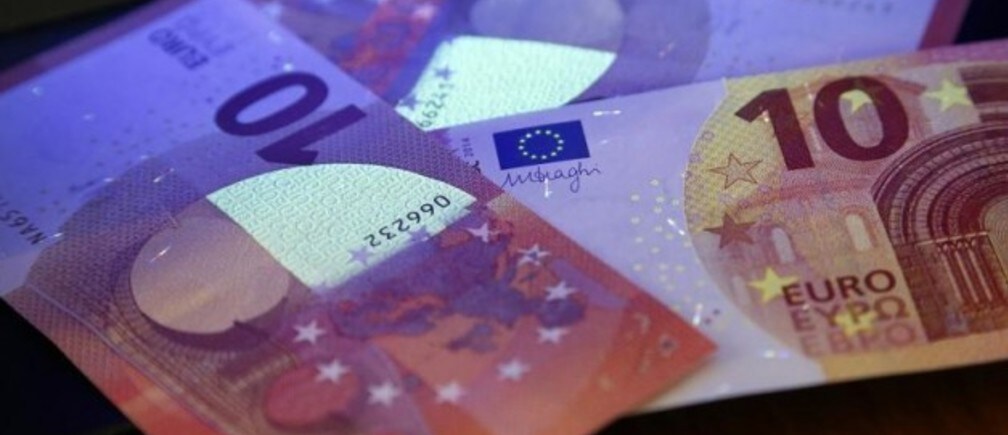
画像:2014年5月7日、フランクフルトにあるドイツ連邦準備銀行(ブンデスバンク)本部での記者会見中、紫外線の下に置かれた新たに導入された10ユーロ紙幣。ロイター/ラルフ・オルロフスキ




