本稿は、 Project Syndicateとの協力により掲載されています。
米連邦準備制度(Fed)の連邦公開市場委員会(FOMC)が12月16日に次回会合を開く際、利上げを開始することはほぼ確実である。ゼロ近傍の金利が終わり、2004年から2008年以来初めての金融引き締めサイクルが始まることについて、世界中の企業、投資家、政策当局はどれほど懸念を抱くべきか。
FRB議長のジャネット・イエレンは、今後の一連の利上げは従来の金融引き締めサイクルよりもはるかに緩やかになるとくり返し述べており、そのピークはより低い水準で終わるとの見通しを示している。中央銀行家は、職務上しばしば意図的に 投資家を誤導することを求められるため、そうした約束を常に信頼できるとは限らないが、 十分な理由があり 、FRBの「長期にわたる低金利」への約束は誠実だと信じられる。
FRBの最優先の目標は、インフレ率を引き上げ、それが2%を上回る水準にとどまるようにすることである。そのため、イエレンは、インフレ率が上昇し始めた後も金利を非常に低く保つ必要がある。これは、前任者のポール・ボルカーが1980年代に、インフレ率が低下し始めた後も金利を非常に高く保たなければならなかったのと同じである。この政策転換は、2008年の危機以降、米国と世界の中央銀行の目標が逆転したことから論理的に導かれる。
1980年代、ボルカーの歴史的な責務は、インフレを抑制し、再び危険な高水準へ上昇することを防ぐことだった。今日、イエレンの歴史的な責務は、インフレを引き上げ、再び危険な低水準へ低下することを防ぐことである。
こうした状況下では、FRBの措置による直接的な経済効果は最小限にとどまるはずだ。短期金利の0.25ポイントの変動によって、多くの企業、消費者、住宅所有者が行動を変えることは想像しがたい。特に長期金利がほとんど動かない場合はなおさらである。さらに、金利が2016年末までに1〜1.5%に達すると仮定しても、絶対値でもインフレ率との対比でも、歴史的基準からみれば依然として非常に低い水準にとどまる。
メディアや公式の 刊行物 、国際通貨基金(IMF)やその他の機関から、厳しい 警告 が出されている。米連邦準備制度(Fed)による最初の措置が、金融市場や他の経済に与える影響をめぐるものだ。特にアジアやラテンアメリカの多くの国々は、米国金利が歴史的な最低水準にあった時期に恩恵を受けてきた資本流入が反転することに対して脆弱だとみなされている。しかし、実証的な観点からは、こうした懸念は理解しがたい。
差し迫った米国の利上げは、おそらく経済史上もっとも予測しやすく、実際に予測されてきた出来事である。FRBが来月行動しても、1994年2月や2004年6月に多くの投資家が不意を突かれたような事態にはならない。これらは、現在の事態に多少なりとも比較しうる過去の事例のうち、唯一のものである。さらに、こうした場合でも株式市場は金融引き締めにほとんど反応せず、債券市場のボラティリティも短期間で収まった。
しかし、通貨はどうか。米国金利が上昇し始めると、ドルは上昇すると、ほぼ一様に予想されている。特に、EUと日本は今後も数か月、さらには数年にわたり金融緩和を続けるとみられるためだ。ドル高への懸念こそが、多くの新興国や国際通貨基金(IMF)において、パニックにも近い懸念を生んでいる本当の理由である。ドルが大幅に上昇すれば、企業や政府が多額のドル建て債務を抱え、通貨切り下げが制御不能に陥るおそれのある新興国では、実際に深刻な問題を引き起こすだろう。

幸いなことに、米国金利の上昇に伴うドルの不可避的な上昇という市場のコンセンサスは、3つの理由からほぼ確実に誤りである。
第一に、米国と他の主要経済圏の金融政策の乖離は、すでに広く理解され、予想されている。したがって、金利差は、米国の利上げそのものと同様に、すでに通貨価値に織り込まれているはずである。
さらに、為替レートを決める要因は金融政策だけではない。貿易収支の黒字と赤字も重要であり、株式市場や不動産の評価、企業収益の景気循環的な見通し、そして経済成長やインフレに関する予想外の好材料または悪材料も同様である。これらの多くの点で、ドルは2009年以降、世界で最も魅力的な通貨であった。しかし、景気回復が米国から日本や欧州へ広がるにつれ、その状況は変わりつつある。
最後に、金融政策と通貨価値の間に広く想定されている相関関係は、実証的な検証に耐えない。ある場合には、通貨は金融政策と同じ方向に動く。例えば、日本銀行が2013年に量的緩和を実施した際、円は下落した。しかし別の場合には逆のことが起こる。例えば、それぞれの中央銀行が量的緩和を開始した後、ユーロと英ポンドはともに上昇した。
米国については、証拠は非常に入り混じっている。1994年2月と2004年6月に始まった金融引き締めを見ると、両ケースとも、ドルは 最初の利上げの前に 大幅に上昇したが、その後6か月で(FRBのドル指数で測って)約8%下落した。今後2〜3年間、ドル指数は最初の利上げ日の水準を一貫して下回り続けた。したがって、為替トレーダーにとって、直近の2回のFRBの引き締めサイクルは、「噂で買い、ニュースで売る」の典型例となった。
もちろん、過去の実績が将来の結果を保証するものではなく、2つの事例は統計的に有意なサンプルを構成するものでもない。直近の2回のFRBの引き締め期間にドルが2度下落したからといって、同じことが再び起きることが証明されるわけではない。
しかし、来月FRBが利上げを行ったとしても、ドル高が自動的あるいは不可避であるとは限らないことを意味する。米国の金融引き締めがもたらす世界的な混乱効果、すなわちドルの急上昇、新興市場からの資本流出、ドル建ての国際借入者の財務的苦境、そしてアジアやラテンアメリカにおける混乱した通貨切り下げは、来年の経済見通しにおいては、2015年を回顧的に眺めた場合ほど大きな懸念材料として浮かび上がらないかもしれない。
掲載は、世界経済フォーラムによる見解への支持を意味するものではない。
アジェンダの最新動向を追うには、 毎週のニュースレターを購読する。
著者:アナトール・カレツキー(Anatole Kaletsky)は、Gavekal Dragonomicsのチーフエコノミスト兼共同会長である。
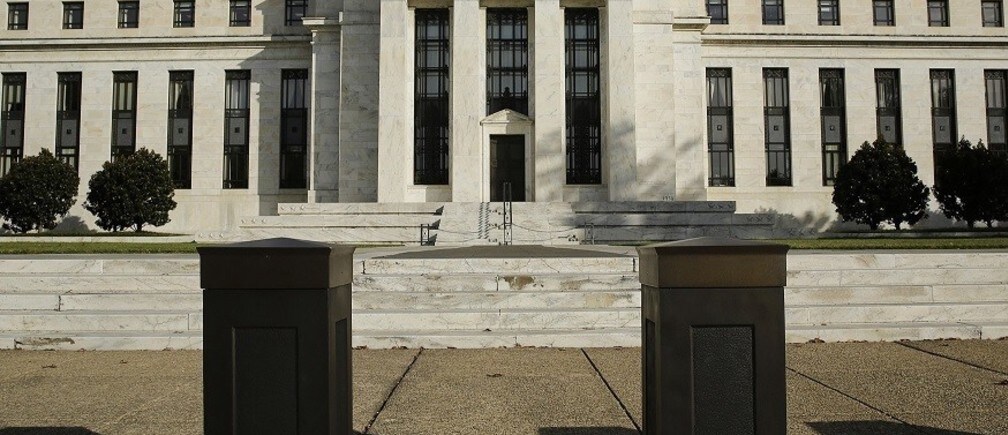
写真:米連邦準備制度理事会(FRB)の本部ビルが、警備用のバリケードの向こうに写っている。REUTERS/Gary Cameron.




