この記事は最初に フィナンシャル・タイムズに掲載されました。
関連記事:
革命的な瞬間のようには感じられない。スイスの銀行UBSの小規模チームのメンバーが、ロンドンのカナリー・ワーフの42階にこもり、画面をタップすると、ABCという企業の債券が、XYZという投資家に売却される。
これは銀行が世界中で1日に何百万回も実行している種類の取引だが、今回の模擬送金は異なる。送金は社内のブロックチェーン、すなわち 共有データベース技術 を通じて完了した。これは仮想通貨ビットコインのプラットフォームとして名を知られるようになった技術である。銀行は今、この技術の力を活用しようと競い合っている。コストを最大200億ドル削減し、業界の働き方を変えうるとの見方からだ。
UBS だけではない。その超高層のラボは、金融分野で最も顕著な、複数産業にまたがる大規模な実験の一部である。銀行、保険会社、IBMからPwCに至る企業が、この技術の適応方法を模索している。その最も単純な形では、消費者と供給者が直接つながり、オンラインネットワークを形成して、仲介者を不要にするものだ。
金融サービス分野にとって、この技術は既存の銀行インフラを刷新し、決済を迅速化し、合理化 証券取引所の業務を効率化する機会ももたらすが、規制当局は、それを安全に実施できると保証させたいと考えるだろう。今回の動きは、最もダイナミックな二つの産業、すなわちシリコンバレーのコンピューティング拠点と、ウォール街およびロンドン・シティの資産運用を結びつける可能性がある。
「ファイル転送技術が音楽を変えた道をたどり、iTunesのような新しい事業が生まれたように、我々も同じ道をたどりうる」と、バークレイズの最高業務・技術責任者であるマイケル・ハート氏は語る。「だからこそ、いま熱狂的な動きが起きている。」
中央管理者の不在
支持者たちは、20年前にインターネットが秘めていたのと同様の革命的な可能性をブロックチェーンが持つとして称賛してきた。マイクロソフトのビル・ゲイツからヴァージン・グループの創業者リチャード・ブランソンに至るまで、ビジネス界の著名人がその潜在力を称えてきた。8月のアジア通商ミッションでは、英国のデービッド・キャメロン首相が随行団にブロックチェーンの専門家を加えた。
提唱者によれば、その可能性は無限だという。応用範囲は、顧客の身元情報の保管から、国境をまたぐ決済、債券や株式取引の清算・決済、さらに自動的に実行されるスマートコントラクトまで多岐にわたる。たとえば、企業が破綻した場合に自動的に支払いが行われるクレジット・デリバティブや、保有者に定期的に利息を支払う債券などである。
一部には、この技術が「ディスラプター(破壊者)」として評判を築いたウーバーやエアビーアンドビーなどの企業を揺るがす可能性さえあると指摘する向きもある。
その本質において、ブロックチェーンは、取引が行われたことをすべてのコンピューターが承認してから、コンピューターコードの「チェーン」に記録されるコンピューターのネットワークである。ビットコイン(この技術を初めて貨幣に応用したもの)と同様に、暗号技術が取引の安全性を保つために用いられ、コストはネットワーク内の参加者の間で分担される。送金の詳細は、ネットワーク上の誰もが閲覧できる公開台帳に記録される。
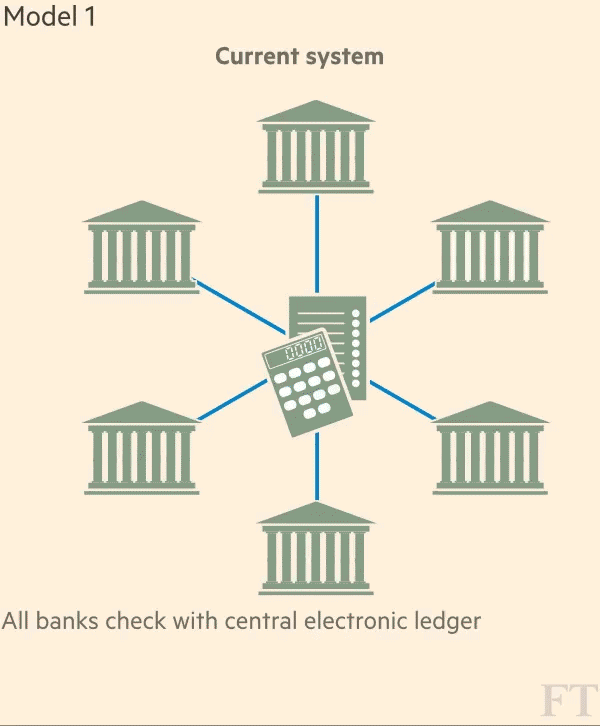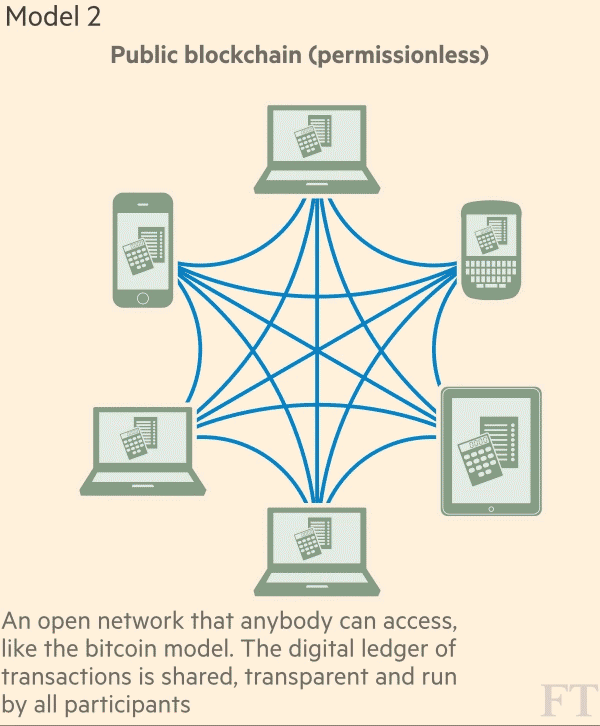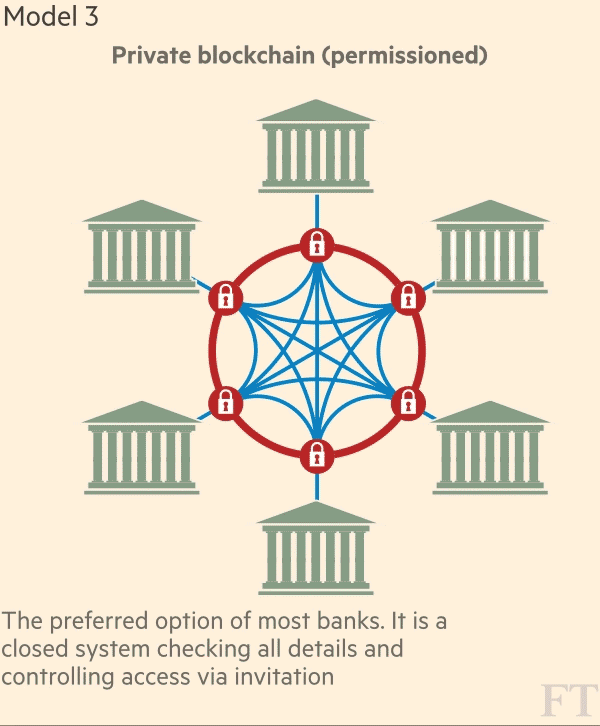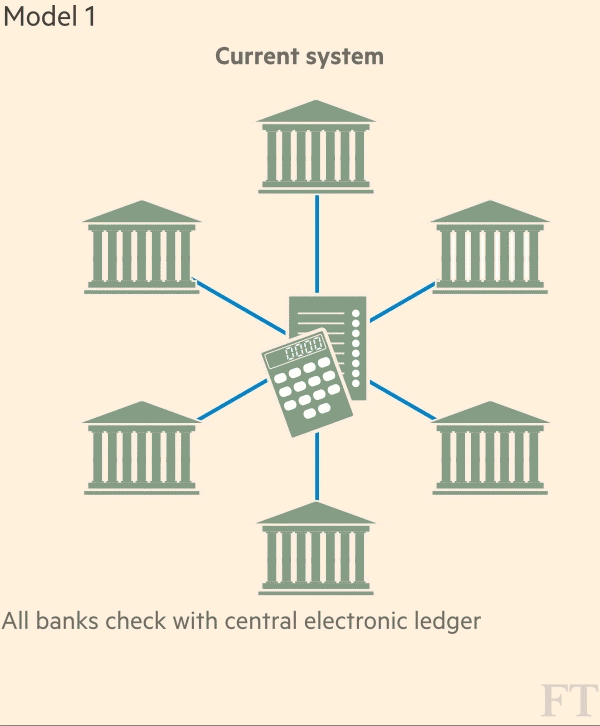
現行の制度では、その情報は中央台帳が管理する可能性が高い。しかしブロックチェーンでは、情報は共有データベースに透明性をもって保持され、仲介役となる単一の主体は存在しない。支持者は、支配的地位にある者による悪用の可能性がないため、当事者間の信頼が高まると主張する。
中央管理者が存在しないという特徴こそ、ビットコインが伝統的な金融機関を動揺させた要因であり、その多くは同技術から距離を置いてきた。その判断の正しさは、仮想通貨が、現在は閉鎖された闇サイト「シルクロード」における麻薬資金との関連から、顧客資産が消失した事件の舞台となった 経営破綻したビットコイン取引所マウントゴックス。
とはいえ、ほぼすべての大手金融サービス機関が、その当初の疑念を乗り越えた。この技術は、銀行に向けられた武器から、銀行の究極の バックオフィス刷新として称賛されるまでになった。それは、世界の銀行システムを迂回するためにブロックチェーンの構想を生み出したリバタリアンたちにとって、手痛い打撃である。
「ブロックチェーンの会議では、パーカーやダメージジーンズがスーツに取って代わられつつある」と、オランダの銀行INGで取引サービス責任者を務めるマーク・ブイテンヘク氏は語る。同行は、支払いや貿易金融の速度向上とコスト削減のためにこの技術を活用する方法を検討する専門家チームを採用している。
実験は当初秘密裏に行われていたが、この1年で本格化している。
「分散型台帳」とも呼ばれるこの技術を成功させたいという意欲は大きい。その見返りも大きい。非効率な銀行の仲介機関を排除すれば、消費者と金融サービス業界に数十億ドルを節約できると、支持者は主張している。

最近の報告書によれば、この技術は2022年から、国境を越えた決済、証券取引、規制対応にかかる銀行のインフラコストを年間150億〜200億ドル削減しうるという。同報告書をまとめたのはスペインの銀行 サンタンデール、経営コンサルティング会社のオリバー・ワイマン、およびベンチャーキャピタル投資家のアンセミスである。
「多くの分野で、ブロックチェーンは機能しそうであり、それが金融をいかに革新しうるかは容易に理解できる」と、ドイツ銀行のグローバル取引銀行部門で製品管理責任者を務めるロマイオス・ラム氏は語る。「証券決済では、執行スピードがはるかに速い。[そして]、銀行が取引ごとに保有しなければならない資本を、どの程度削減できるかも分かる。」
規制当局、デジタル新興勢力、サイバー犯罪者からの圧力に直面し、しばしば時代遅れのITシステムの近代化に追われる大手銀行にとって、ブロックチェーンは自らの業務の多くを見直す機会となる。
個人の取引履歴を含む、偽造不可能な身元記録を提供できる能力は、熱心に探られている分野の一つである。保険会社は、相互に連結した記録が、個人の行動を照合するうえで非常に有用であり得ると考えている。
「安全な分散型台帳があれば、個人や企業について検証済みの「ノウ・ユア・カスタマー(KYC)」データを保管するために使える」と、専門サービス会社PwCでグローバル金融犯罪部門のリーダーを務めるデービッド・グレース氏は語る。「これは潜在的に世界的な応用が可能で、身元データの安全性と、そのデータの保管場所に関して、より高い安全性を提供しうるものだ。」
各国政府もその可能性を調査している。ホンジュラスは土地登記の処理にブロックチェーンを使用し、マン島は同島の企業登録簿でこの技術の試験を始めている。長期的には、改ざん不可能な台帳を医療記録の保管や、透明性の高い選挙投票システムの開発に利用できる可能性がある。
未来に賭ける銀行
その可能性は理解しているものの、多くの金融機関は、ブロックチェーン技術がコスト削減の機会なのか、それとも利益率を侵食し、事業存続を脅かしかねない脅威なのかを、いまだに見極めようとしている。銀行は答えを探すなかで、さまざまなアプローチを取っている。
自社内でモデルを開発した銀行もある。たとえばシティグループは、同行のラボで試験中のデジタル通貨「シティコイン」を創出した。ほかには専門企業への投資を選んだ銀行もある。ゴールドマン・サックスは、ビットコインを消費者向け決済に活用することを目指すサークル・インターネット・ファイナンシャルへの5,000万ドルの資金調達ラウンドを主導した。
第三の道は、パートナーを見つけることである。オーストラリア・コモンウェルス銀行は、オープンソースのソフトウェア提供企業リップルと提携し、傘下の子会社間の決済用ブロックチェーンシステムを構築している。バークレイズやUBSのような一部の銀行は、技術インキュベーターまたはアクセラレータープログラムを通じてブロックチェーン新興企業と協業している。
UBSは、ロンドンのカナリー・ワーフで、自社が「レベル39」インキュベーターと呼ぶ施設内でスタートアップ企業と並んで働く8人のチームを抱えている。プロジェクトの拡大に伴い、彼らは42階へと「卒業」した。債券取引と独自通貨の創設を調査するこの協業は、金融機関が取り組んでいる大きな問題を浮き彫りにしている。それは、分散型台帳ネットワークへの参加を招待制にし、ゆえにより管理されたものとすべきか否か、という問題である。
「パーミッションレス」型システムと呼ばれるビットコインのオープンソース・ブロックチェーンは、分散化されており、誰にでも開かれていることを意味する。UBSとマイクロソフトはいずれも、同様のオープンソース技術を運用し、取引を自動的に実行できるスマートコントラクトを可能にするブロックチェーン新興企業イーサリアムと協業している。
しかし銀行業界の多くは、業務に対する支配力を失うことや規制当局を刺激することを懸念し、閉鎖型、すなわち許可制のみのネットワークに未来を見ている。
世界最大級の銀行のうちほぼ2ダースが、次の銀行を含め JPモルガン、 UBS および バークレイズの後ろ盾となっており、 スタートアップ・ベンチャーであるR3 CEVを通じて、招待された参加者のみが参加できる民間ブロックチェーンを構築しようとしている。参加者らは共同でネットワークを維持・運営する。これは、この技術の利用を標準化する業界全体のプラットフォームを構築する取り組みの一環である。
「これは各自がバラバラに進めても実現しない。協調して取り組まなければならない」と、UBSのブロックチェーンチーム責任者であるハイダー・ジャフリー氏は主張する。
PwCによれば、主に米国と英国にある約300社の技術系スタートアップが、ブロックチェーンを金融サービスに機能させる方法を模索している。その多くは大手銀行の元上級幹部が率いており、例えば ブライス・マスターズ氏は、かつてJPモルガンに在籍し、現在はブロックチェーン新興企業デジタル・アセット・ホールディングスを率いている。
「1990年代初頭のインターネット開発に真剣に取り組むべきだったのと同じくらい、この技術にも真剣に取り組むべきだ」と、彼女は最近の聴衆に語った。「これはお金のためのEメールに相当する。」
ビットコイン専門の業界誌コインデスクによれば、ベンチャーキャピタルがこの分野に流れ込んでおり、今年1月から9月の間に推定4億6,200万ドルが投じられた。これは2014年の同期間に調達された額の2倍である。
セキュリティの問題
こうした熱狂のなかでも、現実世界での実用的な応用が現れるまでには2〜5年かかるという認識がある。この技術は、堅牢で安全であることを証明するために深刻な障壁を乗り越えなければならず、規制当局の支持も得る必要がある。
「結局のところ問題は、これらすべてがどれほど安全か、そして自分の生涯の貯蓄をブロックチェーンに預けるかということだ」と、INGのブイテンヘク氏は語る。「規制当局や中央銀行はそれに対して何をするのか。銀行や規制当局はそれを保証できるのか。」
デジタルセキュリティについて顧客に助言するカスペルスキー・ラボの首席セキュリティ研究者、ヴィタリー・カムルク氏は、分散型台帳技術の分散型という性質が、こうしたデータベースをいかにクリーンかつ安全に維持できるかという点とは、まだ折り合いがついていないと主張する。
「悪意ある主体の問題は、中央集権型の技術であれば比較的容易に解決できる」と彼は語る。「[しかし]、各参加者が対等な権利を持ち、単独で決定を強制できない分散型アーキテクチャの場合には、これはまだ解決されていない。」
6月、米証券取引委員会(SEC)は、シリコンバレーの非公開企業に連動するデリバティブの取引を提供し、決済にブロックチェーンを使用していたカリフォルニア州のサンドヒル取引所と、2万ドルの和解金で合意した。SECは、サンドヒルが「個人投資家に対して複雑なデリバティブ商品を違法に提供している」と判断した。
より前向きな反応もある。イングランド銀行はこの技術を研究しており、最近の論文で「将来的には、少なくとも理論上は、金融システムの既存インフラが、さまざまな分散型システムによって徐々に置き換えられる可能性がある」と述べた。
この技術はすでに活発な取引を処理している。平均的な1日には、ビットコインのブロックチェーンに12万件以上の取引が追加されており、blockchain.infoによると、約7,500万ドル相当の取引に当たる。現在のブロック数は38万で、台帳の容量は45ギガバイト近くに達している。
しかし、金融の世界で自らの有用性を証明するまでには、まだ長い道のりがある。例えば、この課題に対応できるほど効率的な形で、この技術を拡張できるかどうかはまだ明らかではない。
「6〜9か月前には、ブロックチェーンについて語らなければならないという誇大宣伝があった」と、最近R3 CEVベンチャーに参加したフランスのソシエテ・ジェネラルで法人・投資銀行部門の責任者を務めるディディエ・ヴァレ氏は語る。「しかし、それが革命的なものになるかどうかは、まだ結論が出ていない。」
掲載された内容は、世界経済フォーラムの見解を支持するものではない。
Agendaの最新情報を追うには、 週刊ニュースレターを購読してください。
著者:フィナンシャル・タイムズは、英国および国際的なビジネス、金融、経済、政治の最新ニュースを取り上げ、論評し、分析している。
画像:ノートパソコンを持つ男性に2進数のコードが投影された様子を示すイラスト写真。REUTERS/Kacper Pempel。




