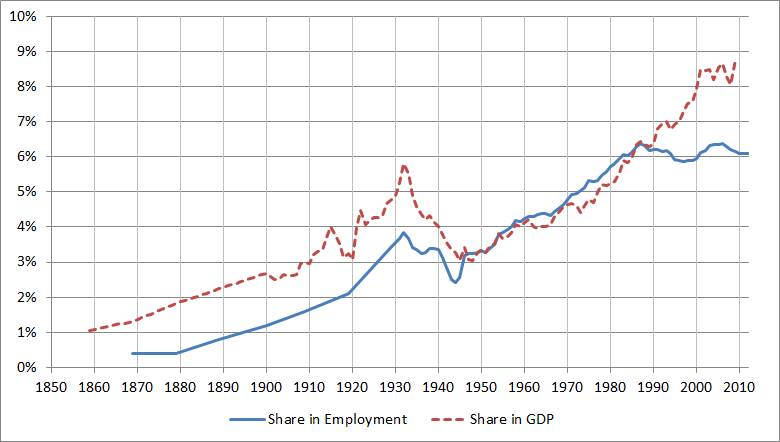
多くの先進国では、第二次世界大戦以降、金融セクターが着実かつ急速に拡大してきた。金融セクターの成長は、どの指標を見ても明らかである。図1が示すように、とりわけ米国では、GDPに占める金融の割合も雇用に占める割合も大幅に上昇した。さらに重要なのは、金融の成長に伴って、相対賃金と金融分野の技能集約度も高まったことである(Philippon and Reshef 2012)。
図1. 米国の金融セクターの成長
金融セクターの大幅な拡大と、金融分野における相対賃金の上昇を受け、この拡大が社会的に望ましいのかという議論が起きている。
一方で、金融仲介は希少な資源を効率的に配分するうえで極めて重要である可能性がある。
Merton and Bodie(1995)は次のように述べている。「十分に発達し、円滑に機能する金融システムは、事業部門において、物的資本を最も生産性の高い用途へ効率的に配分することを促す。」
この考え方は、金融発展が経済成長をもたらすと論じる膨大な研究に関連している。金融セクターは金融制約を緩和することで、資本の誤配分を是正し、その結果、金融摩擦による生産性の損失を軽減するからである。
他方、金融セクターの批判者は、人材配分に悪影響を及ぼす可能性があると指摘する。
James Tobin(1984)はこの問題を明確に述べた。「私たちは、若者の中でもとりわけ優秀な人々を含む、ますます多くの資源を、財やサービスの生産から遠く離れた金融活動、すなわち社会的生産性に比して過大な私的報酬を生み出す活動に投じている。」
世界金融危機後、金融セクターへの批判は一層強まった(Turner 2009、Volcker 2010、Obama 2012)。さらに、Berkes et al.(2012)は、民間部門向け信用がGDPの100%を超えると、金融が産出成長にマイナスの影響を及ぼし始めることを示唆する実証的証拠を提示している。
効率的な資本配分と起業家精神の間のトレードオフ
人的資本と物的資本を効率的に配分することが経済成長に不可欠であるのは疑いない。意外なことに、金融仲介と最終生産の間の資源配分を研究した論文はごくわずかである。利用可能なあらゆる資源の中で最も価値があるのは、人間の知性、すなわち才能である。Shakhnov(2014)では、金融仲介が厚生を高める可能性を持つ一方で、才能ある人々の一部を生産から引き離すモデルを構築し、この空白を埋め、政策論争を体系的に評価することを試みている。
私のモデルが扱うのは、どこで働き、どこに投資するかという選択に直面する人々である。彼らは才能がある場合もない場合もあり、富裕な場合もそうでない場合もある。こうした人々とその資金を、最も効率的な形でどのように配分すべきかを検討する。才能は産業部門と金融セクターの双方で重要である。産業部門の人材が増えれば資本単位当たりの生産量が増え、金融分野の人材が増えれば資本がより効率的に配分される可能性がある。
現実の世界は完璧ではない。投資家は才能ある起業家をどこで見つければよいか分からず、才能ある起業家も富裕な投資家をどこで見つければよいか分からない。この非公開情報が資本の誤配分を引き起こし、才能ある起業家には非効率なほど少ない資金しか提供されない。しかし、才能ある銀行家ならこの違いを見分けられる。金融セクターは、才能ある起業家と富裕な投資家を結び付けることで、この誤配分を是正できる可能性がある。このモデルから、金融セクターについて重要な知見が得られる。
第一に、富と才能の不平等が大きい国や時期ほど、金融セクターは大きくなるべきである。こうした場合、資本の誤配分による潜在的な生産性損失が特に深刻だからだ。
第二に、分権的均衡では人材の誤配分が生じる。金融セクターは社会的に望ましい水準を超えて人材を吸収する。外部性の存在により、才能ある人々が過大な情報レントを得る機会を提供するためである。
人々が金融と起業のどちらに就くかを選ぶ際、投資家に及ぼす負の外部性を内部化しない。銀行家が増えるほど、才能ある起業家や優れた投資機会は減る。私のモデルによれば、投資銀行家が多すぎ、優れた起業家が少なすぎる世界である。金融セクターへの課税によって効率性を回復できる。
富の不平等と金融の成長を結び付ける
このモデルは、富の不平等の拡大と結び付けることで、金融の成長に関する新たな説明を提示する。投資家間の当初の小さな富の差が、起業家間の大きな所得格差を生み、それが次期の富の不平等拡大につながる。この効果は自己強化的である。富裕な投資家は、貯蓄の収益を高める金融サービスに対してより高いプレミアムを支払う意思があるため、富の分布が広がるほど金融サービスの価格は上がる。この価格上昇により、才能ある人々のうち金融業界でのキャリアを選ぶ割合が高まる。したがって、図2に示すように、金融の成長と富の不平等の拡大は歩調を合わせて進む。
図2. 雇用に占める金融の割合(左図)と、上位5%の富を中央値で割った比率(右図)
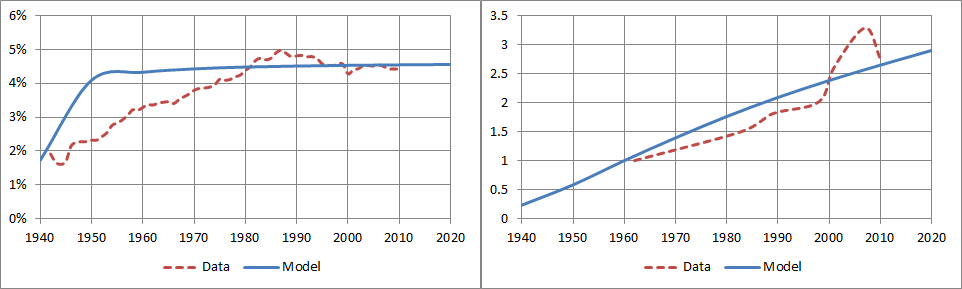
注:データは米国のもの。
金融セクター拡大の原因を分析する研究は多いが、金融セクターの拡大と富の不平等の拡大を結び付けたものはない。富の不平等の拡大だけで金融の成長を完全に説明できることを示す。これは、不平等が拡大した主な理由は、資産運用に関連する金融サービスが高いリターンを生み、それが富裕層に偏って影響することだというPiketty and Zucman(2014)の議論と一致する。Greenwood and Scharfstein(2013)によれば、金融セクターの成長の多くは、主に富裕層向けのサービスであるプライベート・エクイティなどの資産運用による。
図3の右図は、米国の生産性成長率が1973年以降大幅に減速し、1990年代には小幅な回復があったことを示している。私のモデルは、この減速を人材の誤配分と結び付ける。見てのとおり、金融分野の雇用シェアが最も大きく上昇したのは1980年代であり、米国の生産性が最も大きく低下した時期とちょうど重なる。さらに、このモデルは、金融セクターがGDPに占める割合では成長を続ける一方、雇用に占める割合ではそうならないと予測する。これは図2と図3の左図を比較すると分かる。また、国際比較の回帰分析では、私のモデルの予測と一致して、富と才能の不平等が金融セクターの規模と正の相関を持つことが示される。
図3. GDPに占める金融の割合(左図)と生産性の減速(右図)
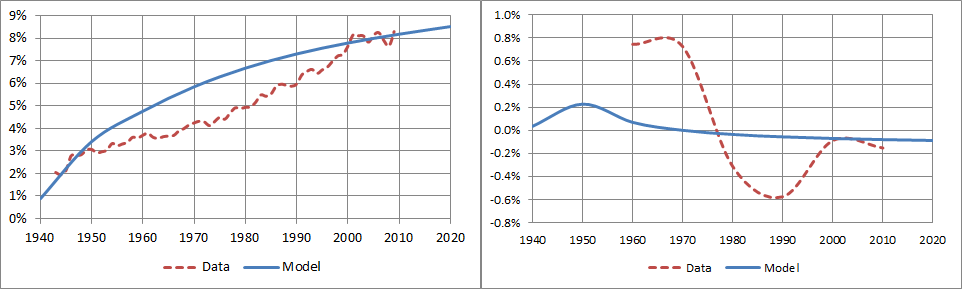
注:データは米国のもの。
政策的含意
私のモデルの経済では、起業のリターンに比べて金融のリターンが高すぎることが問題である。したがって、効率的な政策は、銀行家への課税またはスタートアップへの補助金によって、金融プレミアムを引き下げるべきである。金融セクターへの課税は世界金融危機以降、特にEUで大きな議論となっている(European Commission、刊行年不詳を参照)。起業への補助金はかなり一般的であり、各国政府や援助機関は世界各地で起業家育成プログラムに数十億ドルを支出している(例としてEuropean Commission 2013を参照)。
第二に、多くの先進工業国では銀行業の集中度が非常に高く、その集中度は上昇している。私の論文は、金融セクターの集中度上昇が必ずしも望ましくないとは限らないことを示唆する。モデルの含意の一つは、完全競争的な金融セクターは人材を過剰に引き付ける一方、他の条件が同じなら独占銀行は雇用する銀行家が少なくなるということである。独占銀行が仲介による総余剰をすべて獲得できるなら、効率的な人数の銀行家を雇うことになる。
参考文献
Berkes, E, U Panizza, and J-L Arcand(2012)「金融は過剰か?」IMFワーキングペーパー12/161、6月。
European Commission(2013)「起業家教育:教育者向けガイド」、European Commission – DG Enterprise and Industry向けに作成されたガイド。
European Commission(刊行年不詳)「金融セクターへの課税」、ウェブページ、最終更新日:2014年11月4日。
Greenwood, R and D Scharfstein(2013)「金融の成長」Journal of Economic Perspectives 27(2):3–28。
Merton, R C and Z Bodie(1995)「金融環境を分析するための概念的枠組み」、D B Crane, K A Froot, S P Mason, A Perold, R C Merton, Z Bodie, E R Sirri, and P Tufano編『The Global Financial System: A Functional Perspective』、ボストン:Harvard Business School Press:3–31。
Obama, B(2009)「大統領が経済に関するより大きなビジョンを説明」、ジョージタウン大学での発言、4月14日。
Philippon, T and A Reshef(2012)「米国金融業界における賃金と人的資本:1909–2006年」Quarterly Journal of Economics 127(4):1551–1609。
Piketty, T and G Zucman(2014)「資本の復活:富裕国における富所得比率、1700–2010年」、Quarterly Journal of Economics、刊行予定。
Shakhnov, K(2014)「人材の配分:金融対起業」、EUIワーキングペーパー ECO 2014/13。
Tobin, J(1984)「金融システムの効率性について」Lloyds Bank Review 153:1–15。
Turner, A(2009)「グローバル金融を制御する方法」、Prospect、8月27日。
Volcker, P(2009)「Paul Volcker:より大胆に考える」、Wall Street JournalのFuture of Financeレポート、12月。
本記事は VoxEUとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
Forum:Agendaの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:Kirill ShakhnovはEuropean University Instituteの経済学博士課程候補者。
画像:2007年2月14日、シンガポールの中央ビジネス地区で建物の前を歩く男性。REUTERS。




