グローバル化への対応には、両立不可能な三つの選択肢、すなわちトリレンマに伴う政策上のトレードオフが本質的に存在する。政策トリレンマの分析は、当初、為替レートの問題、すなわち自由な資本移動、金融政策の自律性、固定為替相場制の三者が両立しないことを診断するものとして発展した。しかし、国内の政治制度に関する議論や国際関係など、ほかの問題にも有効に拡張できる。
実際、為替レートのトリレンマを研究した学者たちが示したように、トリレンマにおける純粋な政策姿勢を実証的に特定するのは難しい。固定為替相場制へのコミットメント、国際資本への開放度、金融政策の自律性には、それぞれ程度の差がある(Obstfeld, Shambaugh and Taylor 2005)。したがって、政策姿勢は各頂点の位置の間に分布する。
トリレンマ1:古典的なマクロ経済のトリレンマ
最初のトリレンマは、検討する四つの中で間違いなく最もよく知られている。Padoa-Schioppa(1982)は、グローバル化のパッケージのもう一つの中心的要素である通商政策を取り入れ、Mundell(1963)の命題を政策目標の「両立不可能な四要素」として再定式化した。すなわち、自由貿易、資本移動、固定または管理された為替レート、金融政策の独立性である。Mundell(1963)とPadoa-Schioppa(1982)のいずれの定式化でも、この不可能な選択は、国境を越えた統合を確保するため、より強固で安全な制度的枠組みを構築する根拠となった。また両者は、欧州通貨統合のプロセスを主導した主要な設計者でもあった。
自由な資本移動から生じる政策上の制約は、近年、Rey(2013)によってさらに厳しい形で提示された。同氏は、資本が自由に移動するグローバル化した世界では、為替レートが変動制であっても金融政策が制限されることを示している。したがって、変動為替相場を選んでも、金融政策が自由になるわけではない。
図1。古典的なマクロ経済のトリレンマ

トリレンマ2:金融安定のトリレンマ
古典的なマクロ経済のトリレンマの定式化は、政策措置を実施する順序についてほとんど触れていない。固定為替相場制のもとで資本勘定を開放することは、金融安定と両立させるのが難しい。この論理が第二のトリレンマを示している。
国際的な資本移動と新興市場の脆弱な銀行システムとの相互作用は、重大な国際金融危機を繰り返し引き起こしてきた。よく知られた例には、1830年代の米国、19世紀後半のアルゼンチン、1920年代の中央ヨーロッパ、1990年代の一部の新興アジア諸国、2000年代の南欧がある。多くの場合(すべてではない)、資本流入の急増は、支払い不能となった銀行の救済や明示的または暗黙的な保証によって政府債務が過剰に発行された後、財政危機も引き起こした。その後、政府保証を提供して金融安定を補おうとすることが多かったが、結局、履行できない約束となり、金融不安をさらに深刻化させた。
図2。金融安定のトリレンマ

トリレンマ3:政治経済のトリレンマ
金融開放の後、それに伴う金融不均衡の拡大が政治システムに負荷をかけることがある。国家は(専制国家であれ民主国家であれ)、当初は開放的な資本市場がもたらす恩恵を歓迎する。政府が有権者の短期的な要求に応える民主主義国では、金融政策を独立して設定することも望まれやすい。その場合、現在の金融政策の自律性と、資本流入を呼び込む能力との間でトレードオフを見いださなければならない。
したがって第三のトリレンマは、資本移動、独立した金融政策、民主主義の三者が両立しないこととして定式化できる。これは、近代国家における政策の主要分野は民主的なプロセスで決定できるべきだと考える人々にとって、深刻な問題となる。
図3。政治経済のトリレンマ
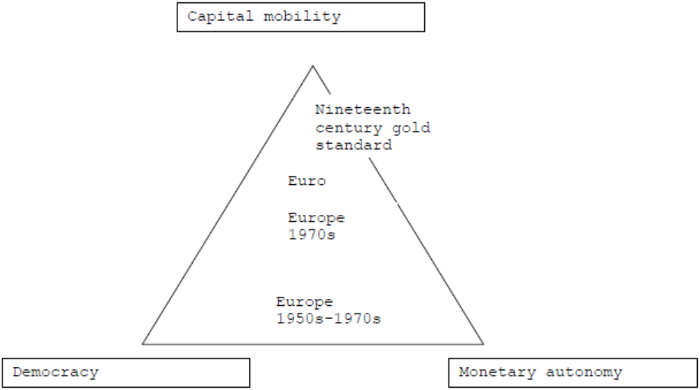
どちらの政策も、時間的一貫性の問題に直面する。
第一に、金融刺激策が即時の恩恵をもたらすのは、それが予想されていない場合に限られる。
その行動が繰り返されるとの予想があれば、主体は刺激策への反応に将来を織り込む。刺激策は、政策が継続されないことを前提としている。
第二に、これとは対照的に、資本流入も短期的な効果をもたらしうるが、突然打ち切られれば、投資プロジェクトは未完了となり、返済も困難になる。
その恩恵は、資本流入が続くとの予想に依存している。しかし国家、とりわけ民主国家は、長期的な資本流入を可能にする制度的基盤を真に固定する政策にコミットするのが難しい。短期的な利点(金融刺激策がもたらすものなど)を得て、長期的な問題を後継政府に委ねる誘因がある。
資本流入が続き、金融不均衡が積み上がる間は、この制度は政治的に魅力的で安定しているように見える。実際、資本流入の継続を可能にするために必要な制度改革を約束できる政府を支えるべく、政党が妥協することも多い。潜在的に有害な影響への警告は、カサンドラのような予言をする不人気な部外者に委ねられる。資本流入から利益を得る内部の人々は、カサンドラたちを嘲笑する。
しかし、金融面の緊張が表面化し、それに伴って開放性を受け入れた代償が明らかになると、政党はもはやその結果と結びつけられることを望まない。状況が変わると、有権者は既成政党を非難し、反体制派やポピュリスト政党に流れる。ポピュリストは左派の場合も右派の場合もある。実際、ほとんどの反体制政党は、「体制」に対する左派と右派の批判を融合させようとする。左派の批判は、危機調整の負担が貧困層に不均衡にのしかかるというものだ。右派の批判は、調整が外国の債権者に利益をもたらし、国家主権を損なう点を強調する。民主主義の原則は、単に国家主権の擁護として再構成される。この反発は大恐慌期に起きた。
20世紀後半にゆっくりと現れた信用のスーパーサイクルとともに、恐慌期の政治の記憶は薄れた。その後、この議論は主として、新興市場におけるグローバル化と民主主義の両立可能性をめぐる議論の中で再び浮上し始めた(Eichengreen 1996)。Rodrik(2000、2007)はこの論点を、ハイパーグローバル化、民主主義、国家の自己決定は両立しないという一般論として定式化した――「民主主義、国家主権、世界経済への統合は相互に両立しない」。同氏は、超国家的なルール形成を伴う新たな形のグローバル・ガバナンスの最良のモデルとしてEUを提示した(Rodrik 2011)。世界金融危機後、同じ問題と政策上のジレンマが豊かな先進工業国にも現れ、グローバル化は再び脆弱に見えるようになった。
民主的な政治は、次の二種類の機能を発展させるものと考えられる。
一般的な行動原則に基づく法律の制定、そして
資源の再分配。
生産要素が国境を越えて大きく移動する場合、再分配の能力は限られる。最も明らかに移動性が高いのは資本であり、資本課税率が高すぎれば国外へ流出する。しかし、同じ過程は高所得者への課税にも当てはまりうる。そうした所得者は、別の国や税制のもとで活動しようとするからだ。一般法を制定する能力さえ制限される可能性がある。各国の原則が相容れない場合、矛盾や抜け穴、法廷地選択の余地が生じうるためである。
トリレンマ4:国際関係のトリレンマ
民主主義国は、有益な資本流入を呼び込むのに役立つとき、「国際秩序」を歓迎する。しかし、資本移動(すでに見たとおり)と国際秩序による制約のどちらも、民主的な政治の余地を狭める。
民主的な決定が長期的な安定の枠組みと両立するようにするための「自らの手を縛る」論拠は、しばしば条約や安全保障上の取り決めという形で提示された。債権者が融資を決断するために必要とした安心材料は、単なる金融上のコミットメント装置(たとえば金本位制、為替相場制度、通貨同盟への参加)というより、政治的なものであることが多かった。同盟関係は投資家に対し、債権国政府が銀行に融資継続を働きかけるという保証を与え、突然の資本流出の可能性を低下させた。信頼性を求めることが安全保障上のコミットメントにつながり、各国は金融上の利益を求めて強力な債権国との結びつきを求めた。このように、資本移動を固定する安全保障上の防壁をめぐる論拠は、民主主義体制にも非民主主義体制にも当てはまる。
さらに民主主義社会では、政治過程によって生じる再分配の衝動は、とりわけ国内での再分配の限界が明らかになったとき、他国の資源を再分配したいという願望に転じることがある。不快な調整の負担を、国家の境界の外にいて、したがって政治過程の外にいる他者へ移すことも考えられる。この衝動(「他者に負担させよう!」)を抑制するのが、条約と安全保障上のコミットメントである。同盟体制や、より緊密な政治統合(現代の欧州に見られるもの)は、不安定化を招く民主的な衝動を抑える助けとなる。そうした衝動のもとでは、ある国の民主的な選択が、他の民主主義国の有権者の選好に対峙する。
したがって第四のトリレンマは、資本移動、民主主義、安定した国際政治秩序の三者を同時に両立させることはできない、と定式化できる。
図4。国際関係のトリレンマ

結び:理論と実践におけるトリレンマ
四つのトリレンマは、見かけ上の政策上の拘束衣ほど、実際に不可能な制約を課すものではないかもしれない。実際には常に中間的な解決策がある。元来のマクロ経済版では、純粋な資本移動も、純粋な金融政策の自律性も存在しない。資本移動に対する一定の制限――投資家の自国選好や、銀行業務に対するマクロ・プルーデンス規制の強化でさえ――があれば、政策の裁量余地が生まれる。政策担当者は常に実際的なトレードオフを選んでいる。
国際的な状況において民主主義をより広く捉えることは、ある国の利益が他国に損失を押しつけることでしか実現できないというゼロサム思考の政治的論理を弱める。したがって、より広範な安全保障の傘は、資本移動に関するルール体系の枠組みとなり、資本移動にあおられた信用ブームの破壊的な力を制限または抑制する安定の枠組みを提供しうる。
しかし、こうした壮大な協定――最良の歴史的な例はブレトンウッズ体制を含む1944~1945年の合意である――は、相当な恐怖がなければ実現が難しい。今日において、第二次世界大戦末期に存在した時間的圧力に相当するのは、差し迫っていると同時に制御不能な世界的危機である。ブレトンウッズの悲しい教訓は、改革を促す政治的な動きが生まれるには、事態が極めて危険になる必要があるということだ。今日の世界は、不安を抱えているとはいえ、明らかに危険というほどではなく、政策担当者もグローバル化という現象が永続することを確信しすぎているのかもしれない。
参考文献
Borio, C, H James and H S Shin(2014)「国際通貨金融システム:資本勘定の歴史的視点」、BIS WP 457。
Eichengreen, B(1996) 『Globalizing Capital: a History of the International Monetary System』、Princeton:Princeton University Press
Ferguson, N(1999) 『The House of Rothschild: Volume 1: Money’s Prophets: 1798-1848』、New York:Penguin。
Mundell, R A(1963)「固定および変動為替相場制のもとでの資本移動と安定化政策」、Canadian Journal of Economic and Political Science 29(4):475–485。
Obstfeld, M,J C Shambaugh, and A M Taylor(2005)「歴史におけるトリレンマ:為替レート、金融政策、資本移動の間のトレードオフ」、The Review of Economics and Statistics 87(3)、423-438ページ、12月。
Padoa-Schioppa, T(1982)「資本移動:なぜ条約は実施されないのか?」、T Padoa-Schioppa(1994)所収『The Road to Monetary Union in Europe』、Oxford:Clarendon Press、pp. 26-43。
Rey, H(2013)、『ジレンマであってトリレンマではない:世界金融サイクルと金融政策の独立性』、Jackson Hole Presentation、8月。
Rodrik, D(2000)「国際経済統合はどこまで進むのか?」、Journal of Economic Perspectives 14(1)、pp. 177-186
Rodrik, D(2007)「世界経済の避けられないトリレンマ」、http://rodrik.typepad.com/dani_rodriks_weblog/2007/06/the-inescapable.html
Rodrik, D(2011)『The Globalization Paradox: Democracy and the Future of the World Economy』、New York:Norton
この記事は VoxEUとの協力により公開されています。公開は、世界経済フォーラムが見解を支持することを意味しません。
Agendaの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:Michael BordoはRutgers Universityの経済学教授。Harold JamesはPrinceton Universityの歴史・国際関係学教授であり、Claude and Lore Kelly Professor of European Studiesを務めるほか、CIGI Senior Fellowでもある。
画像:台北の台湾銀行本店でユーロ紙幣を数える従業員。REUTERS/Pichi Chuang




