長年にわたり、多国籍企業、特にデジタル企業は、事業の多くを行っている国で税金を支払わないよう既存のルールを利用してきた。しかし、最近の明るい兆しから、こうした企業の利益に対する世界的な法人税の考え方が支持を広げつつあることがうかがえる。
ニューデリー発 – 多国籍企業(MNC)は、税負担を最小限に抑えるため、あるいは税負担を完全になくすため、長らく世界経済のルールを巧みに利用してきた。また、長らく、国際法人税制改革独立委員会(ICRICT)は、多国籍企業に対する単一税制(unitary taxation)を主張してきた。幸いなことに、単一税の考え方が支持を広げつつあることを示す明るい兆しが最近見られる。
ICRICT(私も委員を務める)が提唱しているように、多国籍企業に対して実効税率の世界的な最低水準を20%から25%の間で導入すれば、子会社間の移転価格を利用して、利益を低税率国に移す、いわゆる利益移転へのこれらの企業の経済的インセンティブは大きく弱まるだろう。さらに、世界的な最低税率があれば、各国が多国籍企業の投資を呼び込むために国内の税率を引き下げる底辺への競争に終止符が打たれるだろう。
こうした世界的な税収は、多国籍企業が事業や知的財産を置く国を決めるのではなく、各国における企業の売上高、雇用、デジタルユーザー数などの要素に応じて各国政府に配分することができる。
税務専門家や政策立案者は当初、退け、ICRICTの提案を非現実的だとしていたが、かつての懐疑論者でさえ、このアプローチの妥当性を認めるようになった。最も重要な点として、「価値が生み出される場所」に基づいて多国籍企業に課税すると、企業が抜け穴や税制の違いを利用して利益を課税の少ない、または無税の管轄区域に移す「税源浸食と利益移転(BEPS)」を通じて、大規模かつ合法的な租税回避を助長することが、今では広く認められている。
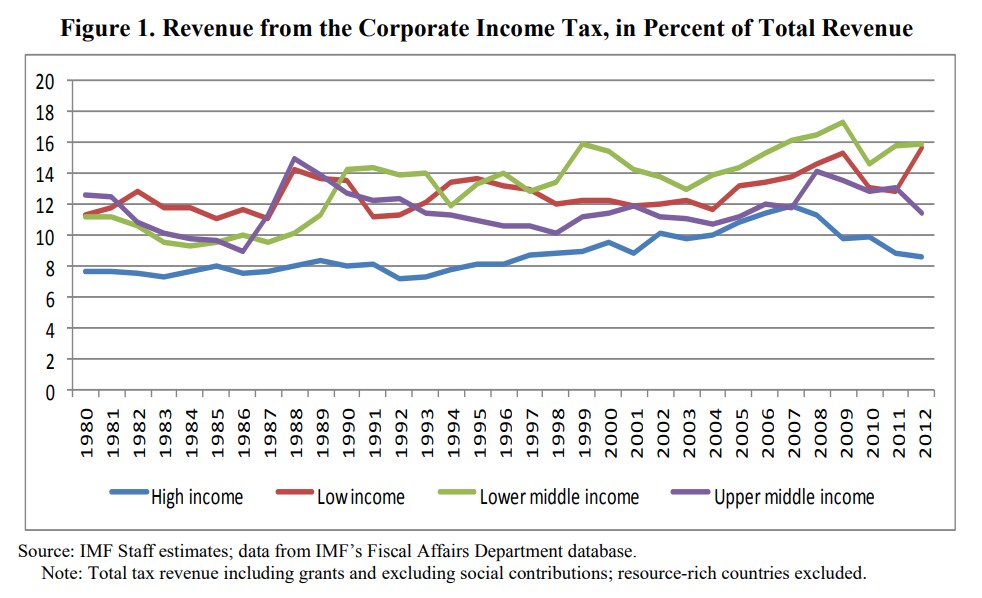
その結果、政府が被る税収損失は驚くほど大きい。国際通貨基金(IMF)は推計しており、OECD加盟国は利益移転により毎年4,000億ドルの税収を失っている可能性があり、OECD非加盟国はさらに2,000億ドルを失っている。国連の2019年版「持続可能な開発のための資金調達報告書」が指摘するように、租税回避は発展途上国に特に大きな打撃を与える。発展途上国の政府は法人税収への依存度が高く、また企業の申告利益が先進国よりも税率の影響を受けやすいためである。
多国籍企業の租税回避戦略は、国境を越えた貿易統計をゆがめることもある。グローバル企業は、次第に知的財産などの無形資産への投資や企業内取引を、主に税務裁定を目的として報告している。これにより、実際の経済活動とはほとんど、あるいは全く関係のない「ゴースト貿易フロー」が生み出されている。
この完全に合法的な租税回避は、デジタル企業において最も顕著である。主に、デジタル化によって生産が行われる場所を特定することが非常に難しくなっているためである。その結果、デジタル多国籍企業の売上高は、報告される利益やそれに伴う納税額とはほとんど関係がないのが一般的である。
例えば、アマゾンは、過去2年間、米国で連邦税を一切支払っていない。2018年には、同社は世界全体で2,320億ドル超の売上高を計上したが、報告された利益は94億ドルにとどまり、同社はこれに対して各種の控除や相殺クレジットを適用することができた。また2017年には、グーグルが合法的に約230億ドルをバミューダに移し、オランダに拠点を置くペーパーカンパニーを経由して、外国税の負担を大幅に減らした。
政府もようやく、この失われた税収の回収に動き出している。1月には、OECDが提案した。加盟国全体でデジタル企業に課税するための標準化されたルールであり、欧州連合ですでに提案されている措置を土台にしている。OECDの提案は、多国籍企業に対して、移転価格をなんらかの市場価値の基準に適合させるよう求める「独立企業間原則」を超えるものである。また、多国籍企業が物理的な拠点を置いている国にのみ課税権を限定している現行ルールも超えるものである。
この取り組みは、発展途上国間の税競争の緩和につながる可能性があるという理由だけでなく、確かに歓迎すべきものである。長年にわたり、多国籍企業、特にデジタル企業は、製品が消費されている国で税金を支払わないよう既存の税制を利用してきた。現在、これに対処するための様々な提案(米国、英国、そして発展途上国のG24グループによるもの)はいずれも、こうした「市場」国がグローバル企業に課税する権限を拡大することを想定している。この点で最も範囲が狭いのは英国の提案であり、最も広いのはG24の提案である。
しかし発展途上国はまた、世界的な法人税制度が、伝統的な多国籍企業にとっての生産国としての自国の重要性が高まっていることを認めることも求めている。デジタル企業は最大かつ最も目立つ租税回避者かもしれないが、これらの企業のみに焦点を当てた税制改革は、明らかに発展途上国の利益にはならない。米国政府もまた、(主に米国の)デジタル企業のみを対象に税制を変更することに反対している。そうすれば、米国は他国に課税権を譲りながら、見返りを何も得られないことになるためである。
したがって、多国籍企業のグローバルな利益と納税額の地理的配分は、需要と供給の要素を反映する必要がある。これには、売上高(収益)と従業員(生産の代理指標)の両方を考慮することになる。このような制度は、発展途上国にも先進国にも等しく利益をもたらすだろう。
このようなアプローチを支持する論拠は圧倒的である。しかし、デジタル型と伝統型の両方の多国籍企業は、依然として政治的に強い影響力を持っている。デジタル経済においてさえ、あるいはとりわけデジタル経済においては、旧来型のロビー活動が依然として効果を持つのである。




