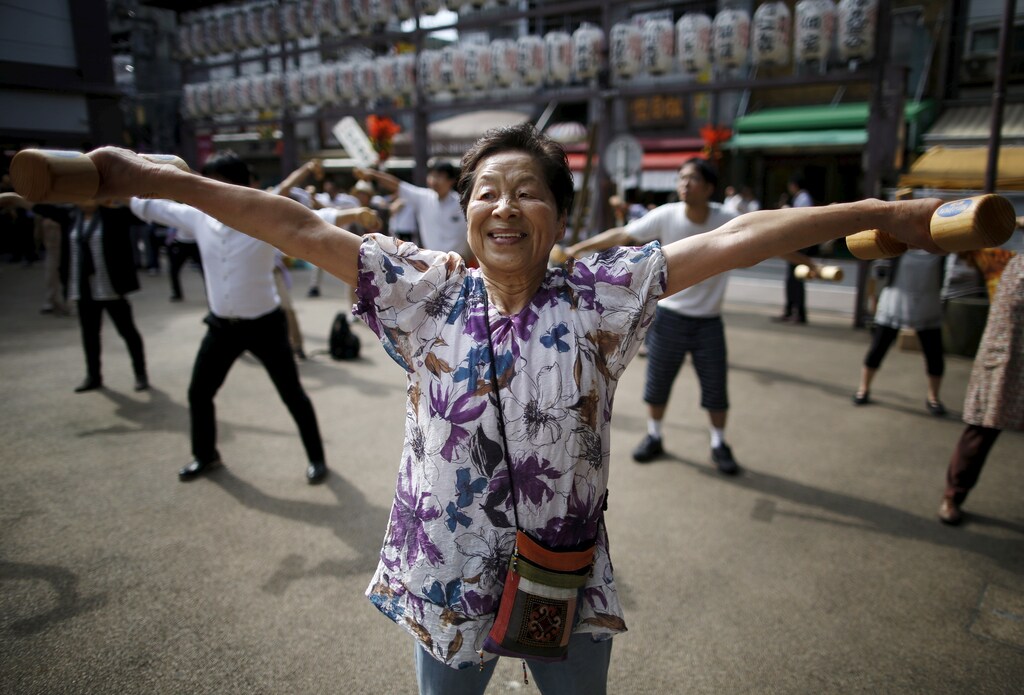
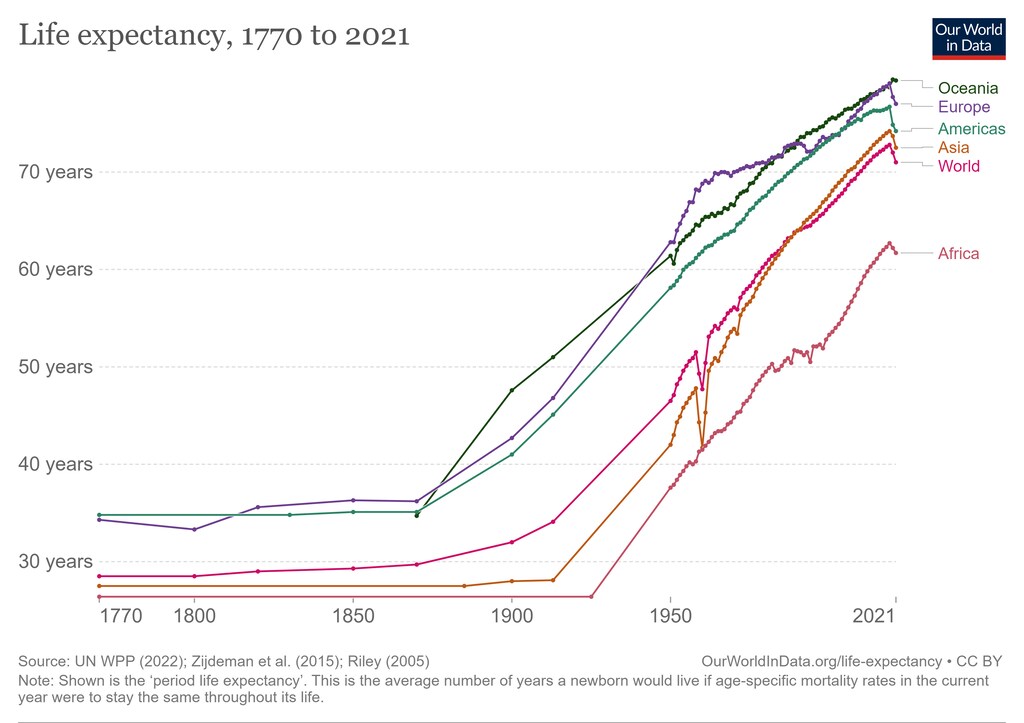
国連人口部による分析によると、世界全体で平均寿命は1950年の46.5歳から2022年には71.7歳へと上昇しました。
質の高い長寿のためには、経済面と身体面の両方の健康が必要です。
高齢の親族の介護から、キャリアの転換や再教育の機会の増加まで、長い人生をより良いものにするという課題は、単一の主体だけが担えるものではありません。
それには、個人、雇用主、政府、金融サービス事業者の協働が必要です
平均寿命は何十年にもわたって着実に伸びており、人々はかつてないほど長く生きるようになっています。国連人口部による分析によると、世界全体で平均寿命は1950年の46.5歳から2022年には71.7歳へと上昇しました。
このような寿命の延びは、近年数十年における社会の進歩と、健康、科学、技術の分野で見られた進展を前向きに示すものです。しかし、長生きすること自体が目的ではないことを忘れてはなりません。人々は長生きしたいと願っていますが、重要なのは、より良く長生きしたいと願っていることです。
これを実現するための課題は大きく、「より良く長生きする:長寿リテラシーの理解」(世界経済フォーラムとマーサーによる新たな研究)で示されているとおりです。高齢期において一定の生活の質を確保するには、個人、雇用主、金融サービス事業者、政府による多大な取り組みが必要です。
長く、より質の高い生活を送ることの影響は複雑で、経済面と身体面の両方の健康が関わっています。長寿を支えるためには、グローバルな労働力に対して、スキル開発への継続的な投資と柔軟な働き方の選択肢が必要です。年齢を重ねるにつれて、学び続ける機会や働き方を変える機会がますます重要になるでしょう。
現在、個人は前の世代よりも長生きする可能性が高いため、自身の健康と、高齢期に支えが必要になるかもしれない家族の健康について考える必要があります。世界経済フォーラムとマーサーの調査対象者の3分の2は、将来、高齢の家族に身体的な介護を提供する必要があると見込んでおり、全体では3分の1以上が経済的な支援を提供する必要があると見込んでいます。
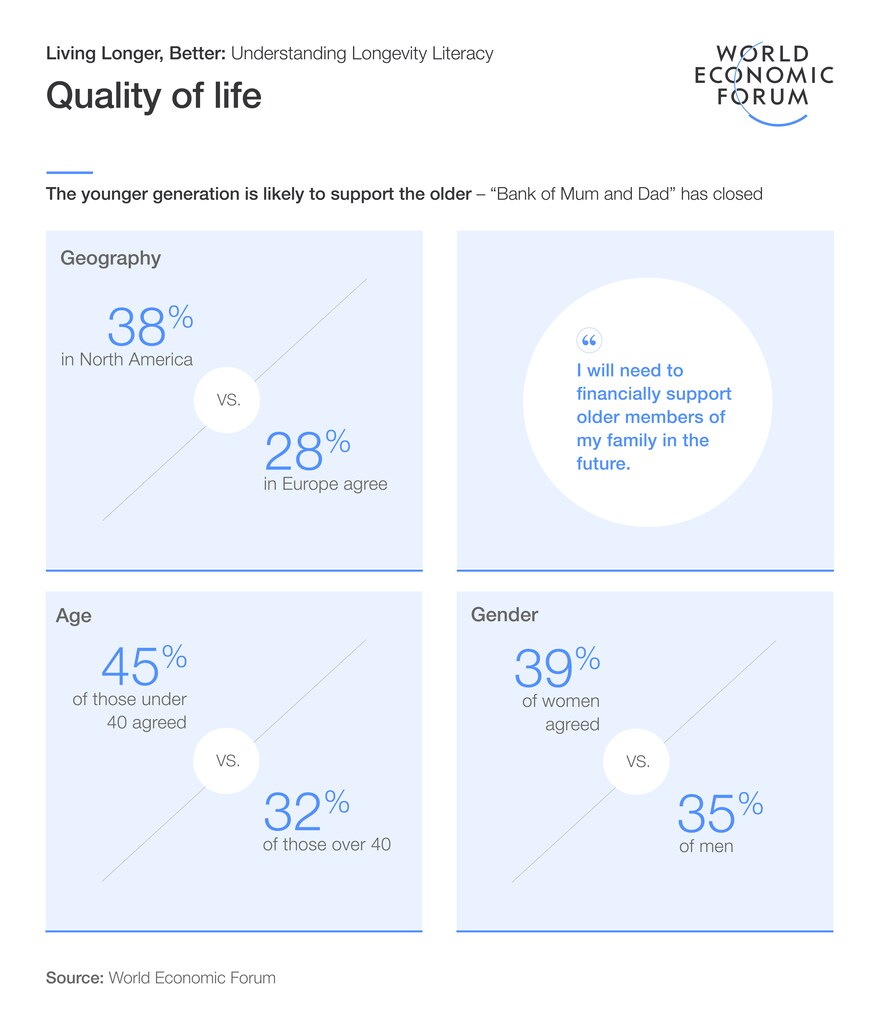
現在の個人の経済状況は、過去の世代とは大きく異なります。最終給与連動型年金制度や確定給付型年金制度の時代は終わりつつあり、世界で最も規模が大きく裕福な経済圏の多くにおいて、既存の公的年金制度は持続不可能であることが広く認識されています。
個人は将来の経済的な安定に対して、はるかに大きな責任を負うようになっています。しかし、憂慮すべきことに、調査対象者の55%は、十分な貯蓄ができていないことを認めているか、経済的な安定性を築き、退職に必要な収入水準に到達する方法を知らないままでいます。
これは特に懸念されます。40歳未満の調査対象者の44%が、60歳までに、あるいはそれより早く働くのを辞めたいと考えていると示したためです。
このような状況では、個人が信頼でき、信頼性の高い金融アドバイスを見つけることの難しさが、さらに深刻になっています。40歳未満の人々は、上の世代と比べて、ソーシャルメディアから金融アドバイスを得る可能性が8倍高くなっています。データによると、Z世代の42%が、TikTokのアカウントをフォローし、そこで購入しています。しかし、金融サービス業界は、世代ごとの購買行動の変化に対応できていません。2022年12月時点では、英国と米国の主要な銀行には、TikTokのコンテンツが一つもありませんでした。若い世代との関わりや情報提供が不足しています。
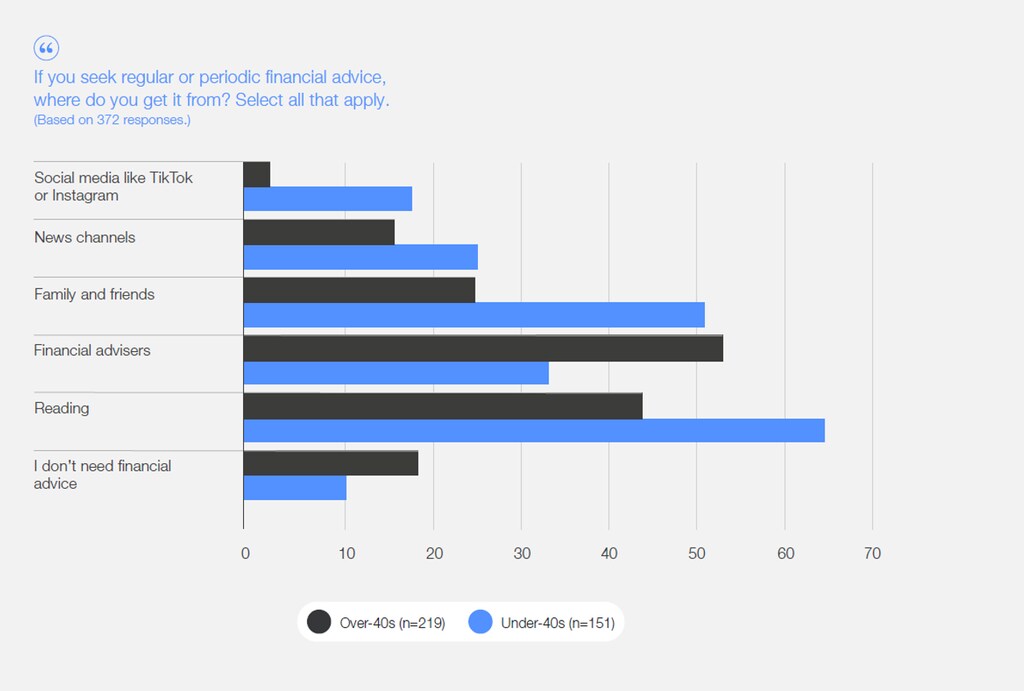
個人のニーズや金融リテラシーの水準は時間とともに変化するため、画一的なアプローチではなく、質の高い、個々に合わせたアドバイスを提供することが明らかに求められています。画一的なアプローチでは、より悪い結果につながります。政府と雇用主は、現在この要請に応えるのに最も適した立場にあります。両者は現役の所得者人口全体と接点を持ち、アドバイスの情報源として比較的信頼されているためです。民間部門の金融サービス事業者も、役割を広げつつあります。
健康で長い人生を送るには
より良く生きるとは、快適な退職生活を送ること以上の意味を持つことを心に留めておくことが重要です。学校、仕事、退職という三段階の人生モデルは、ますます時代遅れになっています。例えば、労働市場への出入り、キャリアの転換、キャリアの中断、再教育、学校への復帰などを経る、多段階の人生を送る個人が増えています。その道筋は直線的ではないかもしれず、個人のニーズや希望によって大きく異なる場合があります。雇用に関する方針、慣行、モデルは、この変化にまだ対応できていません。
これは実際には何を意味するのでしょうか。より長く、より良い人生を確保するという課題は、単一の主体だけが担えるものではありません。それには、個人、雇用主、政府、金融サービス事業者の協働が必要です。
個人は、目標に照らして実現可能な見通しを立て、健康的な(より良い)平均寿命に影響する要因を理解し、必要に応じてそれらの分野を改善するよう努めることができます。より利用しやすいデジタルヘルスソリューションやウェアラブル技術は、ここで手軽な解決策となり得ます。健康診断プログラムを積極的に利用することも特に効果的です。
雇用主は、特に人生の多段階モデルに関して、従業員がより良い長期的な結果を得られるよう支援する制度を整えることができます。段階的で柔軟な退職プログラムは、雇用モデルに急速に加わりつつあり、パンデミック前の水準と比べて利用が2倍に増えています。従業員福利厚生として、金融教育への支援も広がりつつあります。現在では一般的となった柔軟な働き方は、高齢期に生じる責任に対応しながら、キャリア(および収入の可能性)を延ばす新たな機会も提供します。
政府には、介護など、生活の質に影響を及ぼし得る潜在的な課題から保護するための十分な支援体制を整える重要な役割があります。実際、EU指令2019/1158は、年間最大5労働日の介護休暇を取得する権利を導入しています。このガイドラインは、介護休暇中の賃金支払いを雇用主に義務付けるものではありませんが、加盟国がそのような規制を導入することを推奨しています。英国はこの点に関する法律を制定したばかりです。高齢期の介護を効果的に提供する方法という極めて複雑な分野において、これは小さいながらも重要な方向性を示す一歩であり、他の国々も留意すべきです。
金融サービス事業者は、画一的なアプローチをとるのではなく、さまざまな節目やライフステージに合わせて、助言や推奨を個別化し、積極的に提供することができます。この点ではさらなる進展が必要であり、例えば、女性に対する推奨を改善し、男女間の年金格差への対応を進める必要があります。この格差は、一部の国では50%近くに達しています。

マーサーは、企業や政府と緊密に協力し、個人を支援し、ウェルビーイングを促進し、柔軟性を高め、従業員がより長く、より良く、より充実した人生を送るために必要なツールを提供できるような取り組み、枠組み、プラットフォームの策定を支援しています。
経験は必然的に異なります。多国籍テクノロジー企業であれ、金融サービスのリーダーであれ、高級小売ブランドであれ、そうです。それでも、組織が現在行動を起こし、今後の長寿と、より良く生きることに伴う課題を反映するために最適と考えられる種類のパートナーシップで取り組んでいることは、励みになります。