近年、アフリカの金融サービスセクターは目覚ましい成長を遂げています。わずか10年前には、比較的注目されず投資も不足していたこのセクターは、今日では大陸で最も有望な分野の一つと見なされています。その背景には、金融セクターの発展がしばらく前からアフリカの政策担当者の議題に上っていることがあります。投資家にとって収益機会があるだけでなく、このセクターの継続的な発展は、大陸全域で何百万人もの人々の暮らしを変える可能性を秘めています。たとえば、中小企業やよりインフォーマルな事業者が信用を利用できれば、雇用を生み、安全網を築き、最終的には貧困削減にも寄与し得ます。
こうした状況を踏まえ、過去10年間にさまざまな政策改革が行われ、金融セクターの発展により適した環境が整ってきました。また、各国政府は、必要性の高い規制枠組み、情報システム、規制機関の導入を進めており、いずれもこのセクターのさらなる発展を可能にし、促進することを目的としています。
しかし、この変革は一夜にして、一週間、一か月、あるいは一年で起きるものではありません。アフリカ諸国の多くは、銀行・保険商品の普及という点で依然として世界の他地域に遅れをとっていますが、それは今後も発展を続ける大きな余地があることを意味します。したがって、一定のリスクを引き受け、革新に取り組む投資家には収益機会があります。その成功は、対象市場やそこで暮らす消費者の特性に合った新商品、あるいは商品提供の新たな方法を考案できるかどうかにかかっているからです。
アフリカの金融サービス(FS)セクターの現状を把握するため、以下では銀行業界と保険業界の主な動向をそれぞれ示します。
アフリカの「銀行口座を持たない人々」への対応
サハラ以南アフリカ(SSA)の複数の国では、近年、銀行セクターが大きく成長しています。
その要因の一つは、汎アフリカ銀行の急速な台頭です。SSA各国の銀行業界は集中度が高く、通常、上位4行が各国の銀行セクター資産総額の大半を占めています。大手グローバル銀行の子会社が大陸で存在感を高めることで、近年、金融サービスの利用可能性と質は最終的に向上するでしょう。しかし、その重点は主として、ただしそれだけではありませんが、利益率の高い法人向け事業に置かれており、拡大する個人向け分野、なかでも低所得世帯や経済の「銀行口座を持たない」層の金融包摂には十分向けられていません。現在、アフリカ全域で最大の拠点網を持つ国際銀行の多くは、英国(UK)、フランス、米国に本拠を置いています。
こうした子会社に加え、アフリカ大陸の発達した金融市場を拠点とする大手銀行が、実際には最も大きな影響を及ぼしてきました。その結果、大陸各地の金融セクターは、効率性、イノベーション、金融深化の向上から恩恵を受ける可能性があります。アフリカの大手銀行には、トーゴに起源を持ち、アフリカで最大の拠点網を有し、2013年までに32カ国で銀行サービスを提供していたEcobank、ナイジェリアに本拠を置き、アフリカ19カ国で事業を展開するUnited Bank for Africa、アフリカ18カ国に幅広い拠点を持つStandard Bank、そしてAbsaブランドを通じた南アフリカでのサービス提供を含め、2013年までにアフリカ10カ国で銀行サービスを提供していたBarclays Africa Groupなどがあります。
銀行セクターが力強く成長しているにもかかわらず、アフリカの人々のかなりの割合は、依然として正規の金融サービスを利用していません。人口に対する支店やATMの数で見ると、商業銀行のサービス網は世界平均を大きく下回っており、この点も状況の改善にはつながっていません。
とはいえ、商業銀行の支店やATMには費用がかかり、人口密度の高い地域で最も効率的に機能します。そのため、広い地域に分散して暮らす大勢の「銀行口座を持たない人々」へのサービスには、あまり適していません。この隔たりを埋めるため、大陸で事業を展開する銀行は、モバイルバンキングやオンラインバンキング、移動支店、スーパーマーケットや郵便局などの第三者代理店の活用といった、代替的な運営モデルを模索し始めています。利用可能で適切な場所では、こうした方法が採用されています。
アフリカの保険市場で期待される今後の普及
一方、アフリカの保険市場は発展途上にあり、南アフリカ、ナミビア、モーリシャスを除くすべての国で保険普及率は非常に低い水準です。Swiss Reによると、アフリカの保険料総額は2013年に700億ドル弱となり、2012年の713億5000万ドルから2%減少しました。つまり、世界市場に占めるアフリカの割合はわずか1.5%でした。世界全体で見たアフリカの低調さは、南アフリカを除くと特に顕著です。2013年、南アフリカはアフリカ全体の保険料の約74%(516億ドル)を占め、残る53カ国の合計は183億ドルで、世界の保険市場のわずか0.4%に相当しました。
アフリカで保険普及率が低い主な理由は、認知度の低さと、多くのアフリカ人が保険料を払えるほど裕福ではないことです。一般に、保険加入が急速に増え始めるのは中所得層の上位ですが、今も多くのアフリカ人が食料など日々の基本的な必要を満たすのに苦労しているため、大多数にとって保険はまだ遠い存在です。Imaraの記事によると、このため、アフリカの保険会社は従来、成人のうち最も裕福な5%だけを対象としてきました。保険市場が十分に発達している南アフリカでさえ、低所得層の成人で保険に加入している人は30%未満です。
さらに、特定の国の保険セクターを左右するその他の主な要因として、所得水準、政治的安定、金融セクターの深さと高度化、インフレの水準と変動性、文化、企業のイノベーション能力が挙げられます。
しかし、アフリカの保険市場は徐々に変化しています。すでに所得水準が比較的高く、中間層が相当規模に達しているアフリカ諸国もあり、それが保険の発展を後押ししています。また、近年のアフリカにおける保険料総額の伸びは、過去数年間、世界でも特に高い水準にあります。
アフリカの「無保険」層や十分なサービスを受けていない保険市場は、大手の外国・アフリカ系保険会社だけでなく、低所得層に低価格商品を販売するマイクロ保険会社にも、大きな機会をもたらしています。さらに、モバイルマネーの登場はアフリカの保険業界に新たな局面をもたらしました。携帯電話で保険に加入することは、特に遠隔地の人々にとって、より手頃な方法で保険商品を利用できるため、成長が期待される分野です。ただし、こうした商品やサービスの展開を成功させるには、通信会社、銀行、保険会社の協力が欠かせません。
全体として、短期的には引き続き損害保険分野が主流となるでしょう。しかし、アフリカの人々の所得が伸び、消費者の金融知識が高まるにつれて、生命保険分野にも機会がますます増えていくでしょう。
歴史的に見て、大陸で金融包摂の水準が低い主な理由は、全般的な所得の低さにあります。そして、正規の金融サービスの利用を妨げる二番目に大きな障壁は、サービスにアクセスするために移動しなければならない距離です。
しかし、所得の増加と中間層の急速な拡大を受け、アフリカの10億人を超える消費者基盤に秘められた大きな可能性に、金融機関の注目が集まっています。こうした金融機関は、事業の進め方を見直し、革新的な戦略を取り入れるよう促されてもいます。つまり、「従来型の銀行商品」の枠を超え、アフリカの消費者が高めつつある金融面での洗練度に応じた商品を形づくるのです。
銀行が大陸全域の大勢の「銀行口座を持たない、または十分に利用できない人々」や「無保険」層を取り込めれば、それぞれ新たな預金や保険料が大幅に増える可能性があります。また、利益率が低くても、規模の経済を活用することで得られる利点が、最終的な収益に寄与するはずです。課題はあるものの、アフリカの金融サービスセクターには魅力的な投資機会があります。
著者:Bisi Lamikanra、パートナー兼マネジメントコンサルティング責任者、KPMG NigeriaおよびFS Africa
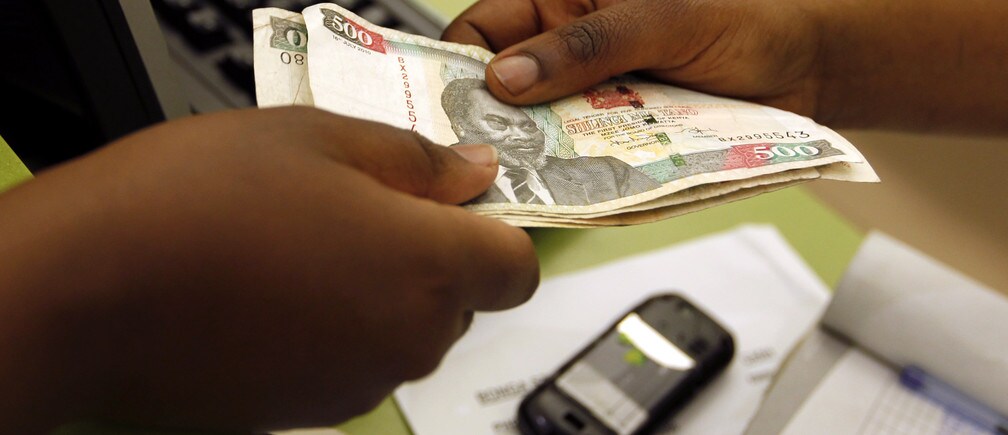
画像:ケニアの首都ナイロビの中央ビジネス地区で、顧客がモバイルマネーの送金を行っている。REUTERS/Thomas Mukoya




