本記事は Project Syndicateとの協力により掲載されています。
先進国はすべて破産法を有していますが、主権借り手に相当する枠組みは存在しません。この法的空白は重要です。なぜなら、ギリシャやプエルトリコで今まさに見られるように、経済から生命力を奪いかねないからです。
9月、国連は空白を埋める大きな一歩として、一連の 主権債務再編に関する原則を採択しました。九つの原則、すなわち、債務再編を開始する主権国家の権利、主権免除、債権者の公平な取り扱い、(特別)多数決による再編、透明性、公平性、正当性、持続可能性、交渉における誠実さは、効果的な国際法の支配の基礎をなすものです。
これらの原則に対する圧倒的な支持は、国連加盟国136か国が賛成票を投じ、反対はわずか
6か国(米国が主導)にとどまったことからも明らかなように、債務危機を適時に解決する必要性について世界的な合意が広がっていることを示しています。しかし、すべての国が拘束される世界的な破産制度を確立する国際条約という次のステップは、より困難なものとなる可能性があります。
近年の出来事は、主権債務再編の枠組みの欠如がもたらす重大なリスクを浮き彫りにしています。プエルトリコの債務危機は解決することができません。特に注目すべきは、米国の裁判所が同島の破産法を無効としたことです。同島は事実上米国の植民地であるため、その政府は独自の法律を制定する権限を有していないとの判断が示されました。
米国の別の裁判所は、 アルゼンチンの事例において、債権者の92.4%が合意していた再編プロセスを、少数のいわゆるハゲタカファンドが妨害することを認めました。同様に、 ギリシャでは、国際的な法的枠組みの不在が、同国の債権者である欧州委員会、欧州中央銀行、国際通貨基金から成るトロイカが甚大な被害をもたらす政策を課すことができた重要な理由でした。
しかし、一部の有力なアクターは、国際的な法的枠組みの確立からはほど遠い地点で立ち止まろうとしています。IMFおよび米国財務省の支持を受けた国際資本市場協会(ICMA)は、 債務契約の文言を変更することを提案しています。その要となるのは、より良い集団行動条項(CAC)の導入であり、これにより、 特別多数 の債権者が承認した再編案を、他のすべての債権者にも拘束力のあるものとするものです。
より良いCACがハゲタカファンドにとって確かに厄介になるとしても、それは包括的な解決策ではありません。実際、債務契約の微調整に焦点を当てることは、多くの重要な課題を未解決のまま残し、ある意味で現行制度の欠陥を組み込んでしまい、あるいは事態をさらに悪化させることさえあります。
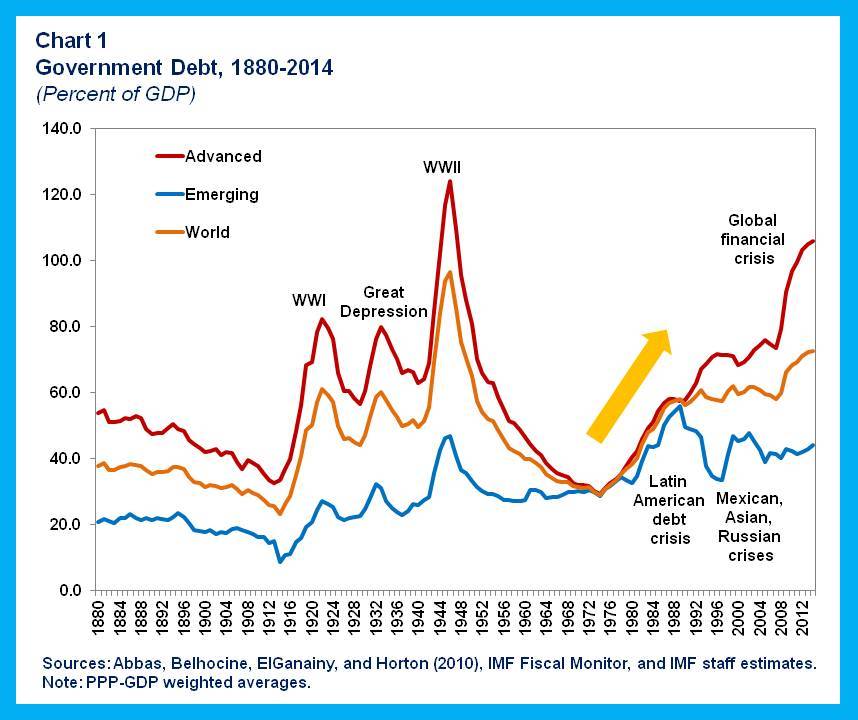
出典:Abbas, Belhocine, ElGanainy and Horton (2010)、IMF Fiscal Monitor、IMF職員による推計。注:PPPベースのGDPによる加重平均。
例えば、ICMAの提案が未解決のままにしている重大な問題の一つは、異なる法的枠組みを持つ法域で債券が発行された場合に生じる紛争を、どのように解決するかという点です。契約法は、債券保有者が一種類しか存在しない場合にはうまく機能するかもしれません。しかし、異なる法域や通貨で発行された債券が関わる場合、ICMAの提案は困難な「集約」の問題(異なる請求者の票をどのように加重するのか)を解決できていません。
さらに、ICMAの提案は主要金融センター間の共謀的行動を助長するものです。CACの発動において票が数えられる唯一の債権者は、限定された法域の下で発行された債券を保有する者に限られることになります。また、正式な債権者と非公式な債権者(すなわち、主権債務者が義務を負う年金受給者や労働者)との間の深刻な不公平には何ら対処しておらず、後者は、 再編案に対する発言権を持たない状態に置かれることになります。
国連決議に反対票を投じた6か国(米国、カナダ、ドイツ、イスラエル、日本、英国)はすべて、CACだけでは不十分であると認識しているため、国内の破産法制を有しています。しかし、これら6か国はすべて、国内法の支配の根拠(弱い債務者を強力で濫用的な債権者から保護する規定を含む)が国際レベルにも同様に当てはまるという考えを受け入れることを拒んでいます。おそらくそれは、いずれも主要な債権国であり、自国の権限に制約を課すことを望んでいないためでしょう。
国連が承認した九つの原則を尊重することこそ、近年の数十年にわたって欠けていた点です。例えば、2012年のギリシャの債務再編は、 持続可能性を回復させることができませんでした。わずか3年後に新たな再編が切実に必要になったことが、それを裏付けています。また、ほぼ常態化しているのは、 主権免除 および 債権者の公平な取り扱い の原則に対する違反であり、その状況はアルゼンチンの債務に関するニューヨーク裁判所の判断に明確に表れています。また、クレジット・デフォルト・スワップ市場は、 非透明的 な債務再編プロセスを生み出しており、当事者が 誠実に交渉する動機を生んでいません。
皮肉なことに、米国のような国々は、国際的な法的枠組みが自国の主権に干渉するという理由でそれに反対しています。しかし、国際社会が同意した最も重要な原則は、 主権免除の尊重です。市場――そして政府――が越えることのできない限界が存在するのです。
現職の政府は、短期的により良い資金調達条件を得るために、主権免除を手放す誘惑に駆られるかもしれません。その代償として、後継者が支払うことになるより大きなコストが生じます。人が自らを奴隷として売ることができないのと同様に、いかなる政府も主権免除を放棄する権利を持つべきではありません。
債務再編はゼロサムゲームではありません。それを規律する枠組みは、正式な債権者の間、そして正式な請求者と非公式な請求者の間で、パイがどのように分配されるかだけでなく、パイの大きさそのものも決定します。国内の破産制度が発展したのは、支払不能に陥った債務者を投獄によって罰することが逆効果だったからです。囚人は債務を返済できないのです。同様に、債務国が窮地にある時に追い打ちをかけることは、その問題をさらに悪化させるだけです。経済が自由落下状態にある国は、やはり債務を返済することができません。
実際に主権債務危機を解決する制度は、パイの大きさを最大化し、その分配が公正であることを確保する原則に基づいていなければなりません。国際社会は今や、これらの原則へのコミットメントを有しています。あとはその制度を構築するだけです。
掲載は、世界経済フォーラムによる見解の支持を意味するものではありません。
Agendaの最新情報を追うには、 週刊ニュースレターを購読してください。
著者:ジョセフ・E・スティグリッツは、ノーベル経済学賞受賞者であり、コロンビア大学のユニバーシティ・プロフェッサーです。マルティン・グスマンは、コロンビア大学ビジネススクール経済・金融学部のポストドクトラル研究員です。
画像:中央ビジネス地区の建物の前を歩く男性。REUTERS/Nicky Loh.




