ハーバード大学経済学教授のマーティン・フェルドスタインが、ドルの実質実効為替レートについて論じる。
米国の現在の財政政策と金融政策は持続不可能である。米国政府の純債務残高の対GDP比は過去5年間で倍増しており、経済が完全に回復し金利が通常の水準にあったとしても、10年後にはこの比率がさらに上昇すると予測されている。米国の人口高齢化により社会給付が急速に増加し、債務はGDP比100%を超え、その増加率も加速する見込みである。連邦準備制度と中国などの外国債権者が現在この増加分を融資しているが、その意欲は無制限ではない。
同様に、連邦準備制度の政策である 大規模資産購入 は、商業銀行の超過準備金を前例のない水準(約2兆ドル近く)にまで増加させ、10年物米国債の実質金利を 前例のないマイナス水準にまで押し下げた。連邦準備制度自身も認めているとおり、この状況は停止され、是正されなければならない。
こうした不均衡が今後どのように推移するかは不透明だが、その結果として、長期金利の急上昇とドル価値の大幅な下落が最終的に起こりうる。その主因は、外国投資家が米国債の保有を拡大し続けることに消極的になることである。米国の投資家も、財政および金融の状況の巻き戻しを懸念し、ポートフォリオを他国の資産へ移そうとすることで、こうした変化を助長する可能性がある。
私もこれらの懸念を共有しているが、ドルの売り浴びせへの不安を退けるために、他の論者はしばしば二つの主要な論拠に依拠している。すなわち、ドルは準備通貨であること、そして他の通貨よりもリスクが小さいことである。しかし、どちらの論拠も説得力に欠ける。
まず、ドルが準備通貨としての地位によって守られているという主張を検討しよう。世界各国の政府は外貨準備としてドルを保有する必要があるからだ。問題は、ドル建て証券の外国保有が、もはや伝統的な意味での「外貨準備」が主たる目的ではなくなっている点にある。
かつての数十年間、各国がドルを保有していたのは、輸入が輸出を上回った場合に資金のギャップを埋めるために、流動性が極めて高く広く受け入れられた通貨が必要だったからである。この準備資金の最も適切な候補は、米国財務省証券であった。
しかし、1990年代後半以降、韓国、台湾、シンガポールなどの国々は、輸出主導型の成長戦略と、1997~1998年のアジア通貨危機を引き起こした投機的な通貨攻撃の再発を避けたいという考えの両方を背景に、非常に多額の外貨準備を蓄積してきた。これらの国々はいずれも2,000億ドルを超える外貨建て資産を保有しており、中国は3兆ドルを超える資産を保有している。これらはもはや貿易収支の不足を埋めるための資金ではない。収益性とリスクに配慮して運用されるべき、主要な国家資産なのである。
したがって、ドル建て債券や、近年増加しているドル建て株式がこれらの国々のソブリン・ウェルス・ファンドの大部分を占めているとはいえ、これらの国々が保有するドル建て証券の大半は、貿易不均衡の資金調達に必要とされてはいない。これらの国々が、伝統的な外貨準備の役割で使用できる形の最低限のコア資産を保有し続けたいと考えるとしても、ポートフォリオの大部分は、各通貨のリスクに対する認識に応じて変動するだろう。
要するに、米国はもはや、1960年代にフランスの財務大臣を務めたヴァレリー・ジスカール・デスタンが的確に「法外な特権」と呼んだものを持っていない。これは、準備通貨を法定通貨として持つことから生じていたものである。
しかし、ドルは準備通貨であることによって守られているわけではないが、それでも他の通貨より安全だと主張する向きもある。投資家がユーロ、ポンド、円を保有したくないのであれば、他にどこへ向かえばよいのか、というのである。
しかし、その主張も誤りである。大規模なポートフォリオ投資家は、すべての資金を単一の通貨に投じるわけではない。資金を異なる通貨や異なる種類の金融資産に分散させている。ドルやドル建て債券のリスクが高まったと認識すれば、ポートフォリオの資産配分を変更しようとするだろう。したがって、ドルが依然として最も安全な資産とみなされていても、その相対的な安全性が低下したと見なされれば、ドルに対する需要は減少するだろう。
そうした事態が起きると、資産の売買を伴わずに為替レートや金利が変動しうる。ドル建て債券の外国保有者が、米国の状況の持続不可能性が金利上昇とドル安につながると懸念すれば、彼らはドル建て債券を売却しようとするだろう。その懸念が広がれば、これらの資産の保有に純変化がなくとも、ドルの価値とドル建て債券の価格の両方が下落しうる。
ドルの実質実効為替レートは、欧州およびその他の国々の問題にもかかわらず、すでに10年前より25%以上低下している。そして、より競争力のある為替レートにもかかわらず、米国は依然として大規模な 経常収支赤字を計上し続けている。予測される財政不均衡の是正や銀行準備金の増加抑制において進展がなければ、ドル資産への需要の減少によってドルがより急速に下落し、ドル建て証券の金利が上昇する可能性がある。
著者について:マーティン・フェルドスタインは、ハーバード大学経済学教授であり、全米経済研究所の名誉会長である。1982年から1984年まで、ロナルド・レーガン大統領の経済諮問委員会の委員長を務めた。2010年には財政危機に関するグローバル・アジェンダ評議会の メンバーであった。
ここに示された意見は著者個人のものであり、必ずしも世界経済フォーラムの見解を反映するものではない。本記事は Project Syndicateとの協力のもとで掲載された。
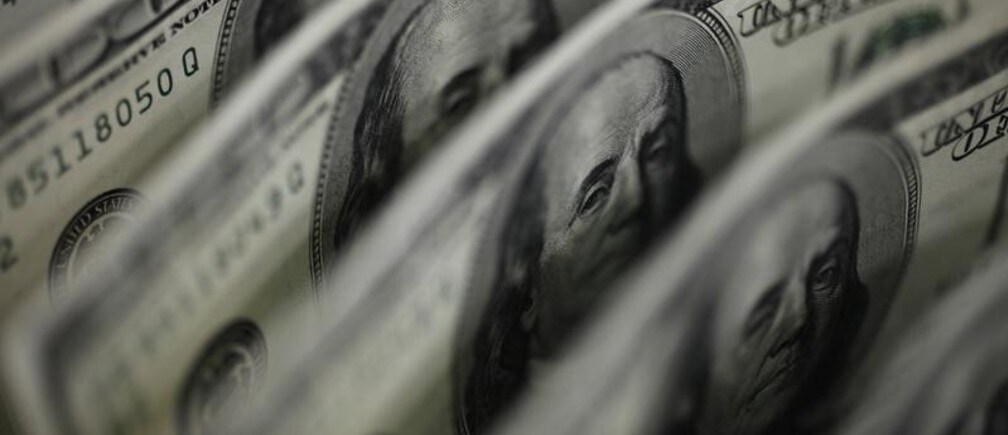
画像:東京で撮影された100ドル紙幣のイラストレーション REUTERS/Yuriko Nakao




