今後数年のうちに、日本銀行(日銀)が数兆ドルに上る政府債務を貨幣化してきたことが明らかになるだろう。通説的な懸念によれば、現在および過去の財政赤字を賄うための紙幣増刷は、必然的に危険なインフレを招く。しかし日本では、インフレと成長率がわずかに上向く程度にとどまる可能性が高い。そして金融市場が最も反応しそうなのは、あくびをすることだろう。
日本の政府債務は現在、GDPの230%を超えており、社会保障基金など政府関連機関が保有する分を差し引いても約140%に達する。この膨大な債務は、日本が1990年以降続けてきた大幅な財政赤字の必然的な結果だ。そして、この債務は通常の意味で「返済」されることはない。
国際通貨基金(IMF)が示した数値が、その理由を物語っている。日本が純債務を2030年までにGDP比80%にまで減らすには、既存債務の利払い前でGDP比6%の基礎的財政赤字(2014年)を、2020年までにGDP比5.6%の黒字へ転換し、2020年代を通じてその黒字を維持しなければならない。
これを試みれば、日本は持続的なデフレと景気後退に陥るだろう。その方向へのわずかな一歩でさえ、例えば2014年4月の消費税率引き上げは、景気回復に深刻な打撃を与えた。
政府債務は返済される代わりに、日銀によって買い入れられている。日銀の年間80兆円の購入額は、政府の新規国債発行額である約50兆円をすでに上回る。そのため、日銀保有分を差し引いた債務総額はゆっくりと減少している。実際、現在の傾向が続けば、日銀やその他の政府関連機関が保有しない債務は、2017年までにGDP比65%に低下する可能性がある。政府は日銀を所有し、日銀が国債から受け取る利息を政府に戻しているため、将来の日本の納税者にとって実質的な負担となるのは、減少しているこの純額だけだ。
日銀の大規模な量的緩和策が掲げる目的は、資産価格を押し上げ、金利を引き下げ、円相場を下落させ、ひいては企業の設備投資と輸出を促進することだ。こうした間接的な波及経路は、インフレと成長に一定のプラス効果をもたらしている。量的緩和の開始以降、民間信用はプラスに転じた。しかし、より大きな景気刺激効果をもたらしているのは、日銀が創出した資金で実質的に賄われている、政府の大幅な財政赤字の継続である。
この現実は、まだ公然とは認められていない。公式見解では、日銀はいずれ、取得した政府債をすべて売り戻すことになっている。しかし、その必要はない。実際、既存債が満期を迎えるたびに新たに買い入れ、政府債の保有残高を現在の水準で無期限に維持することもできる。また、日銀にある商業銀行の準備預金という形で創出された資金が、過剰な信用拡大やインフレを支える恐れが生じた場合、日銀は銀行に準備率規制を課して、その危険を相殺できる。
つまり日本政府は、米連邦準備制度理事会(FRB)の前議長ベン・バーナンキが2003年に提案したこと、すなわち、貨幣化した財政赤字によって企業や家計に直接購買力をもたらすことを実行している。当時、日銀はバーナンキの助言を退け、赤字はすべて国債で賄わなければならないと主張した。しかし今では、過去と現在の赤字を事実上貨幣化している。もっと早く実行していれば、日本のデフレは軽く、成長率はやや高くなり、現在の公的債務も小さかっただろう。それでも、遅すぎるよりは遅くても実行する方がよい。
日本政府は、日銀保有の利付き債務の一部を、永久かつ無利子の債券に置き換えることで、貨幣化を明示することもできる。しかし、そうするかどうかにかかわらず、経済の実態は今後2~3年でますます明白になり、金融・政治の論評も、中央銀行保有分を差し引いた政府の連結債務負担にますます注目するだろう。
この過程が進む中、貨幣化は過剰なインフレを意味するという通説的な懸念に金融市場が動揺し、政府債利回りの大幅上昇や急激な円安が起きる小さなリスクはある。しかし、より可能性が高い市場の反応は、肩をすくめ、手に負えない債務負担を和らげる唯一の安全な方法として、恒久的な貨幣化を受け入れることだろう。
日本は、1980年代末の信用ブームの終焉後に生じた巨額の財政赤字を事後的に貨幣化することになる。そして、それらの赤字は、1990年代と2000年代に続いた民間部門の債務圧縮の影響を、有益な形で相殺した。もっと早く実行していればよかったが、そうした急進策がなくても、日本の「失われた数十年」は一般に思われているほど悲惨ではなかった。
日本は1990年の時点ですでに世界有数の豊かな国であり、一人当たり所得は緩やかながら成長を続けてきた。失業率は現在3.6%で、一貫して欧州の水準を下回っている。そして、日本の「公的債務負担」は幻想だったと判明するだろう。
懸念すべきなのは日本ではなくユーロ圏だ。財政赤字への厳しい制約と、欧州中央銀行による貨幣化の絶対的な禁止によって、2008年以降の債務超過に効果的に対処できず、ユーロ圏の失業率は11.2%に達した。成長の停滞と高失業が数十年続くことで生じる社会的・政治的影響は、国ごとに異なるアイデンティティを持ち、統合が不完全な民族的・宗教的少数派を抱える欧州では、文化的・民族的に均質な日本よりもはるかに深刻になるだろう。
欧州が社会的・政治的な火遊びをする一方、日本に必要なのは会計上の仕訳を少し調整することだけだ。肩をすくめるのも当然だろう。
本記事は プロジェクト・シンジケート との協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味しません。
Forum:Agendaの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:アデア・ターナーは、新経済思考研究所およびフランクフルト金融研究センターのシニアフェロー。
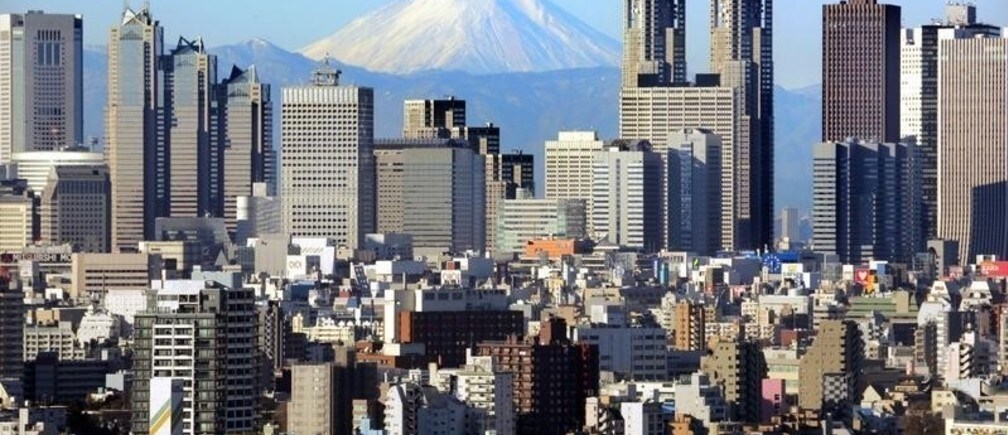
画像:雪に覆われた日本の富士山を、東京・新宿の高層ビル群越しに望む。REUTERS/Kimimasa Mayama。




