世界では数億人もの人々が極度の貧困の中で暮らしている。世界の開発事業は主に、こうした貧しい人々が豊かになれるよう支援することに焦点を当てている。政策立案者は一般に、金融包摂を支持している。それは、機会を生み出し、貧しい人々が事業、教育、その他の機会への投資を通じて所得を築けるようにするからである。
しかし、貧困からの脱出は必ずしも一方通行ではない。いったん貧困から抜け出しても、再び貧困に陥らない保証はない。同じくらい重要でありながら十分に理解されていない開発目標は、そもそも人々が貧困に陥ることを防ぐことである。
世界の貧困層のすぐそばには、貧困ライン直前にいる、はるかに多くの人々が存在する。少数派集団、女性、貧困層は、そうでない人々に比べて金融上の緊急事態に陥るリスクが高い。こうした人々にとって、貧困からの脱出は一般により険しく困難なものになる。そうである必要はない。政策立案者は、持続可能な開発にとっての金融レジリエンスの重要性と、包摂的な金融技術が、必要なときに必要な資金を家族により多く届けられる方法に注力すべきである。
ある推計によると、2010年には医療費によって1億人が貧困に陥った。低所得国の人々は特に脆弱であるが、裕福な地域の人々も例外ではない。米国では、世界的景気後退の期間中に数百万人が貧困に陥った。
金融レジリエンスとは、経済的な緊急事態の最中にも支出と生活水準を維持できる能力を指す。これを測定するため、Global Findex調査では、来月中に、現地通貨で一人当たり国民総所得の5%に相当する緊急資金を調達できるかどうかを人々に尋ねている。また同調査では、そのお金をどこから調達するかも尋ねている。
緊急資金
金融の脆弱性は世界的な問題である。米国では、貧しい成人のうち緊急資金を調達できると答えた人は47%にすぎず、これは主要先進国G7の中で最も低い割合である。裕福な米国の成人は、資金を見つけられると答える割合がほぼ2倍である。他のG7諸国に、この規模の所得格差が存在する国はない。
緊急時の出費を賄えると答える成人の割合は世界的に異なり、資金の調達源も同様に異なる。高所得国では平均して成人の4分の3が可能だと答えているが、発展途上国では半分である。裕福な国々では人々は主に貯蓄に頼っている一方、貧しい国々では、仕事の追加シフトを引き受ける、雇用主から融資を受ける、または友人や親族から借金をする可能性が高い。女性や貧困層などの脆弱な集団は、厳しい時期に貯蓄や雇用機会を利用できる可能性が低い。
緊急資金の調達源は、人々が経済的な緊急事態から立ち直れるか、それとも貧困に陥るかを左右する決定的な要因になりうる。インド・アーンドラ・プラデーシュ州で行われた研究では、世帯が緊急の医療費を支払うために、高利の非公式な金貸しに頼ることが多いことが分かった。医療費と負債の組み合わせは壊滅的である。
「この二つの要因の相互作用こそが、以前は貧困ではなかった世帯が貧困に陥ることと最も強く関連している」と著者は記している。
モバイルマネー
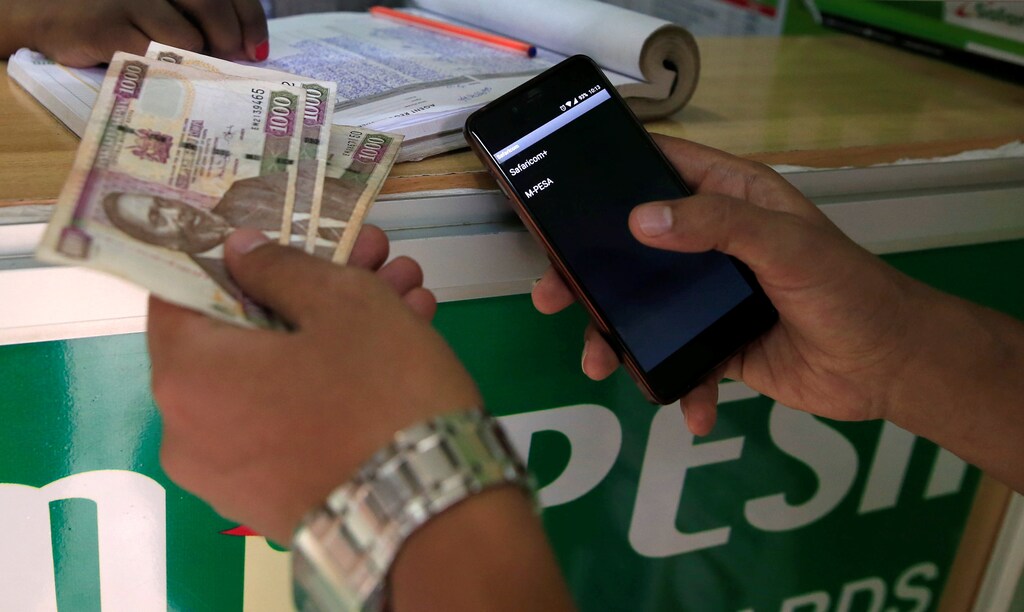
人々は、融資を受けるよりも、友人や親族に金銭を求める傾向が強い。金融レジリエンスを高める有効な方法の一つは、社会的ネットワークを通じた送金のコストを引き下げることである。この点で最も刺激的な革新の一つがモバイルマネー技術であり、これにより人々は簡易な携帯電話でテキストメッセージを使って送金や受け取りができる。モバイルマネー口座は一般に、従来の銀行ではなく、通信事業者またはフィンテック企業によって提供されている。サハラ以南アフリカで最も一般的であるが、Global Findexが示すように、他の地域にも徐々に広がっている。
モバイルマネーのコスト削減力の例を挙げよう。2008年、ケニアにおけるモバイルマネーの平均送金は、送金者から124マイル離れた人物に届けられた。その距離のバス運賃は約5米ドルだが、モバイルマネーの送金手数料はわずか0.35米ドルである。これが、モバイルマネーの利用者は非利用者に比べて、緊急時にお金を集め、消費水準を維持する能力に優れていることを示す研究が多い大きな理由である。
送金
国境を越えた送金も同様の役割を果たしうる。移民の親族からの国際送金を利用できる人々は、健康危機の際に銀行融資を受ける可能性が低い。ある研究によると、メキシコの世帯は深刻な健康上の緊急事態に直面した際、平均して負債の負担が倍増したが、米国にいる親族から送金を受けた世帯では、そのような影響は見られなかった。
コストを削減するための技術の活用は、金融レジリエンスを高めるための鍵の一つである。移民は年間約250億ドルを送金手数料として支払っており、その結果、開発の機会が無駄になっている。銀行は1件の送金取引あたり平均で約11%を請求しており、最も高額なサービス提供者となっている。モバイルマネー事業者は最も安く、約3%である。これは国連の持続可能な開発目標10で示された目標でもある。通信会社や銀行を通じて新たなサービス提供者が事業を行えるようにすることは、コストの引き下げと送金の恩恵の向上に役立ちうる。
国内送金であれ国際送金であれ、送金は金融レジリエンスの構築において大きな役割を果たしうる。貯蓄口座やセーフティネットも、人々が貧困に陥るのを防ぎうる他の要因である。政策立案者は、これらすべての手段を活用するとともに、持続可能な開発にとっての金融レジリエンスの重要性にもっと注意を払うべきである。
Global Findexのデータおよびマイクロデータは、無料でオンライン上でこちらから利用できる。




