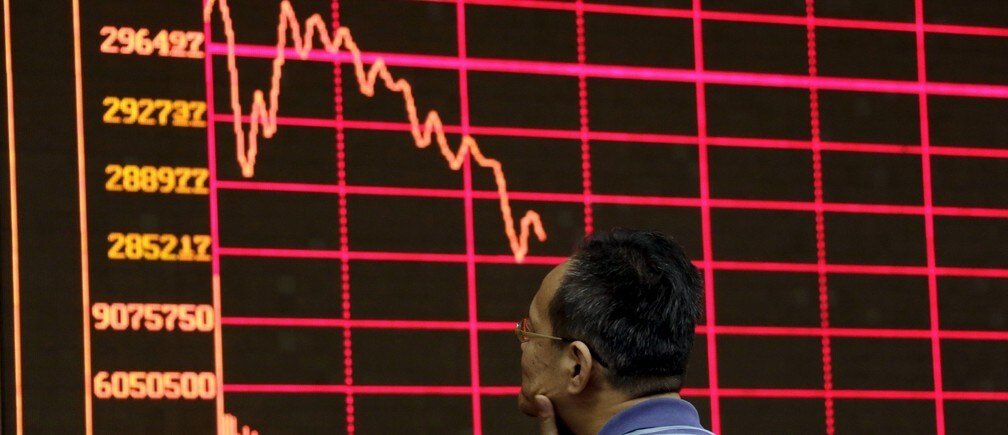
今週の世界的な株式売りは 中国の景気減速への懸念に連動したものとされてきたが 、むしろ伝染の影響に近いように見える。
中国では、上海総合指数が8%以上下落し、政府の介入を過去に引き起こした水準を下回った。S&P/ASX 200指数は月曜日に4.1%安で引けた。オーストラリアドルは1米ドル=72.69米セントで、6年ぶりの安値を更新した。東京証券取引所は4.61%下落し、6か月ぶりの安値水準となった。台湾と香港の市場も大幅安となった。
通貨戦争 をめぐる議論 が続いており、中国が主要なアジア通貨に対して、輸出競争力を維持するために自国通貨を切り下げているとの示唆がある。これは何らかの意図的な政策行動を意味するが、現代のアジアの中央銀行の時代において、私はそれが起きているとは考えていない。アジアには多数の現代的な中央銀行があるが、通常このような行動はとらない。むしろ見られるのは、再評価と伝染の兆候である。
伝染は、基礎的な経済関係によって伝わるものではない。例えば、原油価格が下落した場合、日本円の価値は(原油輸入国として)下落し、ノルウェー・クローネの価値は(原油生産国として)上昇すると現実的に予想できる。これに対し、伝染は、こうした基礎的な経済関係から予想される値からの乖離を反映するものである。
ある市場が、他所で生じたショックに対して「過剰反応」(または過小反応)を示す場合、それは伝染の影響を表している可能性がある。
ただし、評論家はこの用語を厳密に使っていないことがある。時に彼らは、ある通貨の価値下落が他国経済に実質的な影響を及ぼすことを意味している。例えば、人民元の価値下落は、地域内の他の経済に競争上の圧力をもたらし、将来の成長期待をある程度低下させ、その結果としてそれらの通貨の価値もいくらか下落させる。これはスピルオーバーとして知られるものである。
この影響の経路を説明できるという事実は、それを予測可能なものにしており、金融市場でこのリスクに対するヘッジを購入できた可能性さえある。本来の意味での伝染は予期されず、その結果、市場で価格付けすることはできない。伝染は、しばしば恐怖に駆られた投資家の行動に基づく場合がある。
アジアにおける現在の通貨の不確実性は、その好例である。現時点では、一部の評論家が懸念していた通貨戦争を示す実際の証拠はない。代わりに、将来の成長に対する期待の低下と、ポートフォリオ保有者の懸念が、ある程度、他のアジア通貨の価値下落を生んでいる。基礎的なファンダメンタルズの連関に基づき、かつ十分な根拠があるものは残るだろうが、ファンダメンタルズが現在の市場の懸念が示唆する以上に強い場合には、調整が生じることも十分に予想される。
実際に進むリバランス
人民元の切り下げに対する世界の通貨市場の反応が主にニュースとなったのは、それが予想外だったからである。ロシアが1998年に対外債務の支払いを延期するとは信じられなかったことを彷彿とさせるかたちで、核保有国がそれ以前に一度もそうしたことがなかったため、中国の通貨がこれほど画期的な形で変化するという予想はなかった。市場がその反応を整理するにはしばらく時間がかかる。そうした過程を経て、今後は伝染の仕組みをめぐる新たな期待が形成されることになるだろう。
伝染効果を表しているのは、異なる通貨と国の間の関係ネットワークの変化である。既存の通貨間のつながりは、市場が一部の他のアジア経済を中国という主要な牽引役から切り離せることをより強く認識するにつれ、長期的には弱まる可能性がある。同時に、個々のアジア経済に対する非アジアの投資市場による直接的な評価などを通じて、新たなつながりが形成されたり強まったりする可能性もある。
通貨間の伝播の経路が変化しているという状況は、基礎となる経済の性質の変化と、ポートフォリオ判断にそれらをどう組み込むかという我々の選好の変化を表している。伝染の存在は、経済間の連関に関する既存の地図が新たな出来事によって根本的に疑問視されるときに生じる緊張を表している。これは、市場によって情報が再編される中での移行的な枠組みの一部である。
上記は非常に妥当に聞こえるが、伝染の問題点は、それが多くの場合、急激で、コストが大きく、かつ不均等に影響を及ぼすことである。
私の 最近の研究 は、伝染が国際的にどのように伝わるかを示し、いくつかの異なる経路を特定している。さらに重要なのは、伝染に伴うコストが、その後に続く銀行危機という形で示されている点である。私たちは、伝染が体系的効果(例えばアジア地域の通貨に共通する要因への影響)と固有の効果(ショックの源が特定の資産に不均衡な反応を引き起こす場合。例えば中国の通貨切り下げがインドネシア・ルピアに与えた影響)の両方を持つ場合、これらの経路がその後の銀行危機による高額な財政コストにつながる可能性が高いことを示している。
インドネシアは過去にこうした危機で高いコストを払ってきた。1997~98年には、他のアジア経済と比べてファンダメンタルズが強かったとされるが、回復期に極めて深刻な経済的困難に見舞われた。
問題は、伝染にどう対処すべきかである。専門家はこれを非常に難しい問題だと考えている。ある意味では、何もできないともいえる。市場は自らの期待を調整しなければならない。しかし、その結果として大きな変動や信用の収縮が生じれば、投資家の信頼が低下し、経済に非常に現実的な影響をもたらす。伝染を検知し、防止し、管理することは、いかなる経済においてもシステミック・リスク管理の重要な要素である。
本記事は The Conversationとの協業により掲載されています。掲載は世界経済フォーラムによる見解を支持するものではありません。
Agendaの最新情報を追うには、 週刊ニュースレターにご登録ください。
執筆者: Mardi Dungey は、経済学・金融学教授であり、Tasmanian School of Business and Economicsの研究担当副学部長。所属は タスマニア大学
画像:2015年8月26日、北京の証券会社で、上海証券取引所総合指数の株式情報を表示する電子ボードを見つめる投資家。REUTERS/Jason Lee




