信用は景気循環に関係するのだろうか。マクロ経済学の膨大な研究蓄積は、関係があることを示唆している。よく知られた金融アクセラレーターのメカニズムは、担保資産の価格下落を通じて負のショックが波及し、その結果、企業のバランスシートが悪化して借入や投資が抑制される過程を説明する(Bernanke and Gertler 1989, Kiyotaki and Moore 1997)。さらに近年の研究では、金融セクターの混乱(「金融ショック」)が担保制約の厳格化を引き起こし、それが実体部門に波及する可能性が指摘されている(例:Jermann and Quadrini 2012)。
最近の論文で、私たちは景気循環の動態における標準的な担保チャネルの重要性に疑問を投げかけた(Azariadis et al. 2015)。企業債務を有担保と無担保の部分に分けると、企業債務の 無担保 部分は米国GDPと強い正の相関を示す一方、有担保部分は非循環的であることが分かった。図1はこの結果を示している。1981~2012年の無担保債務とGDPの同時相関係数は0.7であるのに対し、有担保債務とGDPの相関係数は-0.05である。
図1。景気循環における有担保・無担保の企業信用(米国データ、1981~2012年)
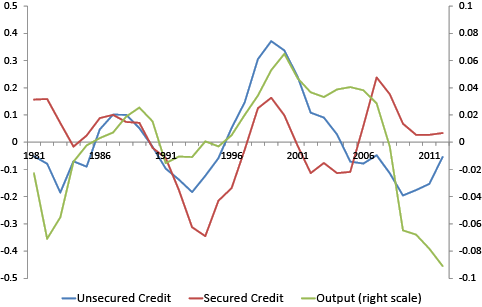
図1はCompustatの企業レベルデータに基づいている。当然、結果が対象企業のサンプルにどの程度左右されるかが問題となる。実際、無担保借入は大企業ほど大きな割合を占めることを示す。企業の上位5%を除くと、総債務に占める無担保債務の割合は83%から67%に低下する。また、大企業では無担保債務の成長率もはるかに高い。しかし、循環的な特性はほぼ変わらない。サンプルに大企業を含めるかどうかにかかわらず、無担保債務は強い順循環性を示し、有担保債務は非循環的である。この結果は、資金循環勘定の集計データでも確認できる。非金融企業の住宅ローン(有担保借入の代理指標)は非循環的である一方、社債(無担保借入の代理指標)は順循環的である。
もう一つ重要な観察結果は、企業の無担保債務がGDPに約1年先行することだ。これに対し、有担保債務は、同時相関が弱いながらも正である場合には、GDPに遅行する傾向がある(図2参照)。因果関係の手掛かりを得るため、有担保債務と無担保債務のどちらに産出を予測する情報が含まれているかを調べるグレンジャー因果性検定を実施した。その結果、無担保債務は将来のGDPの動きを予測するのに役立つが、有担保債務には当てはまらないことが分かった。この結果は、1981~2012年において、いわゆる「信用循環」と景気循環との密接な関係は、有担保債務や担保価値の変動によって生じたものではないことを示唆している。
図2。年t+jの債務と年tのGDPとの先行・遅行相関(j=-4,…,0,…,4)

無担保信用が景気循環で果たす役割を説明するため、生産性が異なる企業が有担保債務と無担保債務を借り入れる、標準的なマクロ経済モデルを構築する。無担保債務に対する自己拘束的な上限は、借り手と貸し手の将来の信用状況に関する期待に左右される。こうした期待はサンスポット・ショックの影響を受けうる。すなわち、将来の信用状況についての自己実現的な期待が、信用、産出、総生産性の変動を引き起こす。モデルの較正に基づき、これらのサンスポット・ショック、担保へのショック、総技術へのショックを「競馬」にかけるように比較する。三つのショックを合わせると、主要なマクロ経済変数の変動を適切に説明できる。分散分解では、サンスポット・ショックが産出変動の約半分を占める一方、総技術ショックの重要性は低いことが分かった。
サンスポット・ショックは、他の二つのショックよりも強く、持続的な反応も生み出す(図3参照)。一方、サンスポットが信用状況に及ぼす内生的な影響をあらかじめ除外すると、標準的な研究結果と同様に、産出の変動が過度に外生的な総技術の変動に帰属されることを、私たちの結果は示している。自己実現的で内生的に波及する信用ショックは、米国の景気循環において重要であると結論づける。
図3。景気循環モデルにおける三つのショックへのインパルス応答

参考文献
Azariadis, C, L Kaas, and Y Wen (2015), “Self-Fulfilling Credit Cycles”, Working Paper No. 2015-005A, Federal Reserve Bank of St. Louis
Bernanke, B and M Gertler (1989), “Agency costs, net worth, and business fluctuations”, The American Economic Review、79、14–31。
Jermann, U and V Quadrini (2012), “Macroeconomic Effects of Financial Shocks”, The American Economic Review、102、238–271。
Kiyotaki, N and J Moore (1997), “Credit cycles”, Journal of Political Economy、105、211–248。
この記事は Vox EUとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
アジェンダの最新情報をお届けする 週刊ニュースレターに登録してください。
著者:Costas Azariadisは、セントルイスのワシントン大学芸術科学部Edward Mallinckrodt特別教授です。Leo Kaasはコンスタンツ大学の経済学教授です。Yi Wenはセントルイス連邦準備銀行の経済調査部門の副部長です。
画像:米連邦準備制度理事会の建物がワシントンで写っている。REUTERS/Gary Cameron




