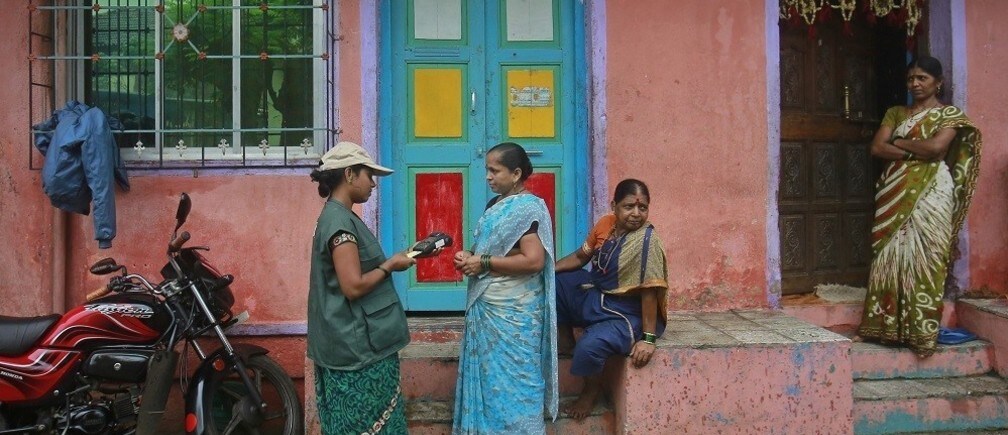
インドの銀行セクターは変革の瀬戸際にあります。インド準備銀行(RBI)が最近11のペイメント銀行に免許を付与したことで、同セクターは待望の変革を迎えようとしており、その変革により、数百万のインドの世帯が初めて正規の金融システムに組み込まれることになります。
世界銀行(2014年)は、インドの成人の47%が正規の金融システムから排除されていると推計しています。その結果、貧困世帯は、不安定で費用のかさむ現金経済の中で金融生活を送ることを余儀なくされています。現金、宝飾品、家畜でしか貯蓄できない状況を想像してみてください。緊急時には地元の金貸しに頼るほかなく、家族に送金するにも非公式の運び屋に頼らざるを得ない状況を想像してみてください。社会福祉給付や年金の支払いを受けたいときに、そのたびに地元の役人を介さなければならない状況を想像してみてください。単純な金融取引でさえ、その費用と負担は息苦しいほどのものになるでしょう。
首相の「Jan Dhan Yojana」金融包摂プログラムは、貧困層や農村地域での口座開設を銀行に促すことで、このギャップを埋めつつあります。2014年8月以降、銀行はPMJDYのもとで1億7700万口座を開設してきました。これは史上最大規模の口座開設の取り組みとなっています。しかし、インドにおけるこれまでの大規模な口座開設の取り組みと同様に、銀行は、これらの口座を支えるラストマイルの銀行代理人の強固なネットワークを構築することよりも、口座開設そのものに重点を置いています。MicroSave(2015年)が最近実施した2,682の銀行代理人を対象とする調査によると、インドの代理人は、調査対象の6か国のうちで最も訓練が不足し、最も収益性が低いことが分かりました。ここにこそ、ペイメント銀行が状況を一変させる存在となる理由があります。
銀行が世界的に貧困層へのリーチに苦戦してきた一方で、小売チェーンや携帯通信事業者は、貧困層や農村地域に流通網を築いてきました。RBIのペイメント銀行規制は、こうした事業者の資産を貧困層のために動員する仕組みとして、預金口座と決済サービスは提供できるものの融資は行えない銀行の類型を創設するものです。もちろん、RBIはペイメント銀行に伴う業務上および消費者保護上のリスクを依然として軽減しなければなりませんが、融資が関わらない場合には、本格的な銀行規制は必要ありません。さらに、ペイメント銀行が貧困層の顧客との決済接続を確立すれば、そこは融資を行う銀行や保険会社が融資、保険、その他の重要な金融商品を届けるための経路となるでしょう。
こうしたデジタル決済の接続は、人々の暮らしを向上させるでしょう。インドのデジタル金融システムに接続されると、農家は収穫による収入を安全な利付口座に預けることができ、植え付けの時期が来たときに種子を購入するための資金が残っている可能性が高まります。出稼ぎ労働者は、ボタン一つで妻や子どもに送金できます。政府は、社会福祉給付を、多くの仲介者の網の目を通すことなく、市民の口座に直接届けることができます。時間の経過とともに、こうした取引はデジタルな足跡を残し、それが金融履歴として機能することで、貧困層が手頃な価格の融資を受ける資格を得る助けとなり得ます。
このビジョンを実現するため、ペイメント銀行は二つの主要な課題を乗り越えなければなりません。第一に、国際的な経験が明確に示しているように、ペイメント銀行は農村地域で代理店ネットワークを構築・育成するために多額の投資を行う必要があり、事業がキャッシュフロー黒字化するまで3~5年待つ覚悟が必要です。これは短期的な投資家向けの事業ではありません。第二に、決済サービスだけでは、顧客をデジタル口座へと誘導するには不十分です。インド準備銀行(RBI)が賢明にも、ペイメント銀行が単独で融資や保険を提供することを認めていないため、ペイメント銀行は、融資を行う銀行や保険会社と提携し、より充実した商品群を提供する必要があります。
インドは長年にわたり金融包摂の取り組みを重ねてきましたが、その多くは尻すぼみに終わりました。しかし、今回は異なります。今回は、政治的意志と洗練された規制モデルが組み合わさり、今後数年のうちに金融包摂で大きな前進をもたらすでしょう。
本記事は、もともとThe Indian Expressに掲載されたものです。
本記事は、 The Bill & Melinda Gates Foundationとの協力により公開されたものです。掲載は、世界経済フォーラムによる見解への支持を意味するものではありません。
「Agenda」の最新情報を追うには、 週刊ニュースレターを購読してください。
執筆者:Daniel Radcliffe氏は、The Bill & Melinda Gates Foundationの「Financial Services for the Poor(FSP)」においてシニア・プログラム・オフィサーを務めています。
画像:Karuna Prakash Mukudum(左)は、Financial Information Network and Operations Ltd(FINO)のコーディネーターとして、2013年7月2日、ムンバイから約50km(31マイル)離れたRaigad地区のWavanje村で、女性から集金しながらスマートカードを処理しています。REUTERS/Danish Siddiqui




