本記事は、 The Conversationとの協力により掲載されています。
「良い危機を無駄にしてはならない」というのは、政治戦略家の間でよく繰り返される言い回しである。世界金融危機の始まりから7年が経過した今、その格言が実践されたかどうかを評価することができる。
欧州の対応は、おおむね政府の借入増加が中心であり、それを増税と歳出削減のパッケージによって相殺するものでした。フランス、ドイツ、アイルランド、イタリア、スペイン、英国のアプローチは、ある面では似通っていますが、税と削減のバランス、対象分野、そして影響を受ける世帯の類型における重要な違いにより、 私たちは大不況の影響について明確な結論を導き出すことができます 。
借入による対応
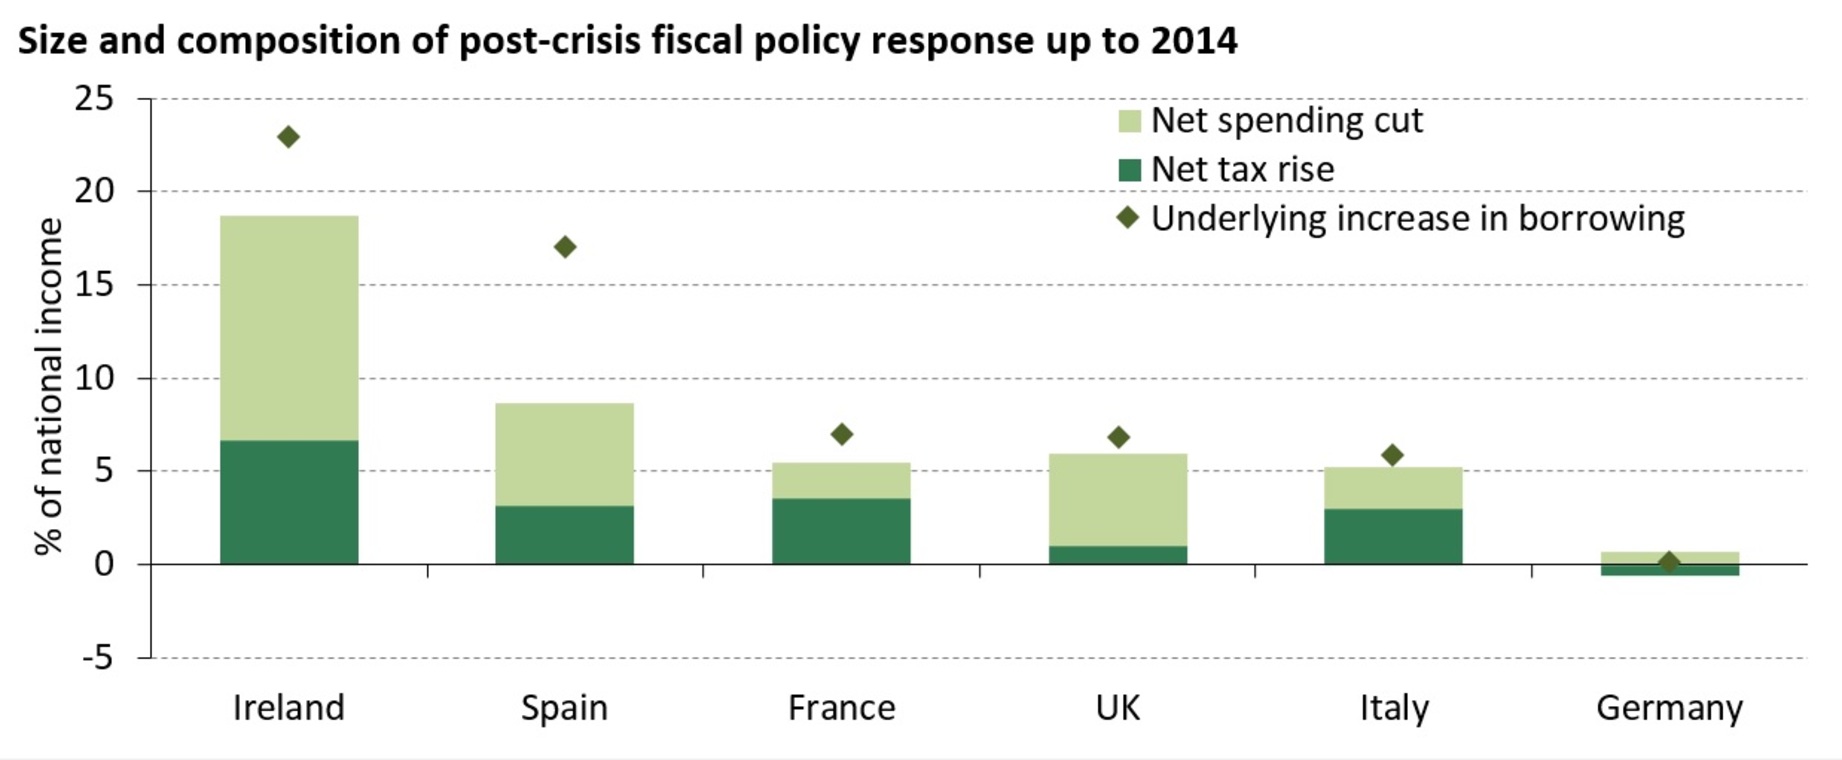
2007/2008年より前の数年間、アイルランド とスペイン は、少なくとも直前の3年間にわたり財政収支全体で黒字を計上しており、最も健全な財政状態にあるように見えた。しかし、危機が始まるとすぐに、この状態が持続不可能な歳入、 特に不動産市場からの歳入 によって支えられていたことが明らかになった。下図が示すように、金融危機はアイルランドとスペインの財政の見かけ上の基礎的な強さを大きく悪化させた。
フランス、イタリア、英国も若干小さい程度ではあるものの、それぞれGDP比で5%をわずかに上回る分、基礎的な公的財政が弱体化した。言い換えれば、政策的対応を一切取らなかったとすれば、毎年、永続的にGDPの5%を超える借入を余儀なくされていたであろう。
例外はドイツであり、同国の公的財政は長期的には大不況の影響を受けなかった。ドイツは、6カ国の中で唯一、「教科書どおり」の不況と見なせる国であった。一時的に借入が増加した後、速やかに通常の状態に戻ったのである。
財政面での対応
直面した財政問題への対処を目的とした、非常に異なる解決策も見られてきた。フランスとイタリアはいずれも、借入を減らすために支出削減よりも 増税に比較的大きく依存してきた(下図参照)。2014年末までに、フランスで実施された施策の3分の2は歳入の押し上げを、3分の1は支出削減を目的としていた。フランスとイタリアはいずれも、危機の到来前と比べて、税負担、歳出、借入のいずれも高い国になる見通しである。
これとは対照的に、英国は主として 公共支出の削減に依存しており、図に示すとおり、2014–15の期末までに英国で実施された財政措置の82%は支出削減であった。その結果、英国は危機前と比べて、歳出水準は低く、税負担水準は同程度、借入水準は低い国となる見通しである。
税制では類似、歳出では相違
いずれの国も何らかの程度で増税を行っており、実施された増税の性質には興味深い共通点が見られる。フランス、アイルランド、イタリア、スペイン、英国はいずれも、 付加価値税(VAT)率の引き上げ と社会保険料の引き上げを選択した。フランス、スペイン、英国はまた、最高所得層を対象とする所得税の増税も実施した一方、フランスと英国はいずれも、 法人税率の引き下げ を選択するとともに、同税の課税ベースを拡大した。
もっとも、各国は歳出については、かなり異なる選択を行っている。フランス、イタリア、スペインは、現役世代向けの給付削減が大きな役割を果たしたアイルランドおよび英国とは著しく対照的に、社会給付の削減を見送った。フランスと英国はいずれも、保健医療と教育への 歳出を相対的に保護する ことを選んだ一方、イタリアとスペインは、これらのサービスを他の分野よりも大きく削減することを選んでいる。
各国はまた、どの世帯が最も大きな負担を負うべきかについても、異なる選択をしてきた。イタリアでは、子どものいる世帯は年金受給者世帯よりも税制・給付制度改革による損失が小さかったが、アイルランドと英国では逆である。
その機会を十分に活かしたか?
フランス、アイルランド、イタリア、スペイン、英国は大不況の到来以降、大規模な財政調整を実施してきたため、政策立案者がこの機会を活用して、自国の税制と公的支出の効率性を向上させたのではないか、と期待したくなる。少なくとも、既存の非効率性を悪化させなかったことを期待したいところである。残念ながら、多くの場合、危機に対する財政面の対応は好機を逸するものとなった。
フランスでは、 新たな法人税額控除 (企業の従業員個々の所得に基づいて算定される)は歓迎すべきものであるが、比較的高水準の事業主負担の社会保障拠出金を単純に引き下げた方が良かったであろう。
アイルランドでは、改革により不必要に不確実性と歪みが生じている。付加価値税(VAT)について 度重なる変更が行われた一方、キャピタルゲイン税は2008年10月以降、20%から22%へ、次いで25%、さらに30%、そして33%へと引き上げられてきた。
英国は付加価値税(VAT)を、 比較的狭い範囲の財 に課す一方、特定の食品や子ども服などは非課税としている。これは経済に歪みを生じさせている。企業は付加価値税の課税対象外の財を生産する動機づけを受け、消費者はそうでない場合よりも、これら非課税財をより多く購入するよう促されている。したがって、付加価値税の標準税率の引き上げは、こうした歪みを拡大させるという代償を伴ったことになる。
英国の所得税制度もまた、大幅に複雑化している。例えば、既婚夫婦を対象とした移転可能な税額控除の導入や、高所得の親に対する児童手当の段階的縮小が挙げられる。
多くの国がなお国民所得の2%を超える財政赤字を計上し、政府債務残高が危機前の水準を大きく上回っている状況を踏まえると、これで話は終わりではない。さらなる歳出削減および/または増税が必要となる場合、それは各国が税制と給付制度の効率性を高める改革を行う好機となりうる。ただし、これまでに行われた改革から得られる教訓は、楽観視しすぎない方がよいということかもしれない。既存の欠陥を上乗せしないにとどまる改革で満足せざるを得ないこともありうる。
本記事の掲載は、世界経済フォーラムによる見解の支持を意味するものではありません。
アジェンダの最新情報を追うには、 週刊ニュースレターにご登録ください。
執筆者:ジェマ・テトロウ(Gemma Tetlow)は、財政研究所(Institute for Fiscal Studies)で年金、貯蓄、公的財政を担当するプログラム・ディレクターであり、博士課程研究員、 UCLに所属している。カール・エマーソン(Carl Emmerson)は、財政研究所の副所長であり、直接税と社会保障に関する同研究所の取り組みのプログラム・ディレクターを務めている。
画像:ブリュッセルの欧州委員会本部前に掲げられた欧州連合の旗。REUTERS/Thierry Roge.




