経済自由化の動機は、競争を促進して配分効率、経済成長、社会厚生を高めることにある。このパラダイムは、企業が価値を最大化すること、そして市場における競争者が増えれば自動的に競争が強まるという前提に立っている。
しかし、この見方は、規制と企業統治の関連性、そしてそれが企業の行動に与える影響を考慮していない。規制上の制約が取り除かれた場合、その結果は企業統治と企業行動の相互作用に決定的に左右される可能性がある。特に、行動が主に価値最大化によって動かされていない場合や、規制上の制約がリスクテイクを抑制するために設計されていた場合にはそうである。
カハス(貯蓄銀行)の地理的規制緩和:「スペインの経験」
最近の研究(2013年)では、金融業界における規制緩和と企業統治の相互作用がリスクテイクに与える影響を検証した。我々は、スペインの銀行規制緩和という大規模な自然実験を分析した。すなわち、1988年にスペインの貯蓄銀行、通称「カハ」銀行の支店設置制限が撤廃された事例である。我々は、Laeven and Levine(2009)が示した、銀行規制、企業統治、リスクテイクの関連性に関する横断的証拠を拡張し、補完する。
我々の分析は、銀行支店の地理的分布、貸し手と借り手の財務諸表の照合、銀行の統治特性、借り手のデフォルトに関する情報を組み合わせた、ユニークなデータセットに基づいている。
図1。銀行の種類および融資区分別の銀行融資の推移
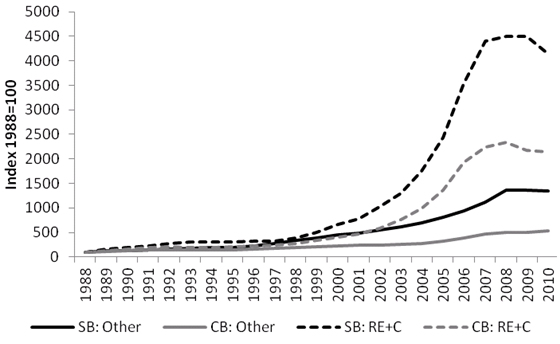
注:図1は、規制が緩和された貯蓄銀行(SB)および民間商業銀行(CB)による、建設・不動産企業(RE + C)およびその他の企業(Other)への融資額の推移を示している。カハ銀行は、民間商業銀行と比較して1988年以降、融資を大幅に増やした。不動産・建設企業への融資では、その効果はさらに顕著である。
政府所有の銀行の特徴とは何か?
政府所有の銀行は、世界の銀行業界の約40%を占めている(La Porta, Lopez-de-Silanes and Shleifer 2002)。銀行の国家所有を検討することは重要である。なぜなら、少なくとも三つの理由から、政府が所有または支配する銀行における「大株主」の性質は、民間銀行とは根本的に異なるからである。
第一に、所有者としての政府は、価値最大化から大きく逸脱する可能性がある。
政府はしばしば、経済発展、文化的目標、市場の失敗の克服、不利な立場にある集団への金融サービスの提供といった社会厚生の目的を追求する。こうした代替的な目的は、政治的影響、エージェンシー問題、詐欺、汚職により、業績不振や非効率な信用配分などの負の効果をもたらす可能性がある。
第二に、政府所有の銀行には、企業支配に関する市場が存在しない。
支配権は「粘着的」であり、容易に別の当事者へ移転できない。このため、これらの銀行は政府の影響や政治的レントシーキングを受けやすくなっている。しかし、政府所有の銀行の支配権の移転を促進しうる特別な仕組みが一つある。それは、選挙後に政治家が交代しうるということである。
第三に、国有銀行は地方、地域、または連邦レベルの政治家からの影響を受けやすい可能性がある。
地方から地域または連邦レベルへの支配の移行は、1990年代にスペインのカハ銀行で実際に起きたことであるが、帝国建設や、価値最大化を目的としない経歴・昇進上の行動を促進しかねない。さらに、政治家に割り当てられた議決権の調整が高まることにより、地域または連邦レベルの支配は政治的影響力の増大をもたらす可能性がある。
主な結果
我々の研究では、スペインの貯蓄銀行の地理的拡大が、事前のリスクテイクおよび事後のデフォルトリスクの有意な増加と関連していることが分かった。カハ銀行は、新たな市場の企業に融資したが、それらの市場は、事前に見て自行の本拠地市場の借り手や民間商業銀行の借り手よりもリスクが高かった。さらに、これらの企業は破産申請に至る可能性が高かったことも明らかにした。これらの結果は、観察可能な企業、銀行、州、および時間の効果を統制し、観察されない異質性の様々な形態を扱う分析によって確立されたものである。リスクテイクの増加は、地域政府が取締役会に持分を有するカハ銀行、銀行の本拠地と同じ政党が統治する地域への拡大、そして不動産・建設業界の企業への融資において、著しく強まった。追加的な実証テストでは、代替的な説明(例:代替的な拡大動機、市場参入コストの効果、競争効果、融資条件の厳格化によるリスク相殺)を排除し、主要な知見の頑健性を確認した。
これらの結果は、自由化が、貯蓄銀行業界の統治上の問題と関連するスペインの銀行システムにおけるリスクテイクの格差を生んだことを示している。善意が裏目に出たのである。カハ銀行のほぼすべてが破綻し、2012年にスペインと欧州金融安定ファシリティ(EFSF)が署名した了解覚書に記載されているとおり、根本的に異なる統治構造と異なる形態の政府関与を持つ商業銀行として再編された。
類似点と政策的含意
カハ銀行の事例は、その規模の大きさゆえに説得力があり、またユーロの将来が、スペインが危機をどう乗り切るかに一部依存するため重要である。また、ほとんどの国に貯蓄銀行やその近縁である協同組合銀行が存在するため、他国にも関連する。多くの国が銀行システムの構成要素に対する規制上の制約を自由化してきたが、その結果は多くの場合、負の影響をもたらした。例えば、ドイツは2000年代初頭に、ランデスバンクと貯蓄銀行に対する国家保証を廃止した。国有のランデスバンクは、移行期の4年間に債券発行額を劇的に増やすことで、資金調達コストの低さを活用したという証拠がある(Fischer, Hainz, Rocholl and Steffen 2012を参照)。その調達資金は、証券化された米国のサブプライム住宅ローンの劣後トランシェなど、比較的リスクの高い案件に不釣り合いに多く投資された。さらに米国は、特別な統治構造を考慮することなく、最近、信用組合を大幅に規制緩和した。その他の例としては、米国の貯蓄貸付組合産業の地理的および商品面での規制緩和、1990年代の銀行危機の極初期における日本の信用組合の破綻、1980年代半ばのフランスの銀行規制緩和、そして韓国の貯蓄銀行部門での取り付け騒ぎがある。
我々の研究は、二つの明確な政策的含意を持つ。第一に、経済の自由化は、制度(または業界)の統治構造と、それが経済行動、特にリスクテイクに与える影響を考慮すべきである。第二に、従来の規制がリスクテイクを抑制するため、または最低限の安全基準を維持するために設計されていた場合、成長を解き放つ自由化は望ましくない結果をもたらしうる。
本記事はもともと voxeu.org
著者:Manuel Illueca、Universitat Jaume I 金融・会計学准教授。Lars Norden、ロッテルダム経営大学院金融学准教授。Gregory F. Udell、インディアナ大学ケリー経営大学院チェース銀行・金融講座教授。 画像:マドリードのスペイン銀行本店前に掲げられたスペイン国旗 REUTERS/Paul Hana




