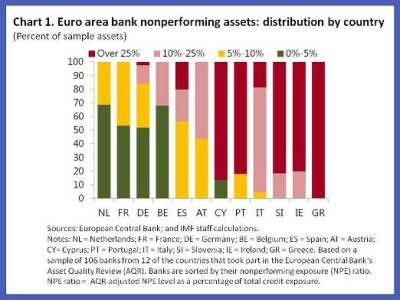
1年前、私たちの調査は、欧州に 8,000億ユーロの不良債権残高があることを示しました。最新の 『Global Financial Stability Report(世界金融安定報告書)』 では、この問題が現在、9,000億ユーロを超える規模に拡大したことを示しています。この不良債権残高は、最も深刻な打撃を受けた経済圏に集中しており、その3分の2はユーロ圏のわずか6か国にあります。欧州中央銀行(ECB)の 資産査定(Asset Quality Review) もこの状況を裏付けました。この査定では、こうした経済圏の多くで、銀行の大半が高水準の不良資産を抱えていることが明らかになりました(図1参照)。
1月、欧州中央銀行は、インフレ率が長期にわたって低迷するリスクに対処するため、 資産買い入れプログラムを拡大 すると発表しました。すでに効果を示す具体的な兆候が見られます。資金調達コストは低下し、株価は上昇し、ユーロは下落して、インフレ期待の下支えに役立っています。
しかし、金融政策の効果を最大限に高めるには、銀行融資の流れを滞らせている要因を取り除くことを目指すこの中央銀行の措置を、他の政策で補完する必要があります。
不良債権が融資を妨げる
銀行は不良債権に対処する必要があります。不良債権は銀行のバランスシートの重荷となり、信用供与を抑制します。以下の図が示すように、損失に備えて資金を積み立てなければならないこと、利息収入が減ること、さらに事務費用や弁護士費用などの運営コストが発生することから、収益性が低下します。

収益性の低い銀行は内部留保が少なく、新規融資に回せる資本も少なくなります。これらの融資は、引当金を差し引いた後も、銀行が資金を充てる必要があるため、限られたバランスシート資源を使います。また、規制上の自己資本比率でリスクウェイトが高くなる傾向があり、新規融資に回せる余地が狭まります。こうした融資の比率が高い銀行は、将来の不良債権を避けようとして、返済能力が境界線上にある借り手への融資にも消極的になる可能性があります。その結果、多くの銀行が同じ信用力の高い企業を取り合うことになります。
同時に、これらの融資は、 企業部門の過剰債務の裏返しでもあります。過剰債務を抱えた借り手は追加融資を望みにくいため、需要側から融資の伸びを抑える要因となります。
何をすべきでしょうか。規制当局は、銀行に十分な引当金を維持させる強いインセンティブを設け、不良債権の銀行評価額と市場評価額の差を縮小する必要があります。引当金が将来を見据えた予想信用損失を反映するよう徹底するとともに、銀行が担保評価、回収率、処理期間について慎重な手法を用いるよう確保すべきです。銀行も、こうした融資を扱う専門的な体制を整備し、活用する必要があります。各国当局者は、必要に応じて破産に関する法的枠組みの見直しと改革を続けるべきです。
銀行信用の流れを改善するもう一つの方法は、規制当局が銀行規制・監督基準をより明確にすることです。銀行は、 事業モデルを新たな規制・経済環境に適応させて いる最中に、融資判断を下しています。このような環境では、中期的な規制要件が明確でない限り、規制上の最低基準を上回る資本や流動性のバッファーを取り崩してまで融資を増やそうとしない可能性が高いでしょう。
政策当局者と銀行関係者が銀行融資を支えるために行動しなければ、 『Global Financial Stability Report(世界金融安定報告書)』 のシミュレーションが示すように、信用の伸びは年平均わずか1~3%にとどまる可能性があります。
この記事は、 iMF Directとの協力のもと で掲載しています。掲載は、世界経済フォーラムが見解を支持することを意味しません。
アジェンダの最新情報をお届けする 週刊ニュースレターに登録してください。
著者:ウィル・ケリーは、IMFの金融資本市場局の上級エコノミストです。ジャン・ポルティエは、IMFの金融資本市場局・グローバル市場分析課の上級金融専門家です。
画像:ブリュッセルの欧州委員会本部の外に掲げられた欧州連合の旗。UNICS REUTERS/ティエリー・ロジェ。




