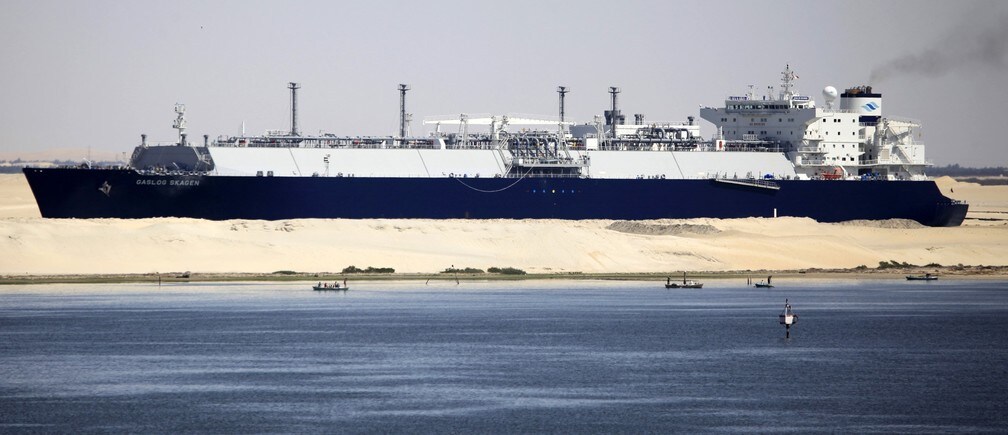
エジプトは今年9月、スエズ運河の拡張を支援するため、エジプト国民と企業に協力を呼びかけました。シシ大統領は国内外のエジプト人に対し、このエジプトの国家的な夢に資金を充てる投資証書の購入を促しました。5年満期の証書は市場で最も大きな満期商品で、四半期ごとに利払いを行う3つの額面、10 EGP(1.39ドル)、100 EGP(13.9ドル)、1,000 EGP(139ドル)で販売されました。投資元本に対する保証利回りは12%で、銀行が満期1年以内の預金に提示していた利率を3.5%上回りました。
エジプト国民は発行を歓迎し、購入率は81%に達しましたが、(i)国外居住者が購入した証書は、公式発表によれば1%未満でした。しかし、国外で働くエジプト人も、集まった640億EGP(約90億ドル)の申し込みにさらに貢献したと見込まれます。その方法としては、(ii)既存のエジプト国内銀行口座の資金、特に外貨資金を利用することや、(iii)家族が投資証書を購入できるよう送金することが挙げられます。申し込み総額の17%は外貨建て銀行預金で、預金者が証書購入のために国内通貨へ両替しました。拠出額の約42%は銀行システム外からのもので、送金額は2013年と比べ、直近の2四半期に大幅に増加しました。
この3つの経路を考慮に入れても、エジプト系ディアスポラの規模とその貯蓄の潜在力を踏まえると、参加は潜在力を下回ったと考えられます。保守的な仮定に基づき、 推計では 国外にいる約350万人のエジプト人移民の貯蓄額は約67億米ドルとされています。なかでも、第2世代以降のディアスポラの資産が推計に含まれていないことなどから、実際のディアスポラ貯蓄額はさらに大きい可能性があります。
参加率がこれほど低かったのはなぜでしょうか。投資証書はわずか8営業日で6.6%の超過応募となりました。そのため、国外在住のエジプト人には証書を購入する時間が十分にありませんでした。国有の4銀行を通じた国外からの購入手続きは煩雑でした。受入国に国立銀行を置くか、現地の他の機関を活用していれば、債券の販売促進は容易になったでしょう。エジプトでは銀行利用率が低く、成人のわずか 9.7% にとどまることも、主要な制約だったことは疑いありません。
インドなどの開発途上国を含む、ディアスポラの貯蓄を活用した他国の経験からは、ディアスポラ向け債券が、新たな投資家やこれまで開拓されていなかった投資家を対象とする、重要かつ革新的な資金源になり得ることが示されています。ディアスポラは外国人投資家よりも出身国への投資意欲が高い可能性があり、自国通貨建てでも投資し、「愛国的」なディスカウントを受け入れることも考えられます(Ketkar and Ratha 2011)。国内投資家と比べ、外貨を国内に持ち込むという付加価値もあります。
エジプトは今後、開発資金の調達にディアスポラをさらに活用できるでしょう。スエズ運河拡張に向けた個人向け債券の発行のような事業は、愛国心や母国の将来に投資する意欲を生かすと同時に、魅力的な投資機会を提供し、ディアスポラ投資家を引き付けます。エネルギー部門や、スエズ運河に関連するその他の開発にも、さらなる投資が必要です。国際的な経験を参考にしつつ、エジプトの金融システムとディアスポラの特性に即して販売経路を再設計すれば、今後の国家的投資事業に向け、ディアスポラの資金をさらに活用できるでしょう。これは、来年初めに開催予定のエジプト投資・開発パートナーシップ会議で優先的に取り上げるべき課題です。
この記事は当初、 世界銀行の「People Move」ブログ
著者:Kirsten Schuettler氏は、世界銀行開発経済局・見通しグループのシニア・プログラム・オフィサーです。Ahmed Rostom氏は、世界銀行東アジア・太平洋地域局の金融・民間セクター開発部門に所属する金融セクター専門家です。
画像:2014年5月2日、Gaslog Skagen号がカイロ北東にあるイスマイリア港湾都市近くのスエズ運河を通過する。REUTERS/Amr Abdallah Dalsh




